
遺産分割が終わる前でも、相続人が複数いる場合の各相続人は、法律で定められた範囲の預金を単独で払い戻せることがあります。
一般に「遺産分割前の預金払戻し制度」と呼ばれる仕組みです。
ただし、故人の預金を自由に全額引き出せる制度ではありません。金融機関へ直接請求する場合、払い戻せる金額は預金額や法定相続分から計算し、さらに金融機関ごとの上限が適用されます。
また、払戻しを受けた預金は、後の遺産分割と無関係になるわけではありません。遺言がある場合や相続放棄を検討している場合には、利用前に確認しておきたい点もあります。
この記事では、制度の仕組みや利用する場面、払い戻せる金額、必要な手続き、利用後の扱いまで順に説明します。
遺産分割前でも預金の一部を払い戻せる制度
遺産分割前の預金払戻し制度は、遺産に含まれる預貯金のうち、法律で定められた範囲を各共同相続人が単独で請求できる仕組みです。
預金全体の相続手続きを終える前でも、一部の払戻しを受けられる点に特徴があります。
方法は、金融機関へ直接請求する方法と、家庭裁判所の判断を経る方法に分かれます。本記事では、金融機関へ直接請求する方法を中心に説明します。
制度全体については、法務省「遺産分割前の払戻し制度」でも案内されています。
ほかの相続人の同意なしで手続きできる範囲がある
金融機関へ直接請求する方法では、法律で定められた範囲内であれば、ほかの相続人の同意を得ずに単独で払戻しを請求できます。
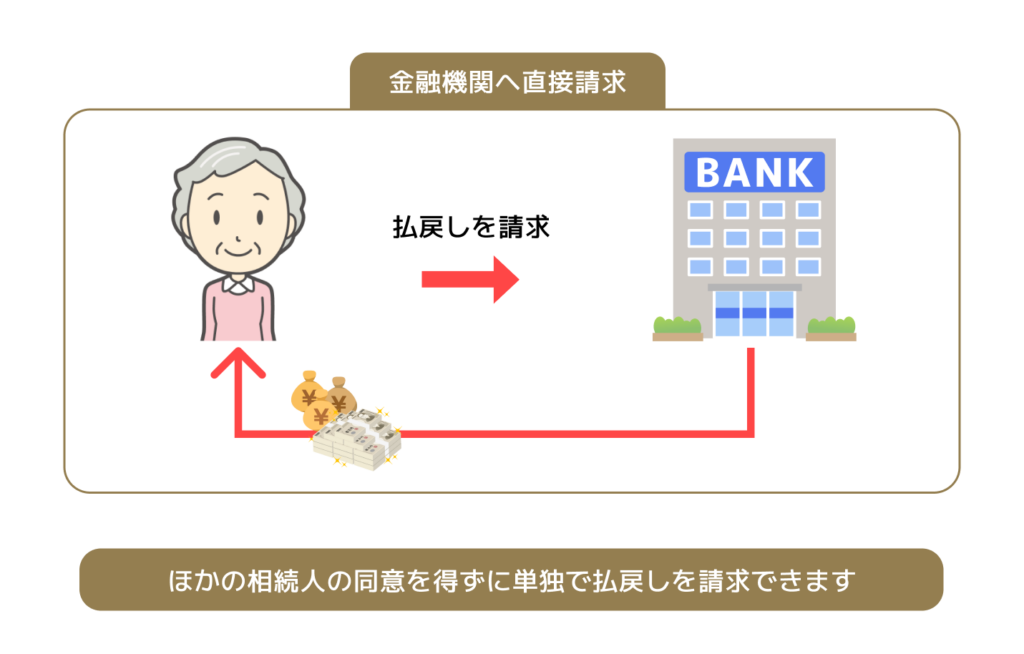
ただし、払い戻せるのは計算式と上限で決まる一部の金額で、故人の預金を自由に全額引き出せる制度ではありません。具体的な計算方法は「いくらまで払い戻せる?」で説明します。
通常の相続預金の手続きとの違い
この制度は、預金全体の解約や払戻しを進める通常の相続手続きとは別の仕組みです。
遺産分割前に一定額を単独で払い戻すための制度であり、これだけで預金全体の相続手続きや遺産分割が完了するわけではありません。
払戻しを受けた後も、残りの預金やほかの遺産は、その後の遺産分割と相続手続きの中で整理します。
銀行預金を相続する手続きについては、こちらで解説しています。
どのようなときに使う制度?
遺産分割が終わる前に、故人の預金の一部を払い戻す必要があるときに検討できる制度です。
公的な制度案内では、葬儀費用や相続人の当面の生活費などが代表的な利用場面として示されています。
ただし、これらは利用場面の例です。金融機関へ直接請求する方法では、払戻金の使い道が葬儀費用や生活費だけに限定されているわけではありません。
払戻金の使い道と、利用後の遺産分割での扱いについては、後半で分けて説明します。
いくらまで払い戻せる?
金融機関へ直接請求できる額は、一律に150万円ではありません。まず預金額と法定相続分を使って払戻可能額を計算し、そのうえで同一金融機関ごとの150万円という上限を適用します。
また、同じ金融機関に複数の口座や支店がある場合と、異なる金融機関に預金がある場合では、150万円の上限の考え方が異なります。
金融機関へ直接請求する場合の計算式と上限
金融機関へ直接請求する場合、払戻し可能額の基礎は次の式で計算します。
【計算式】
相続開始時の預貯金額 × 1/3 × 払戻しをする相続人の法定相続分
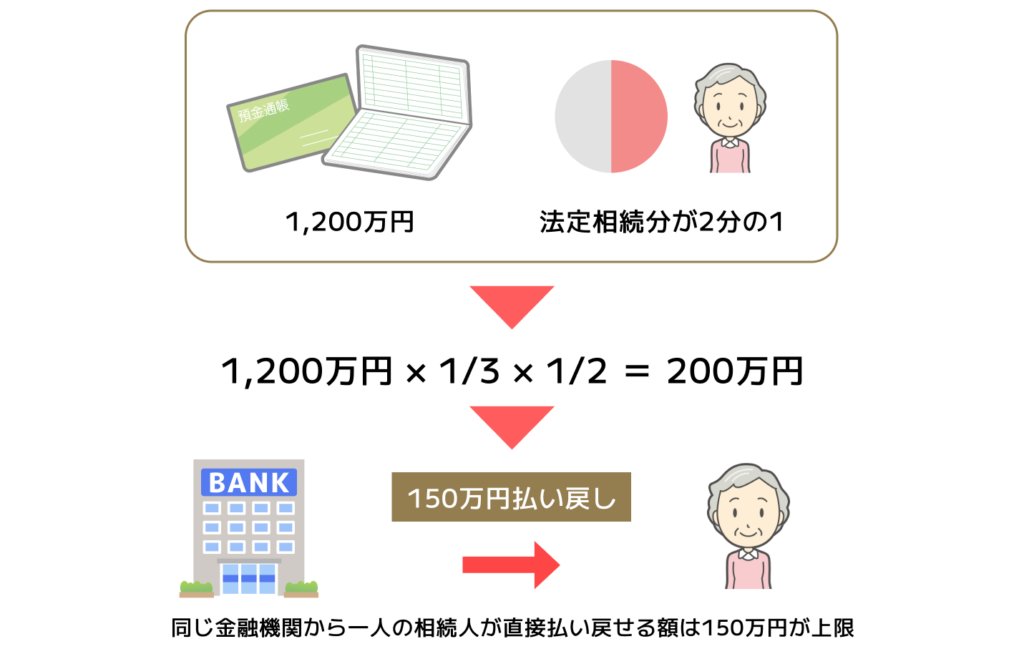
普通預金などは口座ごと、定期預金は明細ごとに計算します。そのうえで、同一金融機関から一人の相続人が払い戻せる金額は、全支店を合計して150万円が上限です。
例えば、1つの普通預金口座の相続開始時残高が1,200万円で、請求する相続人の法定相続分が2分の1の場合は、次のように計算します。
1,200万円 × 1/3 × 1/2 = 200万円
計算上の払戻可能額は200万円ですが、同じ金融機関から一人の相続人が直接払い戻せる額は150万円が上限となるため、この場合に払い戻せるのは150万円までです。
複数の口座や金融機関がある場合
150万円の上限は、口座や支店ごとではなく、同一の金融機関ごとに適用されます。
例えば、A銀行の別々の支店に口座がある場合でも、A銀行全体で一つの金融機関として上限が適用されます。各口座の払戻可能額を計算したうえで、A銀行から一人の相続人が払い戻せる金額は、すべての支店を合わせて150万円までです。
つまり、支店が異なっていても、それぞれの支店で150万円ずつ払い戻せるわけではありません。
一方、A銀行とB銀行のように異なる金融機関に預金がある場合は、150万円の上限がそれぞれの金融機関に適用されます。
例えば、それぞれの金融機関で計算した払戻可能額が150万円以上であれば、A銀行で最大150万円、B銀行で最大150万円を払い戻せます。
ただし、実際に払い戻せる額は、各口座(定期預金は明細ごと)の相続開始時の預貯金額に3分の1と請求する相続人の法定相続分を掛けて計算します。複数の金融機関に預金があっても、常に各金融機関から150万円ずつ受け取れるわけではありません。
どの口座・定期預金明細が対象になるかは、取引金融機関へ確認してから手続きを進めます。
払戻しを受けるにはどうする?
金融機関へ直接請求する場合は、まず亡くなった方が取引していた金融機関へ問い合わせ、遺産分割前の預金払戻し制度を利用したいことを伝えます。
必要書類や所定の書式は金融機関によって異なるため、書類を集める前に確認しておくとスムーズです。
金融機関での手続きと主な必要書類
金融機関への直接請求では、本人確認書類のほか、相続関係を確認するための戸籍などを提出します。主な書類は次のとおりです。
- 亡くなった方の出生から死亡までの戸籍謄本・除籍謄本など
- 相続人全員の戸籍謄本または全部事項証明書
- 払戻しを請求する相続人の印鑑登録証明書
- 払戻しを請求する人の本人確認書類
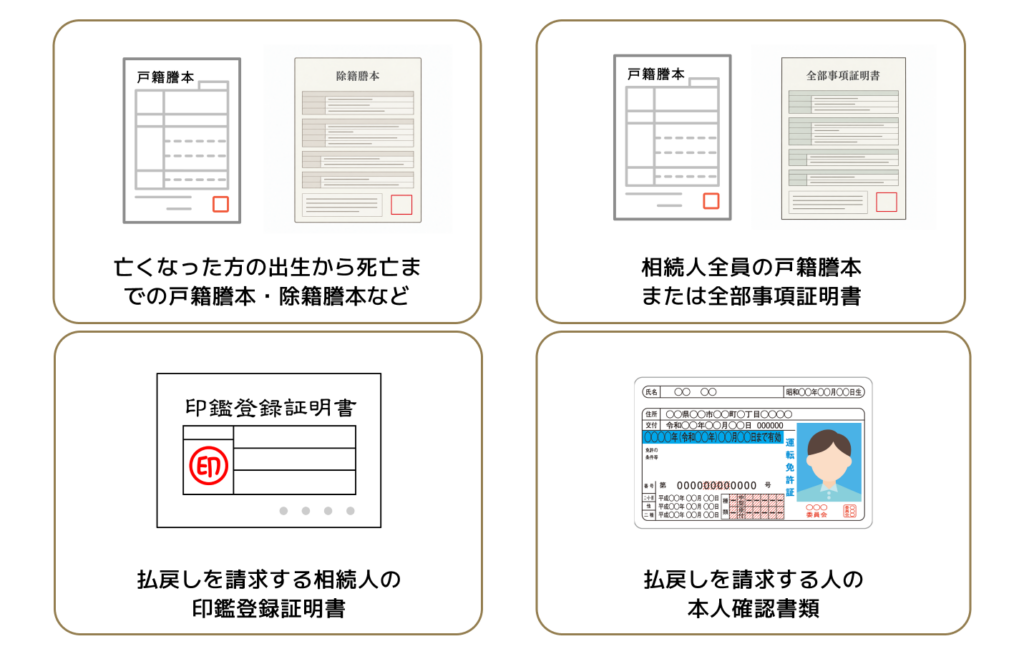
必要書類は金融機関によって異なり、このほかに金融機関所定の申請書や追加書類を求められることがあります。また、書類を提出してから払戻しまでには、内容の確認などに一定の時間がかかります。
原本の要否や書類の有効期限を含め、詳しくは取引金融機関の案内を確認してください。制度の概要と主な必要書類は、全国銀行協会の制度案内でも確認できます。
家庭裁判所の判断による預貯金の払戻し
金融機関へ直接請求する方法とは別に、家庭裁判所の判断を受けて預貯金を仮に取得する方法があります。
この方法を利用するには、遺産分割の調停または審判が家庭裁判所で進められていることが前提です。
そのうえで、生活費の支払いなどのために預金を先に受け取る必要があり、ほかの相続人の利益を害しないと家庭裁判所が認めた場合に、預金の全部または一部を仮に取得できます。
金融機関へ直接請求する方法とは異なり、一律150万円という上限ではなく、家庭裁判所が仮に取得することを認めた金額が対象になります。
利用前に知っておきたいこと
払戻しを受けた金額は、後の遺産分割と無関係になるわけではありません。
また、金融機関へ直接請求する場合の使い道にはどのような決まりがあるのか、遺言や相続放棄が関係する場合は利用できるのかなど、事前に知っておきたい点があります。
特に、遺言や相続放棄が関係する場合は、状況によって扱いが異なるため、一律には判断できません。
払い戻した預金は遺産分割でどう扱われる?
この制度により払い戻された預金は、払戻しを受けた相続人が「遺産の一部分割によって取得したもの」とみなされます。
つまり、相続分とは別に追加でもらえるお金ではありません。最終的に遺産を分けるときには、すでにその相続人が取得した分として扱います。
実際の相続手続でも、死亡日現在の残高証明書などを基に、払戻し前の預金を含めて遺産全体を整理することがあります。

払い戻したお金の使い道は決まっている?
金融機関へ直接請求する方法では、払戻金の使い道は利用するための要件として限定されていません。
葬儀費用や当面の生活費などが代表的な利用場面ですが、これらの支払いに限って利用できる制度ではありません。
制度の根拠については、以下の法令で確認できます。
一方、家庭裁判所を利用する方法では、預金を先に取得する必要性が判断の要素になります。
同じ「遺産分割前の払戻し」でも、金融機関へ直接請求する方法と家庭裁判所を利用する方法では要件が異なるため、混同しないことが大切です。
直接払戻し制度では、支出記録や領収書の保存は利用要件として義務付けられていません。
ただし、いつ、どの金融機関から、いくら払い戻したかは記録しておくと、後の遺産分割で確認しやすくなります。
また、葬儀費用などの支払いに使った場合は、相続人間で支出内容を確認できるよう、使途を記録して領収書などを残しておくと整理しやすくなります。
遺言がある場合や相続放棄を考えている場合
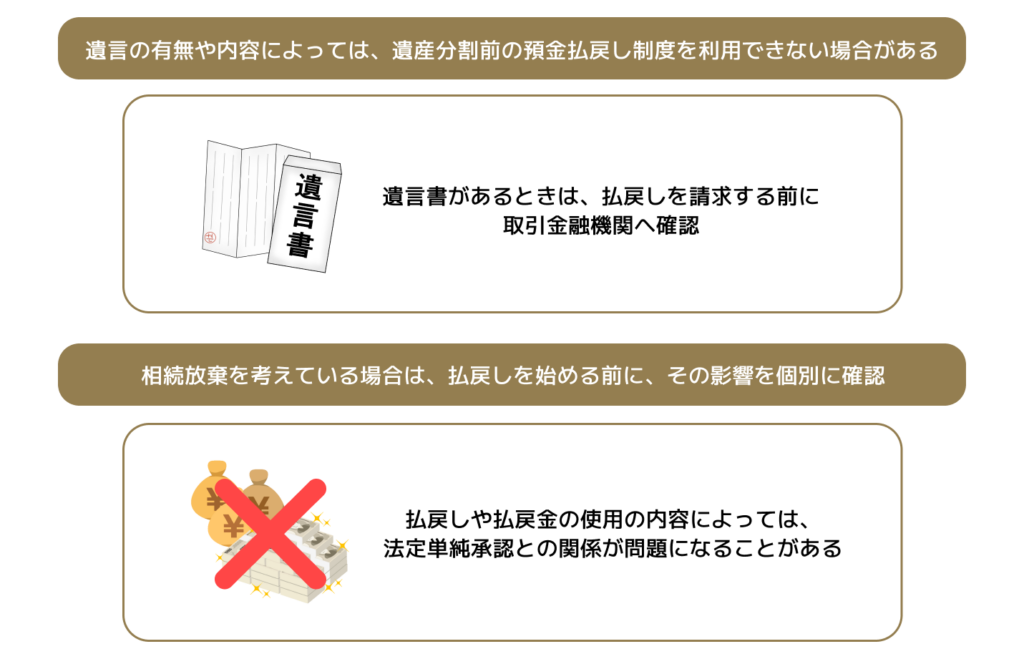
遺言の有無や内容によっては、遺産分割前の預金払戻し制度を利用できない場合があります。遺言書があるときは、払戻しを請求する前に取引金融機関へ確認してください。
相続放棄を考えている場合は、払戻しを始める前に、その影響を個別に確認する必要があります。払戻しや払戻金の使用の内容によっては、法定単純承認との関係が問題になることがあります。
相続放棄についてはこちらの記事で解説しています。
まとめ:預金払戻し制度は上限と利用後の扱いまで確認する
遺産分割前の預金払戻し制度を利用すると、遺産分割が終わる前でも、一定の範囲でほかの相続人の同意を得ずに故人の預金の一部を払い戻せます。
金融機関へ直接請求する場合、払い戻せる金額は一律150万円ではありません。各口座の預金額と請求する相続人の法定相続分から計算し、さらに同一金融機関ごとに150万円の上限が適用されます。
必要書類や申請書式は金融機関によって異なるため、利用する場合は取引金融機関へ問い合わせて手続きを進めます。
払戻しを受けた預金は、相続分とは別に追加でもらえるものではなく、後の遺産分割ではすでに取得した分として扱われます。
金融機関へ直接請求する方法では使い道が葬儀費用や生活費だけに限定されているわけではありませんが、遺言がある場合や相続放棄を検討している場合は、利用できるかどうかや払戻し・使用による影響を個別に確認する必要があります。