
ご家族が亡くなったあとも故人の口座から引落しが続いていると、「このまま使ってもよいのか」「銀行へ連絡するとどうなるのか」と迷うことがあります。
死亡届を提出しただけで、すべての銀行口座が一斉に停止されるわけではありません。ただし、口座が動いていても、ご遺族が自由に使ってよいわけではありません。
この記事では、銀行へ連絡するにあたっての注意点、引落しや入金への対応、すでに口座を使った場合の整理方法、葬儀費用などが必要な場合の方法、銀行の相続手続きと必要書類について解説します。
死亡後の銀行口座はいつ使えなくなる?
故人名義の口座は、死亡した瞬間にすべて一斉に使えなくなるわけではありません。
ここでは、銀行が口座を停止するタイミングと、複数の銀行を利用していた場合の確認方法を整理します。
死亡届だけで一斉に凍結されるわけではない
市区町村への死亡届の提出と、銀行への死亡連絡は別の手続きです。死亡届を提出しただけで、取引銀行への死亡連絡が完了するわけではありません。
一般には、ご遺族などから連絡を受け、銀行が口座名義人の死亡を把握した時点で口座の取引が停止されます。
複数の金融機関に口座がある場合も、一つの銀行への連絡によって、ほかの銀行への死亡連絡や相続手続きまで完了するわけではありません。

銀行へ連絡する前に口座を使ってよい?
銀行へ死亡の連絡をする前で、故人の口座がまだ利用できる状態でも、ご遺族が自由に使ってよいわけではありません。
死亡後の預金は相続財産として扱われるため、ATMで操作できるかではなく、相続財産としてどのように扱うかを基準に考えます。
引き出せても自由に使ってよいわけではない
キャッシュカードを預かっていたり、暗証番号を教えられていたりしても、それだけで死亡後の預金を自由に引き出してよいことにはなりません。
故人が生前に口座の利用を任せていた場合でも、死亡後は相続財産として扱う必要があります。
急ぎの支払いがある場合は、支払期限や別の支払方法を確認し、相続人による一時的な立替えや、遺産分割前の相続預金の払戻し制度などを検討します。
葬儀費用でも自由に引き出せるとは限らない
葬儀費用が必要な場合でも、故人のキャッシュカードを使って預金を自由に引き出してよいとは限りません。
故人名義の預金は相続財産として扱われるため、急ぎで資金が必要な場合は、相続人による一時的な立替えや、遺産分割前の相続預金の払戻し制度などを検討します。
すでに故人口座から出金や支払いをしている場合は、追加で口座を動かさず、「すでに引き出した・支払いに使った場合」で取引内容の整理方法を確認してください。
相続放棄を検討中なら口座を動かさない
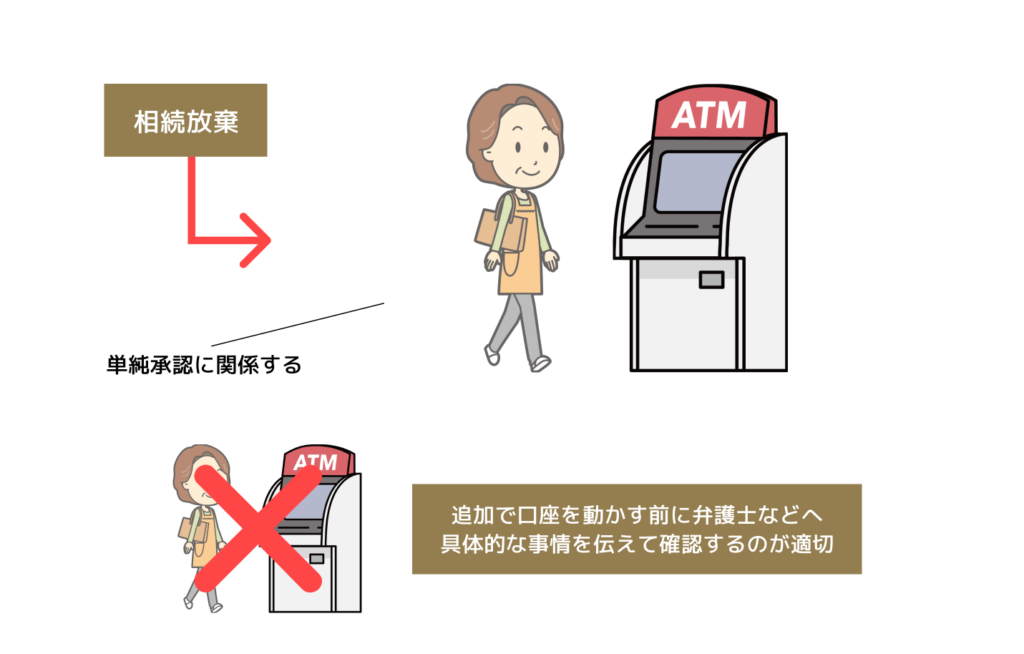
故人に借金がある可能性や、財産の全体像が分からず相続放棄を検討している場合は、預金を引き出したり支払いに使ったりせず、先に相続放棄への影響を確認します。
相続財産の処分は法定単純承認に関係することがあります。
一方、保存行為などの例外や個別事情もあるため、「一度でも出金すれば必ず相続放棄できない」とは言い切れません。
すでに使った場合を含め、追加で口座を動かす前に弁護士などへ具体的な事情を伝えて確認するのが適切です。
故人の口座を使い続けられる?
一般的な相続手続きとして、ご遺族が故人名義の口座を従来どおり使い続ける方法はありません。
口座から続いている引落しや今後の入金予定がある場合は、必要なものから別の支払方法・受取方法へ切り替えます。
引落しが続いても口座を使い続けてよいわけではない
銀行が死亡を把握するまでは、公共料金やカード代金などの引落しが続くことがあります。
ただし、自動引落しが続いていることは、ご遺族が故人口座をそのまま生活口座として使い続けてよいという意味ではありません。
継続する支払いや入金予定がある場合は、必要なものから変更手続きを進めます。
公共料金や家賃は契約先ごとに変更する
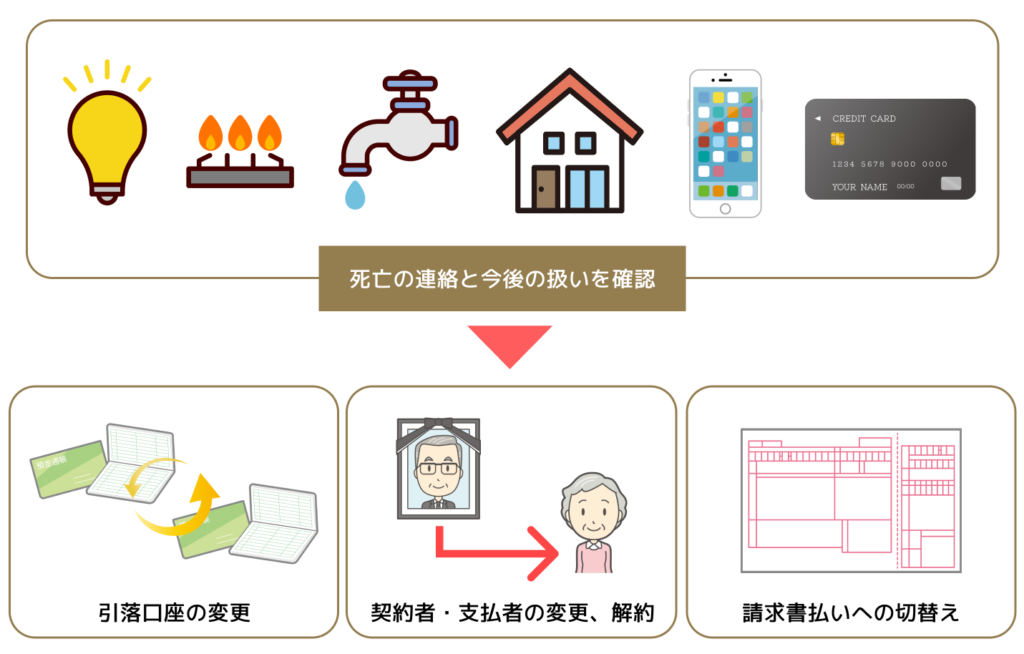
電気・ガス・水道、家賃、通信費、クレジットカードなどは、契約先ごとに死亡の連絡と今後の扱いを確認します。
必要な対応は、引落口座の変更、請求書払いへの切替え、契約者・支払者の変更、解約などです。
一度にすべて行うのが難しい場合は、生活への影響が大きいものや支払期限が近いものから進めます。具体的な手続きや必要書類は契約先によって異なります。
入金予定は振込元へ受取方法を確認する
給与の未払分、家賃収入、各種返金など、故人口座への入金予定がある場合は、振込元へ相続が発生したことを伝え、受取方法を確認します。
年金は死亡に関する届出や未支給年金の請求、死亡保険金は受取人による請求が必要になるため、単なる入金口座の変更とは分けて手続きを行います。
年金の手続きは日本年金機構で案内しています。
何の入金か分からない場合は、通帳や取引明細から振込元を確認します。
すでに引き出した・支払いに使った場合
すでに故人の口座から出金したり、支払いに使ったりしている場合は、自己判断でさらに口座を動かさず、まず死亡後の取引内容を整理します。
使途や未使用金の状況、相続放棄を検討しているかなどによって対応が変わります。
返還や使途をめぐる争いがある場合や、法的な扱いが分からない場合は、具体的な事情を専門家へ伝えて確認します。
使用日・金額・使途・残高を整理する
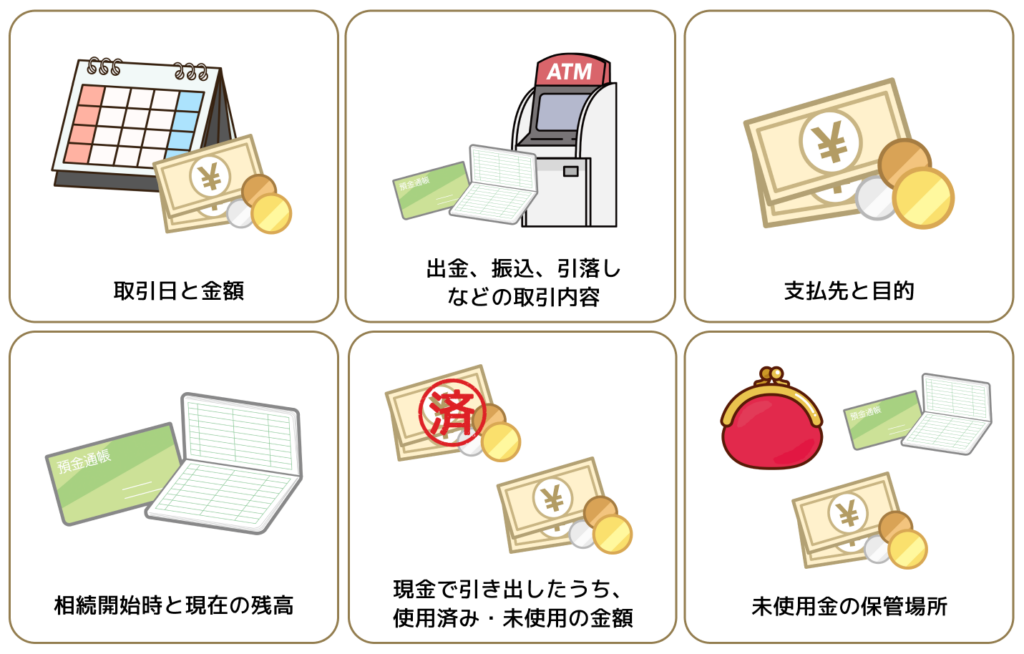
通帳、ATM利用明細、振込履歴などから、死亡後の取引を時系列で整理します。
- 取引日と金額
- 出金、振込、引落しなどの取引内容
- 支払先と目的
- 相続開始時と現在の残高
- 現金で引き出したうち、使用済み・未使用の金額
- 未使用金の保管場所
取引内容が分からない場合は、銀行に残高証明書や取引明細などを請求できる場合があります。取得方法や必要書類は銀行ごとに確認します。
領収書や振込記録を保管する
取引の内容を整理したら、領収書、請求書、振込控え、クレジットカード利用明細など、支払いの内容が分かる資料を対応させて保管します。
領収書がない現金払いも、分かる範囲で日付、相手先、金額、目的を記録します。
資料を残すことによって出金自体が正当化されるわけではありませんが、相続人間で事実を共有し、その後の精算方法を検討するための資料になります。
相続人へ共有し、必要なら専門家へ確認する
相続人が複数いる場合は、誰が、いつ、いくら引き出し、何に使ったのか、未使用金がある場合はどのように保管しているのかを共有します。
すでに使われて残っていない預金は、当然に遺産分割の対象となるわけではありません。ただし、一定の要件に当てはまる場合は、共同相続人全員の同意により遺産分割の対象に含められることがあります。
返還や使途をめぐって相続人間で争いがある場合や、相続放棄への影響などを判断できない場合は、弁護士などへ確認します。
葬儀費用や生活費が必要な場合
葬儀費用やご遺族の当面の生活費が必要な場合も、故人のキャッシュカードを使って預金を引き出す以外の方法を検討できます。
まず支払期限や支払方法を確認し、必要な金額や遺産分割の状況に応じて資金を用意する方法を選びます。
急ぎの支払いは期限と支払方法を確認
まず請求書などで支払期限を確認し、請求書払いや振込への変更、支払時期の相談ができるかを支払先へ確認します。
相続人が一時的に立て替える場合は、支払日、金額、支払先、目的が分かるようにし、領収書などを保管します。
立替金を最終的に誰が負担するか、遺産から精算するかは、費用の内容や相続人間の合意によって異なります。
遺産分割前の相続預金の払戻し制度
遺産分割が終わる前でも、一定の範囲で相続人が単独で故人の預金の払戻しを受けられる制度があります。
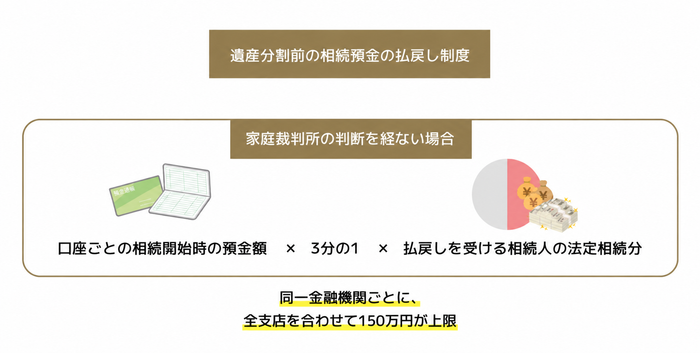
家庭裁判所の判断を経ない場合、払戻しを受けられる金額は、口座ごとに原則として次の式で計算します。
口座ごとの相続開始時の預金額 × 3分の1 × 払戻しを受ける相続人の法定相続分
さらに、同一の金融機関から単独で払戻しを受けられる合計額は、全支店を合わせて150万円が上限です。
必要書類や受付方法は金融機関によって異なるため、利用する場合は取引銀行へ確認します。
家庭裁判所の判断による預金の仮払い
遺産分割の調停・審判が家庭裁判所に係属しているときは、裁判所の判断により預金の一部を仮に取得できることがあります。
必要性があり、ほかの共同相続人の利益を害しないことなどが条件となるため、必要額が大きいだけで自動的に認められる制度ではありません。
相続預金の払戻し制度については、全国銀行協会の案内も参考になります。
参考:一般社団法人全国銀行協会「遺産分割前の相続預金の払戻し制度」
銀行の相続手続きの流れ
銀行の相続手続きは、一般に、①取引銀行へ死亡を連絡する、②必要書類と提出方法の案内を受ける、③書類を準備して提出する、④銀行の確認後に払戻し・解約等を行う、という流れです。
具体的な手続きは、銀行や口座・取引の種類、遺言書の有無、相続人の状況などによって異なります。
必要書類を先に一律でそろえるのではなく、取引銀行の案内を確認してから準備すると、書類の不足や取り過ぎを減らせます。
取引銀行を確認して死亡を連絡する
通帳、キャッシュカード、郵便物、取引明細などから取引銀行を確認し、各金融機関の相続窓口へ口座名義人が亡くなったことを連絡します。Webフォーム、電話、店頭など、受付方法は銀行によって異なります。
連絡後は口座取引が停止されるため、定期的な引落しと入金予定を確認し、必要な切替えを進めておくと、その後の支払いや受取りへの影響を抑えやすくなります。
複数の金融機関に口座がある場合は、それぞれの銀行の案内に沿って手続きを進めます。
案内を確認して必要書類を準備する
死亡の連絡後は、銀行から相続手続きに必要な書類や提出方法の案内を受けます。
必要書類は、遺言書の有無や遺産分割の状況、相続人の状況などによって異なります。「故人の出生から死亡までの戸籍が必ず必要」「相続人全員の書類が常に必要」と一律に判断せず、取引銀行から案内された範囲を確認して準備します。
具体的な書類については、次の「銀行の相続手続きに必要な書類」で確認できます。
書類を提出して払戻し・解約を進める
必要書類がそろったら、銀行指定の方法で提出します。
銀行は相続関係や書類内容を確認し、払戻しや口座解約などの処理を進めます。手続き完了までの期間や処理方法は、銀行や取引内容、相続の状況によって異なります。
書類に不足や記載漏れがある場合は追加提出が必要になるため、提出前に銀行の案内と照らし合わせます。
銀行の相続手続きに必要な書類
銀行の相続手続きで必要な書類は、遺言書の有無や遺産分割の状況、相続人の状況などによって異なります。
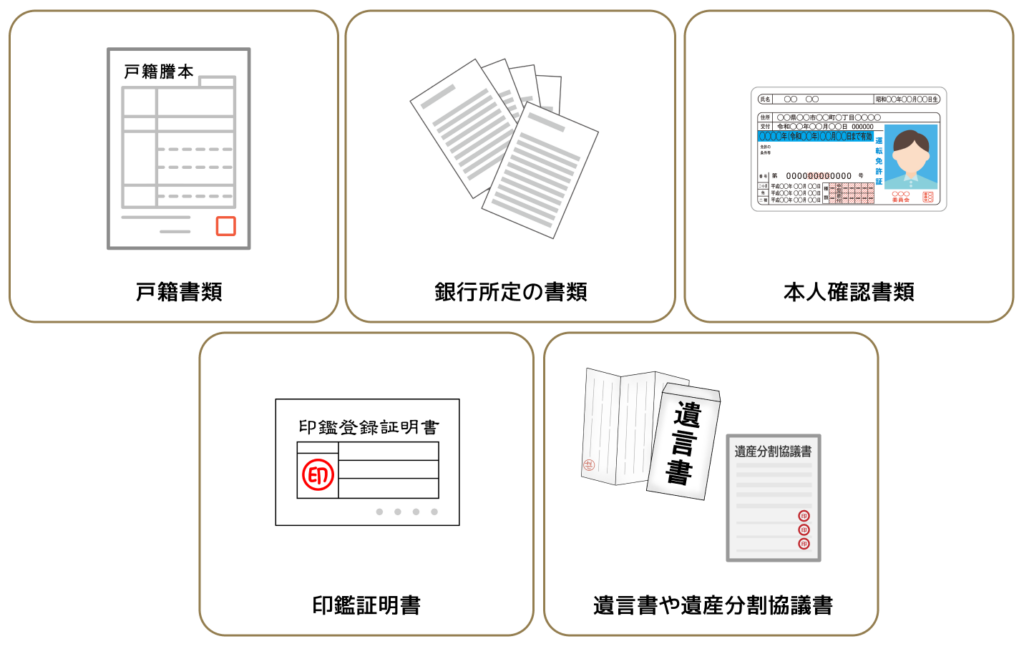
戸籍書類のほか、銀行所定の書類、本人確認書類、印鑑証明書、遺言書や遺産分割協議書などが必要になる場合があります。
たとえば、三菱UFJ銀行では、遺言書や遺産分割協議書の有無など、相続の状況別に必要書類を案内しています。
すべてを先にそろえるのではなく、取引銀行の案内を確認してから必要な書類を準備します
相続関係を確認するための戸籍書類
戸籍は、故人と相続人の関係を確認するために提出します。
故人の出生から死亡までの戸籍謄本・除籍謄本などを求める銀行がありますが、必要な範囲は銀行や相続の状況によって異なります。
取引銀行から案内された範囲を確認してからそろえます。
銀行所定の書類・遺言書・遺産分割協議書など
銀行所定の相続手続書類に加え、相続の状況に応じて遺言書、遺産分割協議書、相続人の印鑑証明書、本人確認書類などを提出します。
遺言書がある場合、遺産分割協議書がある場合、いずれもない場合では、必要な書類や提出する人が異なります。
また、銀行ごとに所定書類の名称や書式も異なるため、それぞれの取引銀行の案内に沿って準備します。
法定相続情報一覧図を使える場合
銀行によっては、法務局が交付する法定相続情報一覧図の写しを提出することで、故人と相続人の戸籍一式の提出を省略できる場合があります。
ただし、法定相続情報一覧図だけですべての必要書類を代用できるわけではありません。遺言書、遺産分割協議書、印鑑証明書、銀行所定の書類などは、相続の状況に応じて別途必要です。
利用できるか、ほかにどの書類が必要かは取引銀行の案内を確認します。
銀行手続きを後回しにする前に確認すること
死亡後は多くの手続きが重なるため、すべての銀行手続きを一度に終えようとする必要はありません。
一方で、銀行口座に関する対応をそのままにしていると、引落しや入金が止まったときの対応や、死亡後の取引内容の整理などが重なり、かえって負担が増えることがあります。
まずは、次の4点を把握しておくと、その後の順番を決めやすくなります。
- 故人が利用していた銀行
- 公共料金やカード代金などの定期的な引落し
- 給与や返金など今後の入金予定
- 死亡後に出金や支払いをしていないか
支払期限や入金予定が近いものがあれば、必要な切替えを進めます。そのうえで、取引銀行ごとの相続手続きや必要書類を確認し、対応できるものから順に進めます。
まとめ|故人の口座はそのまま使わず、必要な確認から順に進める
死亡届を提出しただけで、故人の銀行口座が一斉に停止されるわけではありません。ただし、口座が動いていても、死亡後の預金を自由に使ってよいわけではありません。
まずは取引銀行、定期的な引落し、今後の入金予定を確認してください。公共料金などの支払いは各契約先へ、入金は振込元へ連絡し、必要な切替えを進めます。
葬儀費用などで急ぎの支払いがある場合は、支払先への相談や一時的な立替え、遺産分割前の相続預金の払戻し制度などが選択肢です。
銀行の相続手続きは、各銀行の案内に沿って必要書類を準備し、払戻し・解約などへ進みます。焦ってすべてを一度に終えようとせず、支払期限などを確かめながら進めてください。