
故人の財産を調べることになり、「どこに何があるのか」「何から手をつければよいのか」と迷う方もいるでしょう。
相続財産調査では、預貯金や不動産などの資産に加え、借入金や未払金などの負債も確認します。まずは手元の通帳や郵便物を手がかりに、分かる情報から整理していくのが基本です。
調べた内容は、遺産の分け方や相続するかどうか、税金の申告が必要かを判断する材料になります。関係する手続きの期限も把握し、必要な情報から優先して調べることが大切です。
この記事では、調査前の準備から、財産の種類ごとの調べ方、財産目録へのまとめ方まで順に解説します。自分で進めるか、専門家に依頼するかの判断ポイントも整理しています。
相続財産とは?調査の目的と確認しておきたい期限
相続財産とは、亡くなった方が有していた財産上の権利・義務のうち、相続によって引き継がれるものです。
預貯金や不動産だけでなく、借金や未払金も原則として含まれます。ただし、本人に専属する権利・義務など、相続の対象にならないものもあります。
財産調査は、遺産の分け方や相続するかどうか、税金の申告が必要かを判断するために行います。関係する手続きの期限を確認しながら、手元の書類など、分かる情報から順に整理していきます。
相続財産を調べる3つの目的
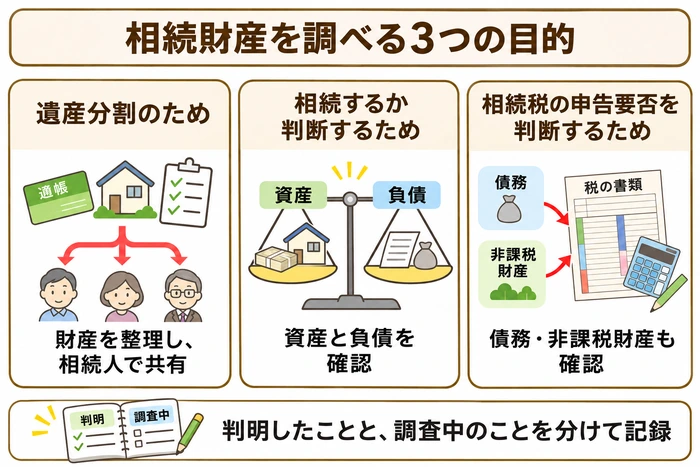
財産調査で整理した情報は、主に遺産分割、相続の承認・放棄、相続税の申告に役立ちます。それぞれ、何を判断するための調査なのかを押さえておくと、必要な情報を集めやすくなります。
遺産分割の対象となる財産を整理する
誰がどの遺産を受け取るかを決める話し合いを「遺産分割協議」といい、相続人全員の合意が必要です。
話し合いの前に、預貯金や不動産などの内容を整理し、相続人間で共有しておくと、共通の情報をもとに分け方を検討できます。
協議後に新たな財産が見つかった場合は、その財産について追加の話し合いが必要になることがあります。ただし、すでに合意した遺産分割のすべてを、必ずやり直すわけではありません。
調査中の財産も含めて一覧にしておくと、何が分かっていて、何を引き続き調べる必要があるかを共有しやすくなります。
遺産分割協議について、詳しくはこちらで解説しています。
一からわかる遺産分割のすべて!手続きの流れ・財産目録から協議書の書き方まで
借入れや未払金も含めて、引き継ぐ内容を確認する
相続では、預貯金などの資産とともに、借金や未払金などの負債も原則として引き継ぎます。
資産と負債の両方を調べることで、相続するか、相続放棄などを検討するかの判断材料が得られます。
相続放棄を検討している場合は、遺産の売却や使用などが放棄に影響することもあるため、財産を処分する前に、その行為の扱いを確認します。
相続税の申告が必要かを判断する
相続税の申告が必要かを判断するには、財産だけでなく、債務や非課税財産なども整理する必要があります。
申告後に財産の申告漏れが分かった場合は、その内容や税額への影響を確認します。相続税を少なく申告していた場合には、修正申告と追加納税が必要になることがあります。
申告・納税の状況によっては加算税や延滞税が生じますが、必ずかかるわけではありません。税務調査の事前通知前に自主的に修正申告した場合など、過少申告加算税がかからないケースもあります。
相続財産調査は、必要な手続きの期限に合わせて進める
相続財産調査そのものには、一律の法定期限はありません。ただし、相続放棄や税金の申告には期限があるため、それぞれの判断に必要な情報を優先して調べます。
特に、相続するか放棄するかの判断は、原則3か月の期間を意識して進める必要があります。期間内に判断が難しい場合には、家庭裁判所へ期間の伸長を申し立てる制度もあります。
調査先への照会に時間がかかることもあるため、判明した内容と未確認の事項を分けて記録しておくと、その後の対応を整理しやすくなります。
相続放棄の申述は、相続が始まったことを知った時から原則3か月以内
相続放棄をする場合は、原則として、自分のために相続が始まったことを知った時から3か月以内に、家庭裁判所へ申述します。
これは、故人が亡くなったことと、それによって自分が相続人になったことを知った時を指します。必ずしも、死亡日から一律に数えるわけではありません。
この期間内に相続放棄や限定承認をしなかった場合は、原則として、財産と負債を引き継ぐ単純承認をしたものとみなされます。
そのため、預貯金や不動産に加え、借入れや未払金の有無も調べ、判断に必要な情報を整理します。
申述期間や必要書類は、裁判所の案内で確認できます。
参考:裁判所:相続の放棄の申述
調査に時間がかかる場合と、3か月を過ぎた場合の対応
財産や負債を調べても期間内に相続を承認するか放棄するか判断できない場合は、期間が満了する前に、家庭裁判所へ期間の伸長を申し立てる方法があります。
伸長が認められるか、どのくらい期間を延ばせるかは、事情に応じて判断されます。
故人の死亡から3か月以上たっていても、自分が相続人になったことを知ってから3か月以内であれば、原則の期間内に当たる場合があります。
また、相続財産が全くないと信じ、そのように信じたことに相当な理由がある場合などには、例外的に相続放棄の申述が受理されることもあります。
ただし、後から借金を知れば、自動的にその日から3か月の期間が始まるわけではありません。財産の存在を知った経緯や、それまでの状況によって扱いが異なります。
準確定申告と相続税申告は、必要な場合に期限内に行う
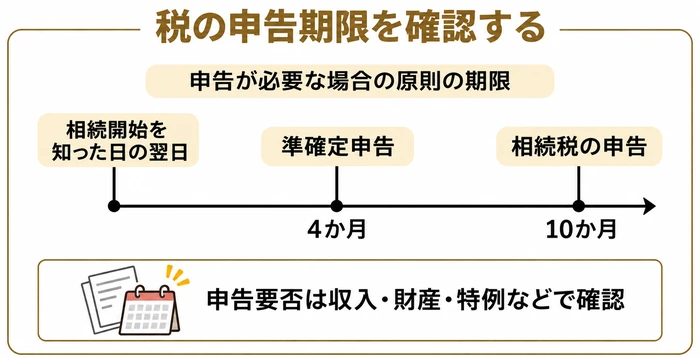
相続に伴う税務手続きには、故人の所得税に関する「準確定申告」と、取得した財産に関する「相続税の申告」があります。
いずれも、すべての相続で必要になるわけではありません。申告が必要な場合は、次の期限内に申告と納税を行います。
| 手続き | 原則の申告・納税期限 |
|---|---|
| 準確定申告 | 相続の開始があったことを知った日の翌日から4か月以内 |
| 相続税の申告 | 被相続人が死亡したことを知った日の翌日から10か月以内 |
故人に事業収入や家賃収入、不動産の売却収入などがあった場合は、所得や控除などを踏まえて、準確定申告が必要かを確認します。
相続税については、債務や非課税財産などを反映した課税価格と、基礎控除額を比べて申告要否を判断します。また、特例の適用によって納税額がなくても、申告が必要になる場合があります。
それぞれの申告要件や期限は、国税庁の案内で確認できます。
参考:国税庁:納税者が死亡したときの確定申告(準確定申告)」
参考:国税庁:続税の申告と納税
そのほかの相続手続きの期限や、優先して進めたい手続きについては、こちらで解説しています。
【遺産相続の期限】焦らなくて大丈夫!本当に急ぐべき手続きと後回しでいいものの見分け方
相続財産調査の進め方|遺言書の確認と必要書類の準備
相続財産調査では、遺言書の有無を確認しながら、手元の書類や郵便物などから財産の手がかりを集めます。
金融機関などへの照会に必要な書類は、調査先によって異なります。最初からすべてをそろえるのではなく、照会先の案内に合わせて準備すると、追加で必要になる書類も把握しやすくなります。
調査で分かった財産や負債は、その都度一覧にまとめ、未確認の事項も記録しておきます。
遺言書の有無と保管先を確認する
遺言書には、財産の内容や、誰に何を残すかが記されていることがあり、財産調査やその後の手続きを進める手がかりになります。
まずは、自宅の金庫や重要書類の保管場所などを探します。遺言書が見つかった場合も、記載された財産が現在も残っているか、ほかに財産がないかを確認します。
自宅以外で保管されている可能性がある場合は、次の方法で調べられます。
- 法務局の自筆証書遺言書保管制度:相続人は「遺言書保管事実証明書」を請求して、保管の有無を確認できます。全国の遺言書保管所で請求できます。
- 公正証書遺言:相続人などの利害関係人は、公証役場で検索を申し出ることができます。全国の検索システムの対象は、1989年(平成元年)以降に作成されたものです。
公正証書遺言の検索対象や必要書類は、日本公証人連合会の案内で確認できます。
参考:日本公証人連合会「亡くなった方について、公正証書遺言が作成されているかどうかを調べることができますか?」
遺言書が見つかった後は、その種類や保管方法に応じて、検認などの手続きを確認します。
照会先に合わせて必要書類を準備する
財産の照会では、故人の死亡や、請求者が相続人であることを確認できる書類などを求められます。
主な書類等の例は、次のとおりです。
- 故人の死亡と相続関係を確認できる戸籍謄本等
- 請求者の本人確認書類
- 照会先所定の申請書
- 実印・印鑑証明書(求められる場合)
- 住民票・住民票の除票など(求められる場合)
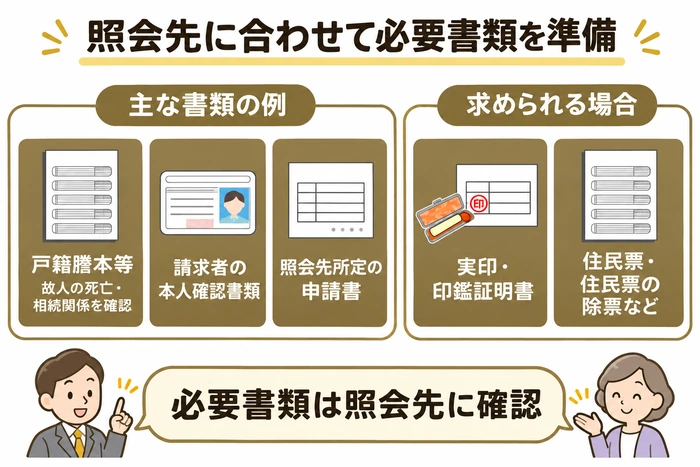
必要な戸籍の範囲や、実印・印鑑証明書の要否は、照会先や手続きによって異なります。手元にある書類を整理したうえで、不足分を確認します。
印鑑証明書そのものに全国共通の有効期限はありません。ただし、提出先が「発行後3か月以内」「発行後6か月以内」などと指定する場合があるため、提出予定に合わせて取得します。
複数の機関で相続関係を証明する場合は、「法定相続情報一覧図の写し」を利用する方法もあります。
この制度では、申出人側で相続関係を一覧にした図を作成し、戸籍謄本等とともに法務局へ提出します。登記官の確認後、認証文付きの写しが無料で交付されます。
対応する手続きでは、戸籍謄本等の束に代えて提出できます。利用できるか、ほかに必要な書類があるかは、それぞれの提出先で確認します。
戸籍謄本や印鑑証明書などの役割、戸籍の集め方については、こちらで解説しています。
貸金庫やデジタル資産の手がかりも探す
自宅に通帳や重要書類が見当たらない場合は、貸金庫に保管されている可能性もあります。
貸金庫の鍵・利用カードのほか、通帳に記載された利用料の引き落とし履歴などが、契約先を調べる手がかりになります。
また、ネット銀行やネット証券、暗号資産などは、紙の通帳や通知だけでは分からないことがあります。確認できる範囲で、スマートフォンやパソコンに残るアプリ、契約に関するメール、ほかの口座からの送金履歴なども調べます。
契約先が分かったら、各事業者へ死亡後の照会方法や相続手続きを確認します。
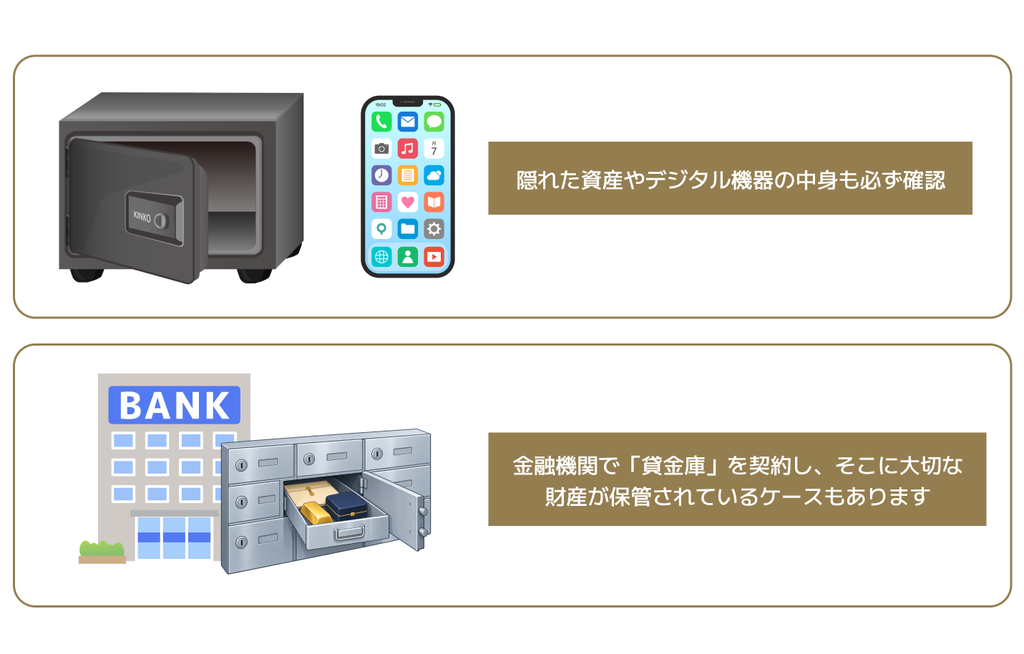
貸金庫の中身は、契約先の金融機関で手続きをして確認する
貸金庫の契約が分かったら、契約先の金融機関へ連絡し、契約者が亡くなったことと、中身を確認したいことを伝えます。
開扉に必要な書類や、相続人の同意・立会いの扱いは、金融機関や遺言書の有無などによって異なります。案内に沿って準備し、開扉の日程を調整します。
中身の確認と引取りを別の手続きとしている金融機関もあります。確認だけを希望するのか、内容物の引取りや貸金庫の解約まで進めたいのかを伝えると、必要な手続きを整理しやすくなります。
貸金庫の必要書類と、鍵・カードがない場合の対応
貸金庫の手続きで用意する書類等には、次のようなものがあります。
- 金融機関所定の相続手続書類
- 故人の死亡や相続関係を確認できる戸籍謄本等
- 手続きをする方の本人確認書類
- 相続人の印鑑証明書・実印
- 貸金庫の鍵・利用カード
実際に必要なものは、契約先の案内に従います。所定の書類に相続人全員の署名・実印による押印を求める金融機関もあります。
遺言書や遺言執行者がある場合は、その旨を伝えます。戸籍謄本等に代えて法定相続情報一覧図の写しを利用できるかも、あわせて確認します。
鍵やカードが見つからない場合も、その状況を契約先へ伝え、紛失時の手続きを案内してもらいます。鍵の交換費用やカードの再発行手数料などが必要になる場合があるため、費用と手続きにかかる期間も確認します。
判明した財産と負債を「財産目録」にまとめる
調査で分かった内容は、「財産目録」という一覧表にまとめます。預貯金や不動産などの資産と、借入金や未払金などの負債を分けて記録すると、全体像を把握しやすくなります。
財産の種類、金融機関名や所在地、金額、確認に使った資料などを記載します。金額には、いつの時点の残高・評価額なのかも残しておきます。
調査用の一覧は、分かった内容から記入して構いません。金額などが未確認のものは「調査中」とし、残高証明書や評価証明書などを取得した段階で更新します。
裁判所が公開している遺産目録の書式も、記録する項目の参考になります。調査用として使う場合は、ご自身が整理しやすい表などにまとめる方法もあります。
預貯金や不動産、借入金などを財産目録に整理する際の確認事項や、金額の調べ方については、こちらで解説しています。
【プラスの財産】不動産・預貯金など、財産別の調べ方
財産調査では、手元の書類や郵便物から手がかりを集め、金融機関や役所などへ内容を確認します。問い合わせ先や必要書類は、財産の種類によって異なります。
ここでは、不動産、預貯金、有価証券などの主な調べ方を紹介します。相続財産とは別に受け取る場合がある死亡保険金や死亡退職金も、あわせて確認します。
不動産は、所在地と登記上の名義・権利関係を調べる
不動産の調査では、どこに土地や建物があるかを調べ、その後に登記上の所有者や共有持分、抵当権などを確認します。
手元の書類で分からない場合は、名寄帳や所有不動産記録証明制度を利用する方法もあります。
権利証や固定資産税の課税明細書を確認する
まずは、権利証(登記済証)、登記識別情報通知書、固定資産税の納税通知書に添付された課税明細書などを探します。
不動産の登記事項証明書を請求するときは、土地の「地番」や建物の「家屋番号」などで物件を特定します。これらは普段使う住所と異なる場合があります。
課税明細書などから物件の所在地を整理し、過去に取得した登記事項証明書や売買契約書なども、調査の手がかりにします。
非課税の私道など、納税通知書だけでは把握しにくい不動産が含まれる場合もあります。

名寄帳で自治体内の不動産を確認する
名寄帳は、自治体が固定資産税の課税情報などを所有者ごとに整理した資料です。
不動産がある自治体の固定資産税担当窓口へ、相続による調査であることを伝え、請求方法と必要書類を確認します。
共有名義の不動産もある場合は、共有分を含めて調べたい旨を伝えます。名寄帳に非課税物件が掲載されるかなど、確認できる範囲は自治体によって異なります。
所有不動産記録証明制度で、登記上の不動産を一覧で調べる
2026年2月2日から、法務局の「所有不動産記録証明制度」が始まりました。
相続人などが請求すると、指定した氏名・住所等の検索条件に基づき、故人が所有権の登記名義人として記録されている不動産を一覧で確認できます。
全国の登記記録を調べる手がかりになりますが、検索条件と異なる氏名・住所等で登記されている不動産は、一覧に含まれない場合があります。過去の住所など、登記に使われている可能性のある情報も整理して請求します。
制度の対象、請求方法、手数料は、法務省の案内で確認できます。
登記事項証明書で所有者や権利関係を確認する
物件を特定できたら、法務局で登記事項証明書を取得します。
登記事項証明書では、土地の面積や建物の構造、登記上の所有者・共有持分、抵当権などを確認できます。
住宅ローンなどの抵当権が登記されている場合、現在の借入残高や返済状況は、借入先の金融機関へ別に確認します。
確定申告書や賃貸物件の資料も手がかりにする
故人が事業や不動産賃貸を行っていた場合は、確定申告書、収支内訳書、青色申告決算書、賃貸借契約書なども調べます。
特に、不動産所得に関する資料には、貸付物件の所在地などが記載されていることがあります。記載された物件について、登記上の所有者や持分を確認します。
生前の申告を担当していた税理士などがいる場合は、相続人として照会できる内容と必要書類を確認する方法もあります。
住宅ローンがある場合は、団信の加入状況を確認する
住宅ローンを返済中だった場合は、借入先へ死亡の連絡をし、団体信用生命保険(団信)の加入状況と必要な手続きを確認します。
団信の保険金の支払いが認められると、保障の対象となる住宅ローン残高の返済に充てられます。支払条件や保障の範囲は契約によって異なります。
ローンが完済され、抵当権の登記が残っている場合は、金融機関から必要書類を受け取り、抵当権抹消の手続きを確認します。
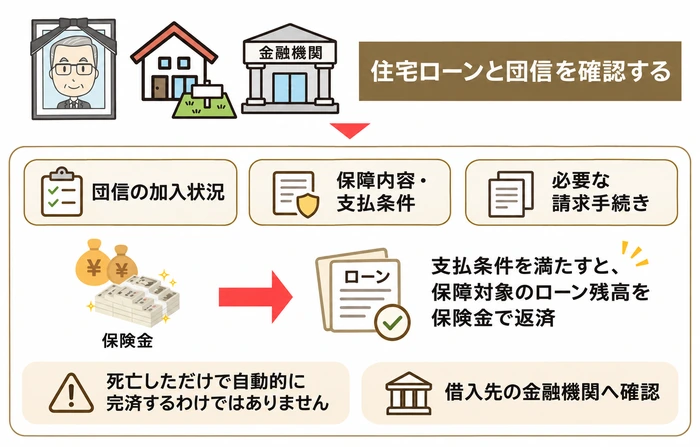
団信や、加入していない場合の対応、完済後の手続きについては、こちらで解説しています。
預貯金は、死亡日時点の残高と取引内容を確認する
預貯金の調査では、通帳やキャッシュカード、金融機関からの郵便物などを手がかりに、口座のある金融機関を調べます。
金融機関が分かったら、預金残高のほかに、定期預金などの取引がないか、確認できる範囲を尋ねます。
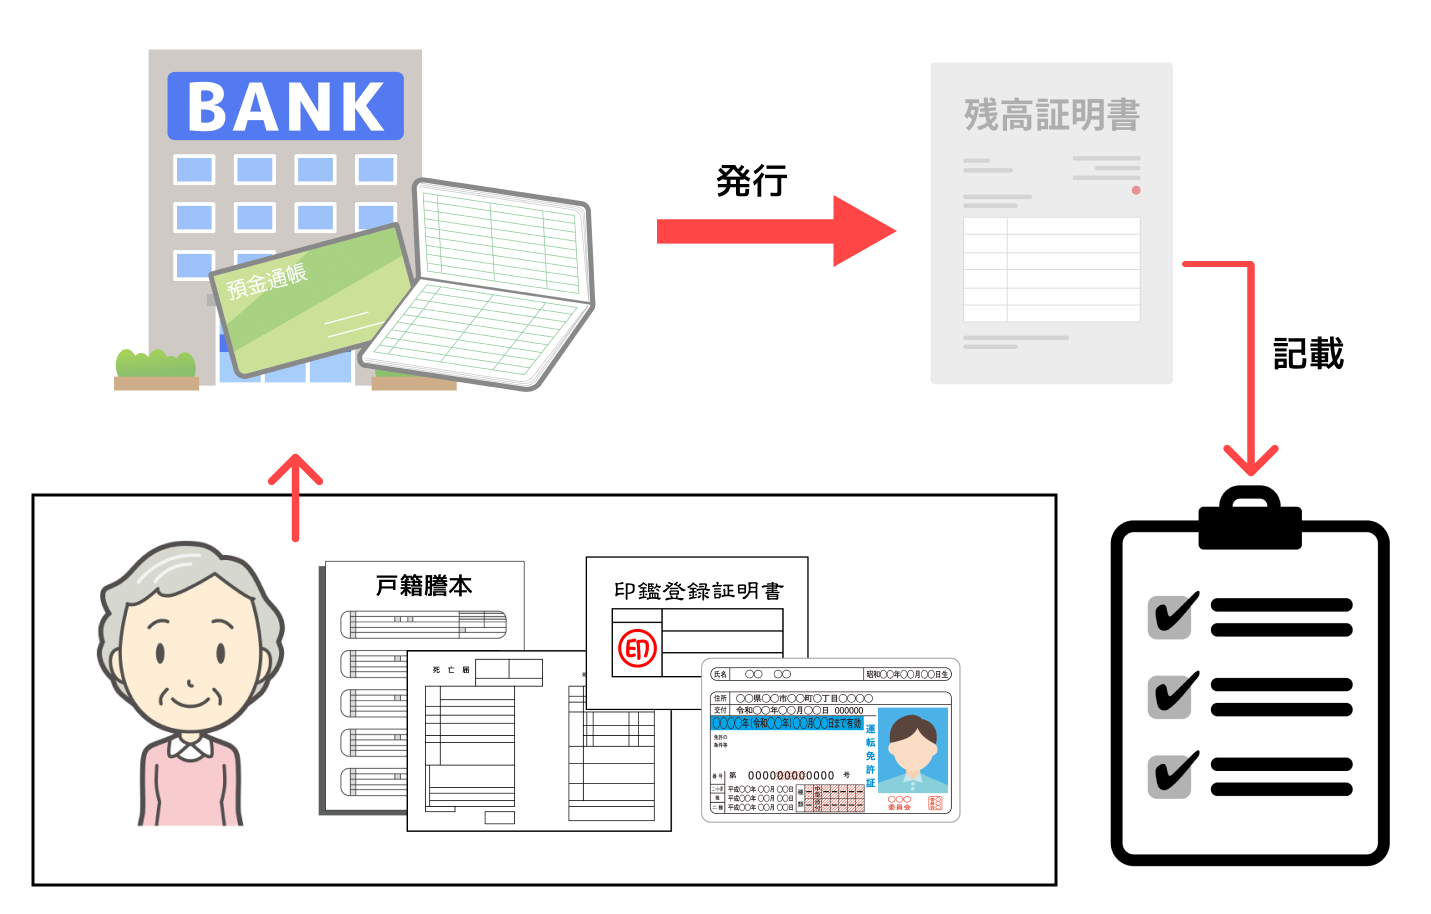
死亡日時点の残高証明書を取得する
預金残高を確認する際は、金融機関へ死亡日時点の残高証明書を請求します。
必要書類は金融機関によって異なります。故人の死亡と、請求者が相続人などの権利者であることを確認できる書類、本人確認書類、印鑑証明書など、案内されたものを用意します。
財産目録には、金融機関名、支店名、預金の種類、口座番号、残高の基準日と金額を記録します。
なお、相続税の計算では、定期預金などについて、死亡日時点の残高に税引後の既経過利子を加えて評価する場合があります。必要な場合は、経過利息計算書などの取得方法も金融機関へ確認します。
死亡の連絡後は、所定の相続手続きで払戻しなどを進める
金融機関が名義人の死亡を確認すると、預金を保全するため、通常の払戻しや口座振替などの取引が制限されます。
ただし、所定の相続手続きを行えば、払戻しや解約などを進められます。遺産分割前でも、一定の範囲で相続人が単独で払戻しを受けられる制度があります。
必要書類や相続人全員の同意の要否は、遺言書・遺産分割協議書の有無などによって異なります。
手元の現金と死亡前後の出金を分けて記録する
自宅などで保管されていた現金は、故人のものか、死亡時にいくら残っていたかを確認します。死亡後に支払いなどがあった場合は、その経緯も記録します。
口座からの出金については、引出日・金額・使途・管理していた人を整理します。引出額をそのまま相続財産に加算するのではなく、死亡時に現金として残っていたか、すでに支出されていたかなどを確認します。
死亡後に引き出した預金は、死亡日時点の預金残高と重複して計上しないようにします。
入院費や葬儀費用などに使った場合は、支払日・支払先・金額・支払者を整理し、領収書などを保管します。領収書がない支払いも、支出の内容や経緯を記録しておきます。
使途が分からない部分は、通帳や領収書、関係者の記録などを照合し、未確認の事項として残します。使途が不明であることだけで、贈与などと決めつけるものではありません。
ネット銀行は、アプリやメール、送金履歴も手がかりにする
ネット銀行などの口座は、紙の通帳や郵便物が残っていない場合があります。
確認できる範囲で、スマートフォンやパソコンに残る金融機関のアプリ、口座開設・取引に関するメールなどを調べます。ほかの銀行口座との送金履歴も手がかりになります。
金融機関名が分かったら、その金融機関の公式窓口で、残高照会や相続手続きの方法を確認します。
株式・投資信託は、取引先と保有内容を調べる
有価証券の調査では、どの証券会社や銀行などで取引をしていたかを調べ、保有銘柄や残高を確認します。
取引先が分からない場合は、手元の資料を調べるほか、対象となる株式等について、ほふりへの開示請求を利用する方法もあります。
取引報告書や配当通知から手がかりを探す
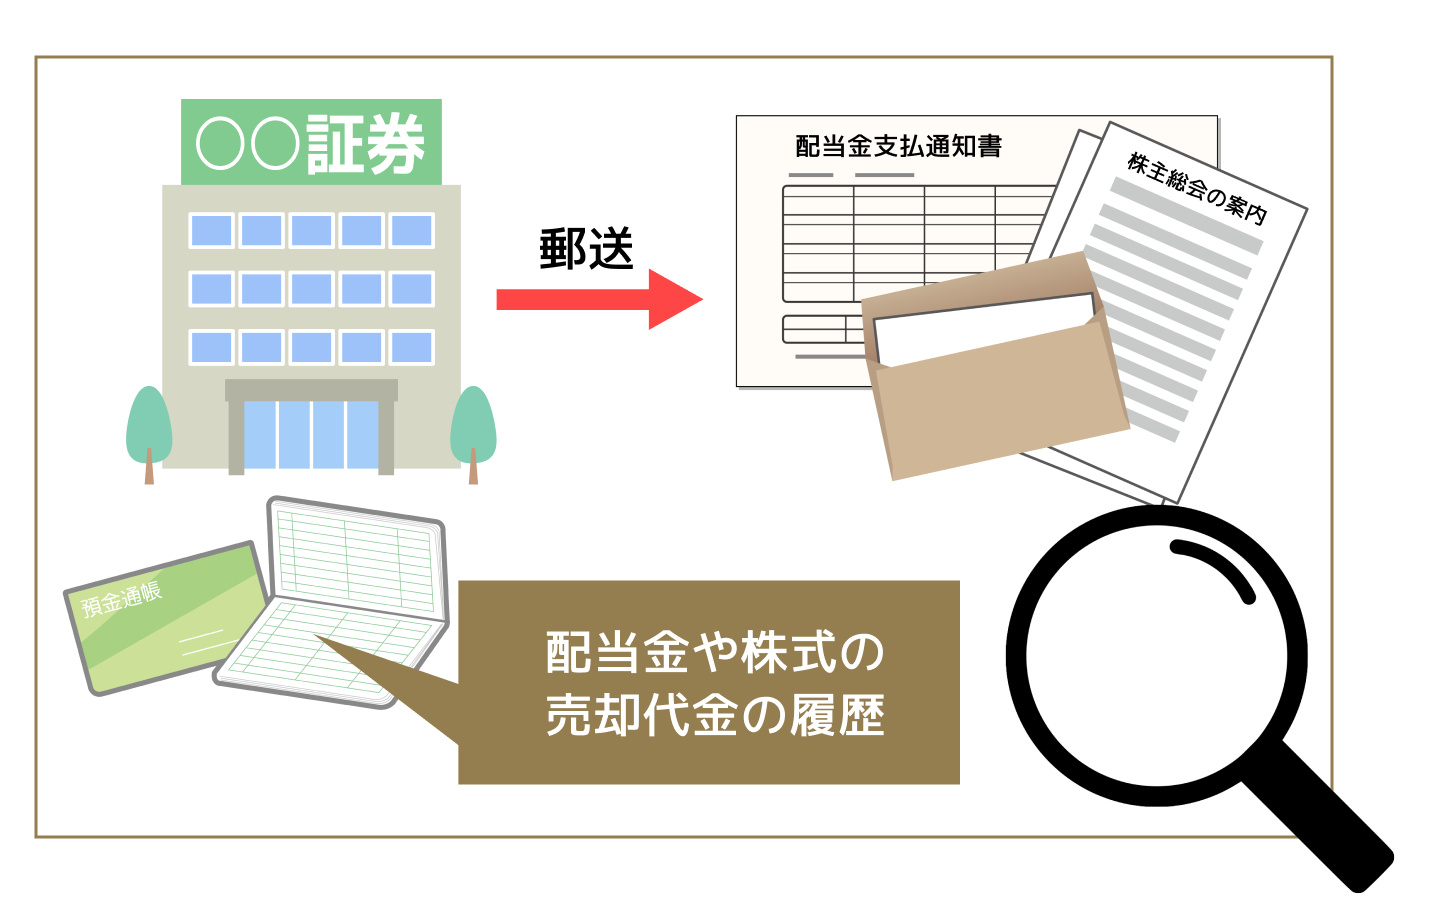
証券会社などから届く取引報告書や取引残高報告書があれば、取引先や保有内容を確認する手がかりになります。
配当金支払通知書や株主総会の案内は、株式を保有していた会社を調べる資料になります。ただし、それだけで利用していた証券会社まで分かるとは限りません。
通帳にある配当金や売却代金の入金履歴も、振込名義や取引日を記録し、取引先への照会に役立てます。
証券会社が分からない場合は、ほふりへの開示請求を検討する
ほふり(証券保管振替機構)の「登録済加入者情報の開示請求」では、対象となる株式等の口座が、開示時点でどの証券会社・信託銀行等に開設されているかを有料で確認できます。
保有銘柄・残高・取引履歴や、死亡日時点など過去の口座開設先は、この手続きでは分かりません。
また、外国株式、国債、社債、非上場の投資信託、ほふりの取扱対象でない非上場株式などは対象外です。「該当なし」という結果であっても、有価証券を保有していなかったとは限りません。
開示対象となる情報の範囲は、公式案内で確認できます。
開示結果を受け取ったら、判明した金融機関へ照会する
開示請求は、所定の請求書と必要書類をほふりへ郵送して行います。窓口での受付は行っていません。
請求者の本人確認書類、相続関係を示す戸籍等または法定相続情報一覧図の写し、故人の住所を確認できる書類など、公式案内に沿って準備します。
結果は「登録済加入者情報通知書」として、請求者の本人確認書類上の住所へ郵送されます。通知書で判明した金融機関へ連絡し、保有銘柄や死亡日時点の残高、証明書の取得方法を確認します。
2026年11月確認時点の公式案内では、書類に不備がない場合でも、受付から結果の送付まで約2か月とされています。所要期間は変わるため、申請前に最新の案内を確認します。
相続税の申告が必要な場合は、結果を受け取った後の各金融機関への照会にも時間がかかることを見込んで進めます。
参考:ほふり「ご本人又は亡くなった方の株式等に係る口座の開設先を確認したい場合」
生命保険・死亡退職金は、契約先と受取人を確認する
死亡保険金や死亡退職金は、遺産分割の対象になるかどうかと、相続税の対象になるかどうかを分けて確認します。
まずは保険会社や勤務先を調べ、受取人、金額、必要な請求手続きを整理します。
保険証券や保険料の引き落とし履歴を調べる
生命保険については、保険証券、保険会社からの通知、保険料の引き落とし履歴などを調べます。
契約先が分かったら、保険会社へ死亡の連絡をし、照会・請求できる人の範囲と必要書類の案内を受けます。
手元の資料から契約先が分からない場合は、生命保険協会の「生命保険契約照会制度」を利用する方法もあります。会員会社の対象契約の有無を有料で照会する制度で、利用できる人や調査対象には条件があります。
死亡退職金については、勤務先へ制度の有無、受給者、支給額、支給が確定した時期などを確認します。
死亡保険金と入院給付金では、財産の扱いが異なる
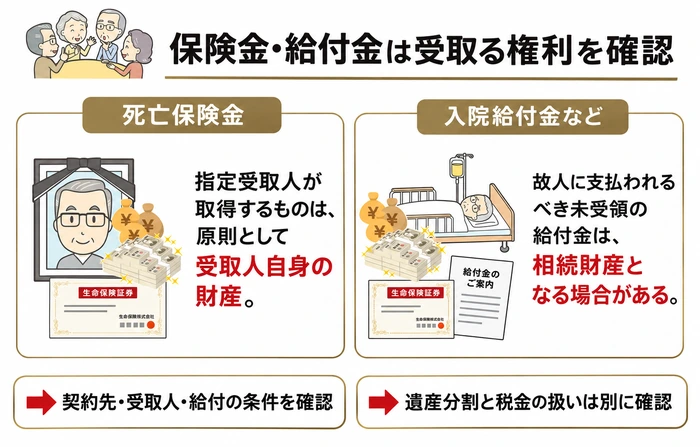
指定された受取人が受け取る死亡保険金は、原則として受取人固有の財産となり、遺産分割の対象にはなりません。
一方、生前の入院や手術に対する給付金で、故人自身が受取人となっていた未受領分は、原則として相続財産になります。
保険の種類だけで判断せず、契約上の受取人と、何に対して支払われる給付なのかを確認します。
死亡保険金や死亡退職金は、相続税の対象になる場合がある
死亡保険金が遺産分割の対象外でも、故人が保険料を負担していた部分は、税法上のみなし相続財産として相続税の対象になります。
死亡退職金も、死亡後3年以内に支給が確定したものは、みなし相続財産に当たります。判断基準は、実際の受取日ではなく、支給される金額が確定した時期です。
保険会社や勤務先の通知書などで、受取人、金額、死亡退職金の支給確定日を整理します。相続税の対象であっても、非課税枠や基礎控除などにより、納税が生じない場合があります。
詳しくは、国税庁の「相続税の課税対象になる死亡保険金」と「相続税の課税対象になる死亡退職金」をご覧ください。
自動車・貴金属・出資金なども確認する
預貯金や不動産以外にも、自動車、貴金属、出資金に関する権利、還付金などが財産調査の対象になります。
金額を記録する際は、遺産分割の検討用か、相続税申告用かなど、財産目録の作成目的と評価の基準日を明確にします。
自動車・バイクは、評価の基準日に合わせて価額を調べる
相続税の計算では、原則として死亡日時点の価額を、売買実例や専門家の査定などを参考に評価します。
死亡後に売却した場合も、売却日や金額、査定資料を記録します。その売却額を、そのまま相続税の評価額にできるとは限りません。
出資金や保険料の還付金を確認する
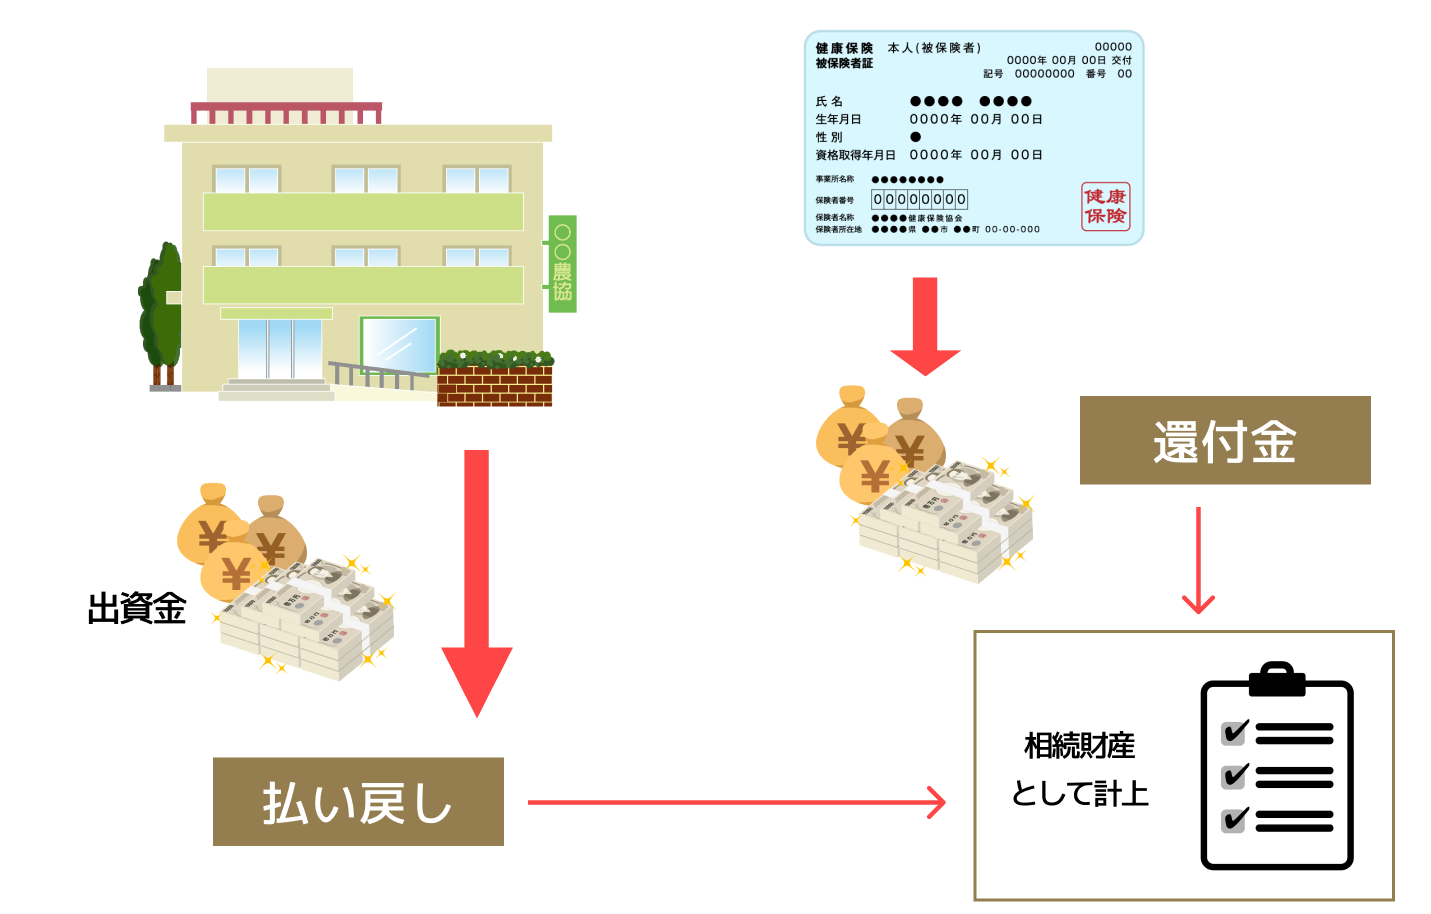
農協(JA)や信用金庫などと取引があった場合は、預貯金とは別に出資金を持っていなかったかを確認します。
出資金の承継や持分の払戻しなどの取扱いは、取引先によって異なります。出資の有無、金額、必要な相続手続き、払戻しの時期などを照会します。
健康保険料や介護保険料などの還付金がある場合は、誰に還付されるものかを確認します。故人に帰属する還付請求権を相続人が引き継ぐ場合は、相続財産として整理します。
貴金属・骨董品・家財道具は、品目と価額を整理する
貴金属や骨董品などは、品目、数量、保管場所を整理します。価額が分からない場合は、売買事例や専門家の査定・鑑定などを参考にします。
相続税の計算では、原則として死亡日時点の価額を評価するため、後日の査定額や売却額を使う場合も、基準日との関係を確認します。
家具や家電などの家庭用動産については、相続税の評価上、1個または1組の価額が5万円以下のものを、世帯ごとにまとめて評価することができます。
ただし、「家財一式なら10万円」といった一律の金額が定められているわけではありません。品目や状態、売買事例などに応じて整理します。
【マイナスの財産】借入金・ローン・未払金を調べる方法
相続財産の調査では、預貯金や不動産とあわせて、借入金やローン、未払金などの負債も確認します。
財産と負債の両方を整理することで、相続するか、相続放棄などを検討するかの判断材料が得られます。
まずは手元の契約書や返済の記録を調べ、借入先が分かったものから内容を確認します。取引先が分からない場合は、信用情報機関への開示請求を利用する方法もあります。
契約書や通帳から、借入先と返済状況を確認する
借入れや未払金を調べる際は、次のような資料を確認します。
- 金銭消費貸借契約書、借用書、保証に関する書類
- ローンやクレジットカードの利用明細、返済予定表
- 通帳の引き落とし履歴、振込履歴
- 金融機関や契約先から届いた通知書、請求書
借入先が分かったら、故人が亡くなったことを伝え、残高や契約内容、必要な手続きを確認します。
調べた内容は、借入先、契約の種類、残高の基準日、金額、確認に使った資料などに分けて記録します。
信用情報機関の開示で、登録されている契約を調べる
借入先が分からない場合や、ほかにも契約がないか調べたい場合は、信用情報機関への開示請求を検討できます。
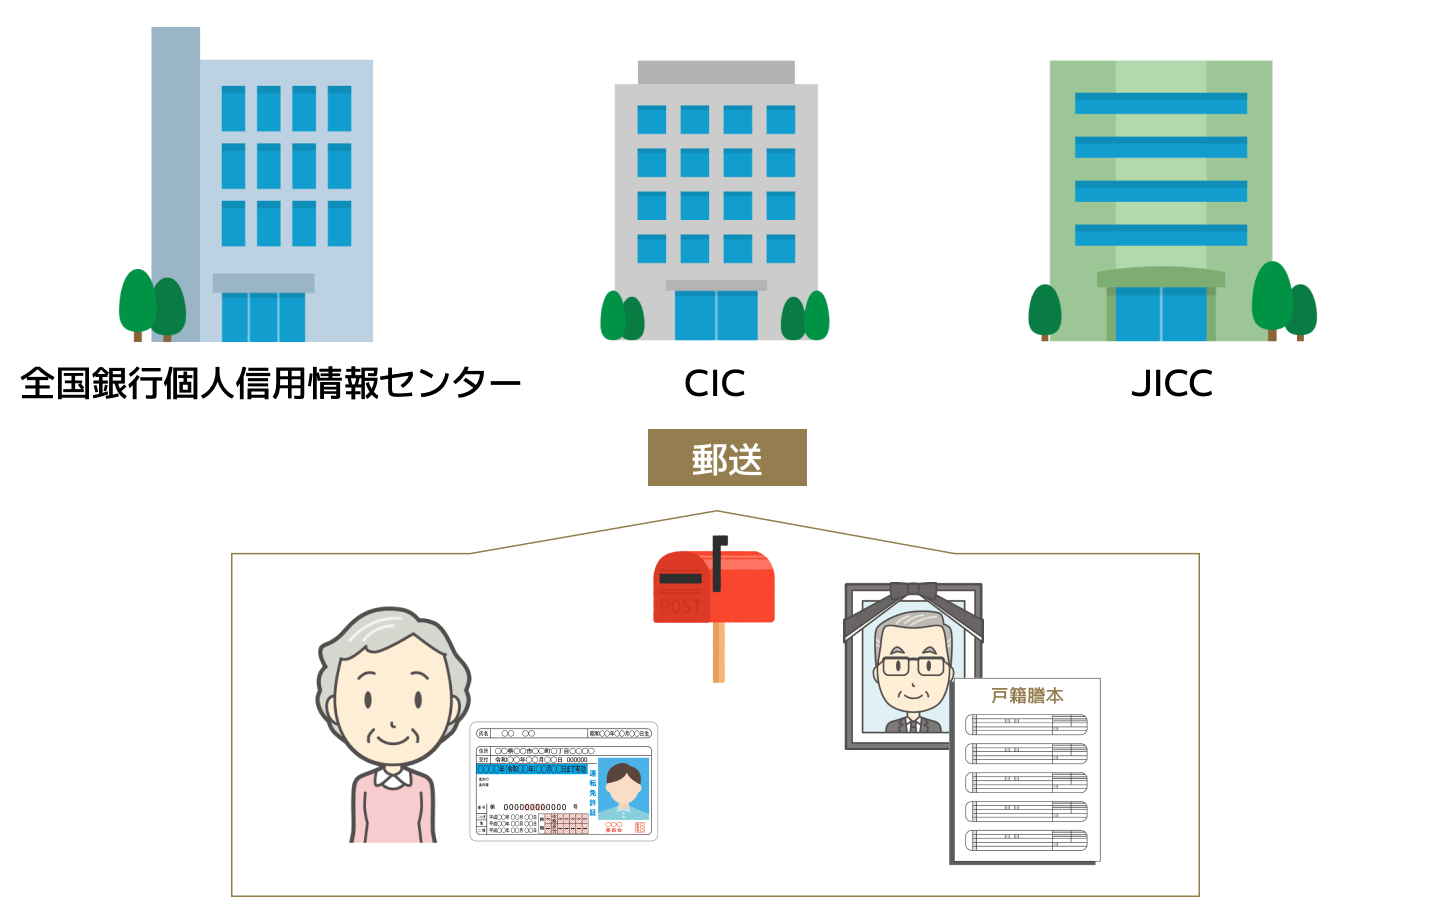
主な信用情報機関には、CIC、JICC、全国銀行個人信用情報センターがあります。各機関には、加盟会社から登録されたローンやクレジットなどの契約内容・返済状況等が記録されています。
ただし、「銀行ならこの機関」「クレジットカードならこの機関」と一律に分けられるわけではありません。登録先は、会社の加盟状況や契約によって異なります。
各機関の公式案内で登録情報の範囲を確認し、必要な開示を申し込みます。
死亡者の情報開示は、申込者の条件と必要書類を確認する
亡くなった方の信用情報を開示できる人の範囲は、機関によって異なります。
主な申込者と郵送開示手数料は、次のとおりです。
| 機関 | 郵送開示手数料 | 公式案内 |
|---|---|---|
| CIC | 1,500円 | 「情報開示を申し込む」の郵送開示欄 |
| JICC | 2,177円 | 死亡者の開示に必要な書類・手数料 |
| 全国銀行個人信用情報センター | 2,403円 | 2026年4月1日以降の手数料改定 |
※2026年11月2日確認時点。通常の郵送開示の金額です。申込書類の発送費や証明書の取得費用などは別途必要になります。代理人による手続きの条件は、各機関の案内をご確認ください。
申込みは、主に次の流れで進めます。
- 申込者の条件に合う申込書を用意する
- 故人の死亡と相続関係等を確認できる書類、申込者の本人確認書類などをそろえる
- 指定された方法で手数料を用意し、必要書類を郵送する
- 開示結果を受け取り、判明した契約先へ残高や契約内容を確認する
本人確認書類の組合せや、戸籍等の原本・写しの指定、発行後の期間などは機関ごとに異なります。書類を取得する前に、申込者に該当する案内を確認すると準備しやすくなります。
開示結果に記載された残高は、必ずしも死亡日時点の金額とは限りません。必要な基準日の残高や、その後の請求については、登録元の会社へ確認します。
開示結果に載らない負債は、手元の資料などで確認する
信用情報の開示で分かるのは、その機関に登録されている情報です。個人間の貸し借りなど、登録対象にならないものや、すでに削除された情報までは確認できません。
保証に関する情報が登録される場合もありますが、すべての保証債務を開示結果だけで把握できるわけではありません。
借用書、保証契約書、通帳の入出金履歴、郵便物なども調べ、必要に応じて事情を知る人へ確認します。分からない部分は、未確認事項として記録しておきます。
支払いと、相続するかどうかの判断を分けて進める
借金の請求が届いた場合は、契約内容、請求額、誰に支払いを求めているのかを確認します。
相続放棄を検討しているときは、故人の預貯金などから返済する前に、その行為の扱いを確認します。相続財産を処分して支払った場合は、単純承認とみなされることがあるためです。
すでに支払っている場合は、支払日、金額、支払元、支払いに至った経緯を整理します。
相続を承認するか放棄するかの判断期間は、原則として、自分のために相続が始まったことを知った時から3か月以内です。調査をしても期間内に判断できない場合は、期間が満了する前に、家庭裁判所へ期間の伸長を申し立てる方法があります。
相続財産調査を自分で進めるか、専門家に依頼するかの判断ポイント
相続財産の調査は、相続人自身で進めることができます。
手元の通帳や郵便物を整理し、判明した金融機関などへ必要書類や照会方法を確認するところから始められます。
一方、調査に使える時間が限られている場合や、不動産登記・相続税の申告なども必要な場合は、専門家への依頼も選択肢です。
依頼を検討するときは、現在分かっていることと、手助けが必要な作業を整理すると、依頼先や依頼範囲を選びやすくなります。
専門家への依頼を検討する3つの目安
専門家に依頼するかどうかは、調査に使える時間、財産の種類、相続人との連絡状況などを踏まえて判断します。
すべてを任せるほか、一部の作業だけ依頼できるかを確認する方法もあります。
仕事や家事などで、調査の時間を確保しにくい場合
財産調査では、書類の収集や金融機関への照会、回答内容の整理などが必要です。
まずは各窓口の受付時間や、郵送などで対応できる範囲を確認すると、自分で進められる作業を把握しやすくなります。
時間を確保しにくい場合は、戸籍の収集や財産調査など、依頼したい作業を具体的に整理します。対応できる範囲は、専門家や依頼内容によって異なります。
財産の種類が多く、評価や手続きの判断が必要な場合
預貯金、不動産、有価証券など、財産の種類によって調査先や必要書類は異なります。
不動産の相続登記や相続税の申告が必要な場合は、それぞれの業務を担当できる専門家への依頼を検討できます。
自分で手元の資料を整理し、登記や税務に関する部分を依頼するなど、作業を分担する方法もあります。

相続人への連絡や書類の取りまとめに手助けが必要な場合
相続人が遠方に住んでいる場合などは、資料の共有や書類の取りまとめに時間がかかることがあります。
連絡や書類収集を依頼したい場合は、どこまで対応してもらえるかを確認します。
ただし、相続人間で遺産の分け方などについて意見が対立し、その交渉を代理人に任せたい場合は、弁護士が依頼先となります。合意した内容を書類にすることと、対立する意見を交渉で調整することは、担当できる業務が異なります。
相続手続きを自分で進めやすいケースや、必要な準備・注意点については、こちらで解説しています。
どの専門家に依頼する?業務内容に合わせた選び方
専門家を選ぶ際は、依頼したい内容が、その資格で対応できる業務に含まれているかを確認します。
財産調査に加えて登記や申告なども必要な場合は、複数の専門家が分担して対応することもあります。
以下に紹介する費用は、あくまで目安です。実際の金額は、財産や相続人の状況、依頼する業務の範囲、各事務所の料金体系によって異なります。依頼前には、見積もりで報酬と実費の内訳、追加費用が発生する条件を確認することが大切です。
行政書士|相続人・財産の調査や、合意した内容の書類作成
行政書士には、法的な紛争がない相続について、相続人や財産の調査、戸籍などの収集、相続人間で合意した内容に基づく遺産分割協議書の作成などを依頼できます。
不動産登記や税務申告も必要な場合は、それぞれを担当する専門家との業務分担や費用を確認します。
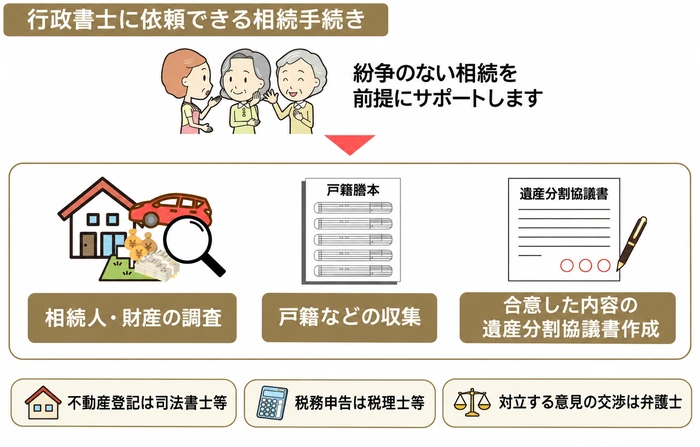
行政書士に銀行口座の解約手続きなどを依頼した場合、費用の目安は3万円〜10万円となります 。
また、銀行口座の解約から、提携する司法書士を通じた不動産の名義変更まで、遺産相続の手続きをまとめて依頼する場合の費用は、20万円〜が相場となっています。
戸籍の収集や各種手続きの書類作成などを任せることができます。まずは煩雑な事務作業を手放したいと考える方に、有効な選択肢となるでしょう。
司法書士|不動産の相続登記
土地や建物の相続登記を依頼したい場合は、司法書士が選択肢となります。
相続登記に必要な書類の収集や、登記申請書の作成、申請の代理などを依頼できます。
相続登記など、権利に関する登記の申請代理や登記申請書の作成を業として行えるのは、司法書士・弁護士です。

ご自宅の相続登記にかかる司法書士費用の相場は、10万円〜15万円です 。
財産調査に加えて複雑な登記申請までを一貫して任せられます。後から不動産の手続きだけを別に依頼する二度手間を防ぐことができます。
税理士|相続税の申告要否の確認や、財産評価・申告書作成
相続税の申告が必要か判断したい場合や、申告のための財産評価・税額計算・申告書作成を依頼したい場合は、税理士が選択肢となります。
相続税の申告は相続人自身で行うこともできますが、専門家へ依頼する場合の税務代理や申告書作成などは、税理士等の法律上認められた資格者が担当します。
依頼時には、申告に必要な財産調査や資料収集が、どこまで業務に含まれるかも確認します。

相続税の申告にかかる税理士費用は20万円〜となっており、遺産総額の1〜2%くらいが目安となります 。
一般的に財産調査と申告業務をセットで引き受けてもらえます。
財産の金額が非課税枠である「基礎控除額」を超えそうな場合は、早めの相談が安心です。
弁護士|相続人間の交渉や、調停・審判の代理
遺産の分け方や預貯金の使途などについて意見が対立し、相手方との交渉を任せたい場合は、弁護士が依頼先となります。
家庭裁判所の遺産分割調停・審判についても、代理人としての対応を依頼できます。なお、調停手続きは、弁護士に依頼せず本人で行うことも可能です。

遺産相続すべてを弁護士に依頼した場合、相談料は無料〜30分5,000円前後が相場となります 。
実際に依頼した際の報酬金は、事件の経済的な利益の額によって変動するのが一般的です。
また、報酬金とは別途で着手金が必要になることが一般的です 。
使い込みが疑われるケースでも、弁護士専用の権限を利用して個人では難しい調査を実施できます。
費用は依頼範囲と見積もりの内訳で確認する
専門家への費用は、依頼する業務や財産・相続人の状況、事務所の料金体系によって異なります。
財産調査だけを依頼する場合と、書類作成や名義変更、申告なども依頼する場合では、見積もりに含まれる作業が変わります。
依頼前には、主に次の点を確認します。
- 調査・書類収集・書類作成など、報酬に含まれる業務
- 証明書の発行手数料や郵送費などの実費
- 財産や相続人が増えた場合など、追加費用が生じる条件
- 他の専門家が担当する業務と、その費用が見積もりに含まれているか
すでに集めた資料や調査済みの内容を伝えると、これから依頼する作業と費用を整理しやすくなります。
費用相場について、詳しくはこちらで解説しています。
まとめ|手元の資料から調べ、財産と負債を一覧に整理する
相続財産調査では、預貯金や不動産などの資産に加え、借入金や未払金などの負債も確認します。調べた内容は、遺産の分け方、相続するか放棄するか、税金の申告が必要かを判断する材料になります。
まずは遺言書の有無を確認しながら、通帳や郵便物、契約書などから手がかりを集めます。金融機関や役所などへの照会に必要な書類は、それぞれの案内に合わせて準備します。
判明した財産と負債は、金額の基準日や確認に使った資料とともに「財産目録」へ記録します。分からない部分は「調査中」として残し、回答や証明書がそろった段階で更新すると、次に調べることも整理しやすくなります。
財産調査そのものに一律の法定期限はありませんが、相続放棄や税金の申告には期限があります。ご自身に関係する期限を把握し、判断に必要な情報から優先して調べることが大切です。
調査は相続人自身で進められます。時間の確保や専門的な判断に手助けが必要な場合は、依頼したい作業を整理し、その業務を担当できる専門家を選ぶ方法もあります。