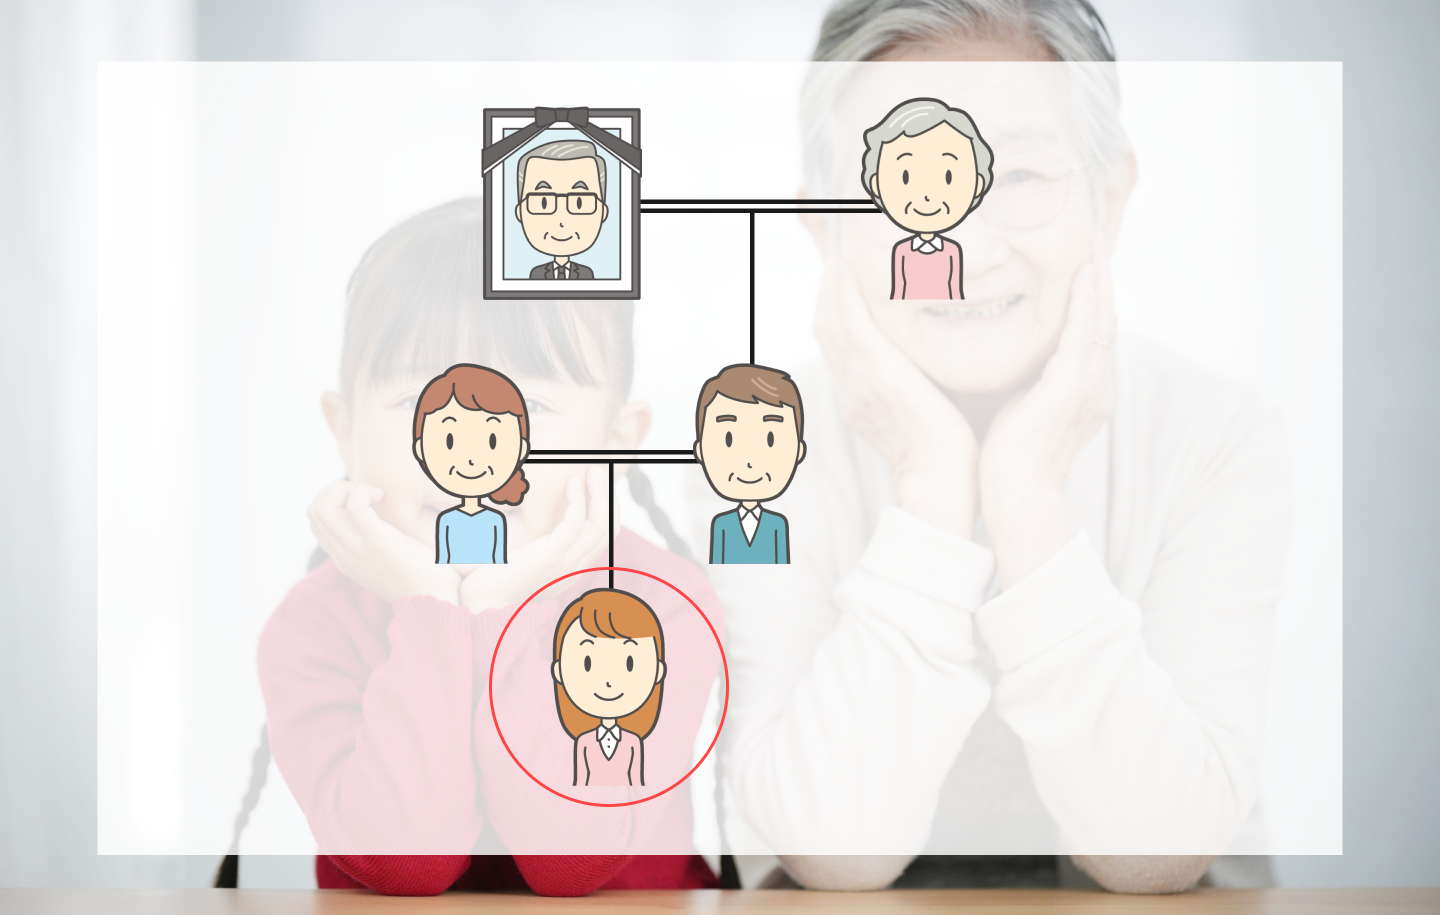
「祖父母が亡くなったら孫も相続できるの?」「親が先に亡くなっている場合はどうなるの?」と、孫の相続権について迷うことがあります。
孫が祖父母の法定相続人になるのは、祖父母と養子縁組をしている場合と、親に代わって相続する「代襲相続」が発生する場合です。代襲相続は、祖父母の子にあたる親が、その祖父母より先に亡くなっている場合などに発生します。
相続人になる立場によって、法定相続分の計算方法や、相続税の2割加算の扱いは異なります。法定相続人にならない孫にも、遺言による遺贈や生前贈与、生命保険などによって財産を残す方法があります。
この記事では、孫が相続人になる2つのケースと、法定相続分の計算方法を解説します。あわせて、相続権を判断する際の確認点、相続税や未成年者の手続き、孫へ財産を残す主な方法を紹介します。
法定相続人の順位と孫の位置づけ
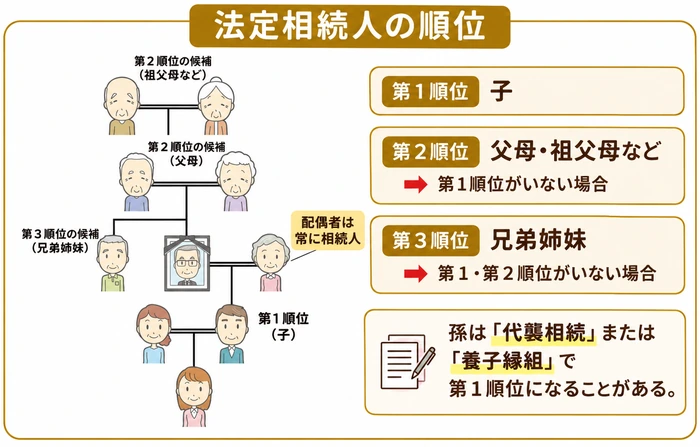
法定相続人とは、民法で「相続する権利がある」と定められている人のことです。
被相続人(亡くなった人)の配偶者は常に法定相続人となり、それ以外の親族には優先順位が設けられています。
第一順位は子、第二順位は父母や祖父母などの直系尊属、第三順位は兄弟姉妹です。原則では、順位の高い人がいる場合は、順位の低い人は相続人になりません。
第2順位の人は第1順位の相続人がいない場合に、第3順位の人は第1順位・第2順位の相続人がいない場合に相続人になります。
法定相続人の順位について、より詳しい内容はこちらで解説しています。
孫は、代襲相続によって、または祖父母との養子縁組により法律上の子として、第1順位の相続人になることがあります。
次の章では、孫が法定相続人になる2つのケースを解説します。
【図解】孫が法定相続人になる2つのケース
ここでは、養子縁組と代襲相続について、孫が相続人になる仕組みをそれぞれ説明します。
ケース① 孫が養子になっている場合
祖父母と孫が養子縁組をしている場合、孫は法定相続人になります。
養子縁組とは、血縁関係の有無にかかわらず法律上の親子関係を成立させる手続きです。
祖父母が孫を養子にすると、孫は法律上「子」として扱われるため、第一順位の法定相続人となります。
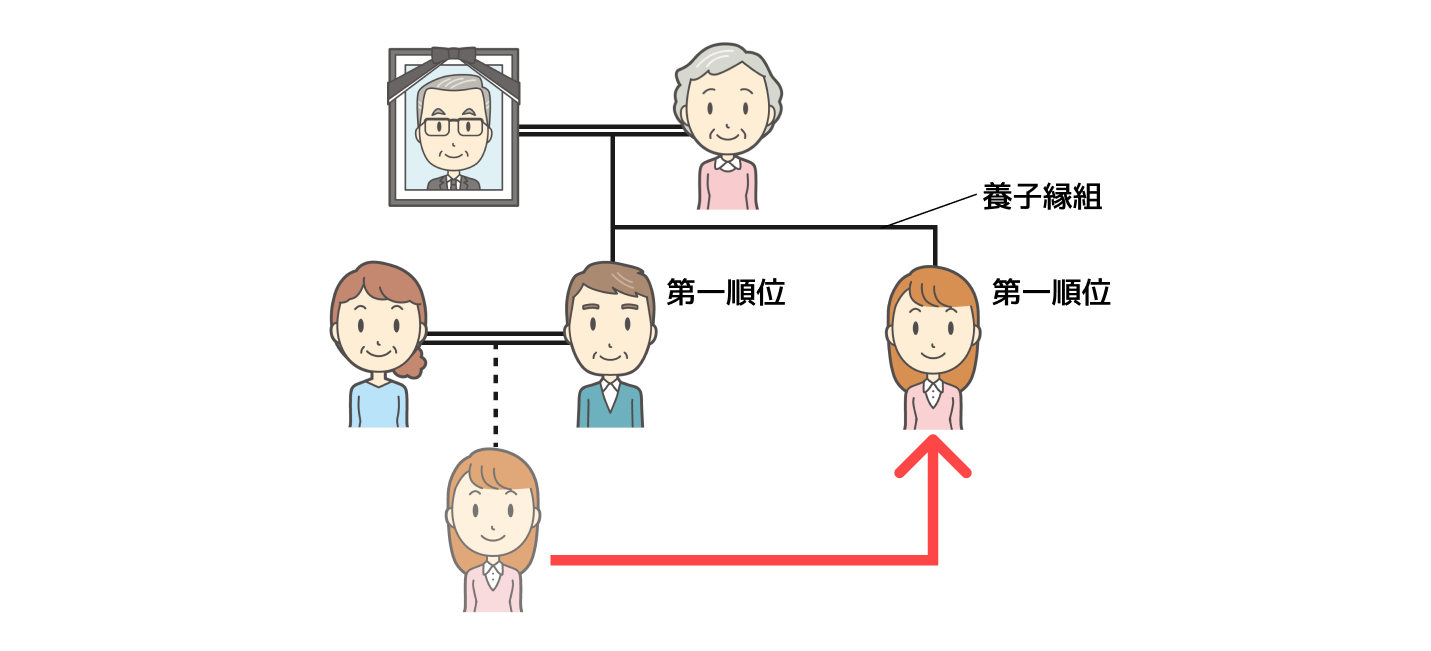
遺言書がなくても、養親である祖父母の遺産を相続できます。
例えば、祖父に実子が1人いて、孫1人を養子にしていた場合、実子と養子である孫は、どちらも子として相続人になります。孫自身の親が存命でも、相続人になる点が特徴です。
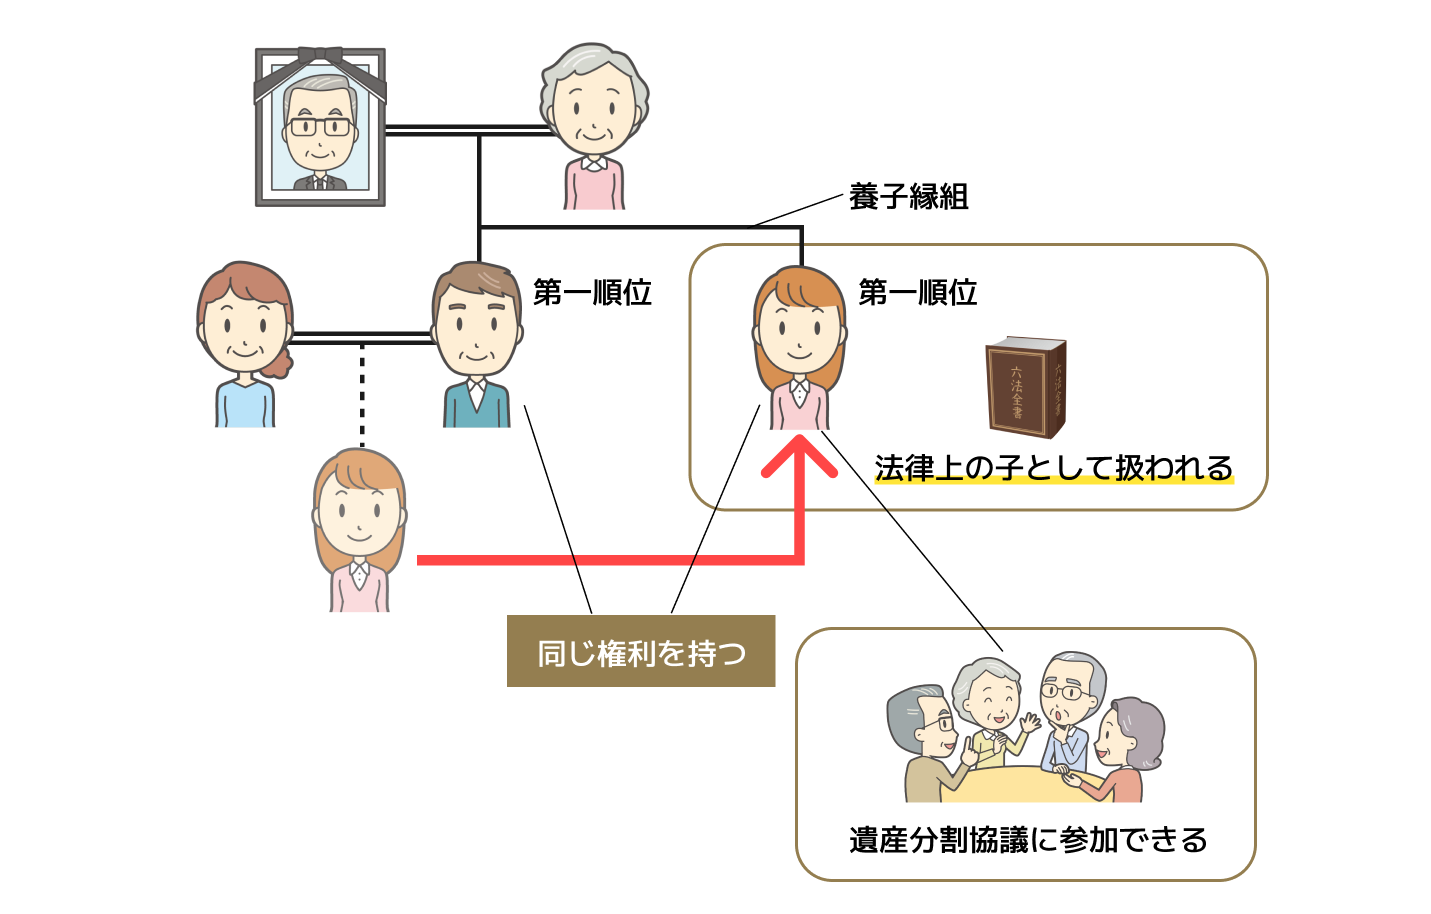
ただし、孫を養子にした場合には、相続税に特有の取扱いがあります。詳しくは、後述する「孫が相続するときの相続税のポイント」で説明します。
ケース② 代襲相続が発生する場合
孫が法定相続人になるもう一つのケースが代襲相続です。
代襲相続とは、本来相続人になるはずだった子が相続開始前に亡くなっている場合などに、その子に代わって孫が相続する制度をいいます。
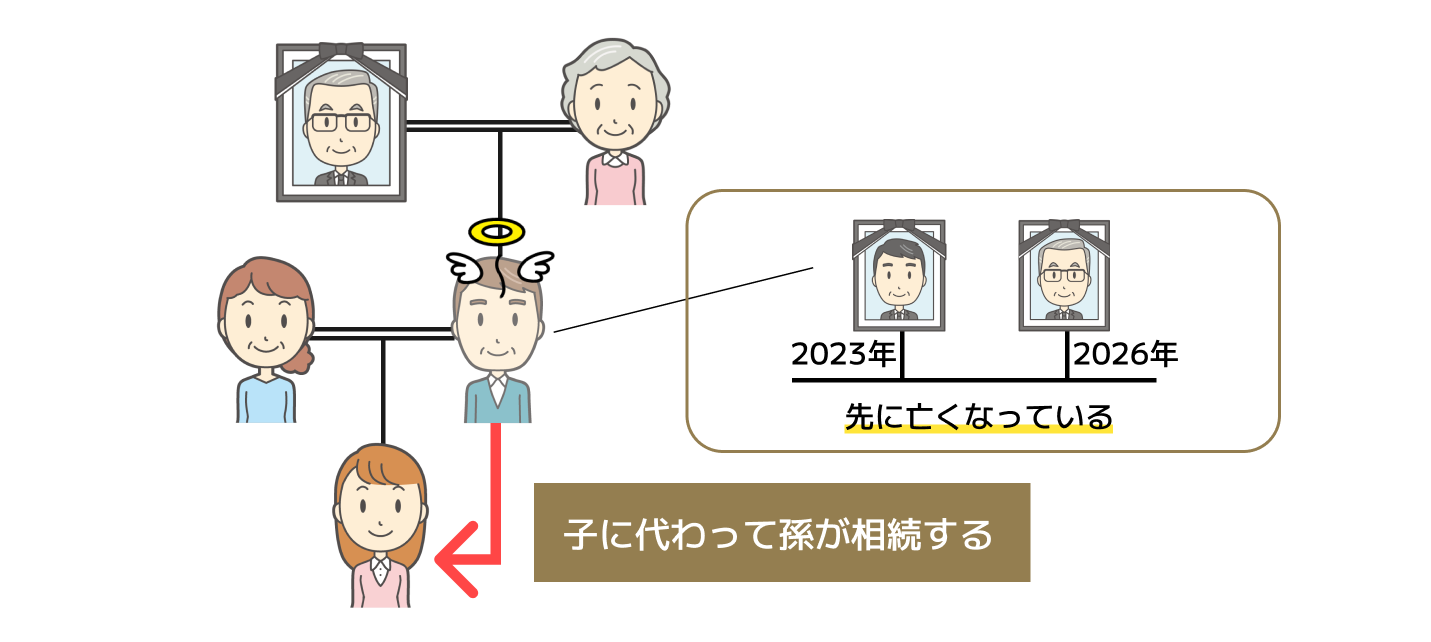
養子縁組とは異なり、特別な手続きをしなくても法律上当然に発生します。
そのため、被相続人の子がすでに亡くなっている場合は、孫が相続人に含まれている可能性があります。
相続人を正確に把握しないまま手続きを進めると、遺産分割協議のやり直しが必要になることもあるため注意が必要です。
親が祖父母より先に亡くなっている場合
例えば、祖父が亡くなった時点で本来相続人となるはずの父親がすでに死亡している場合、父親の子である孫が相続権を引き継ぎます。
この場合、祖父の兄弟や祖父母へ相続権が移るわけではありません。父親が受け取る予定だった相続分を、孫が承継する形になります。
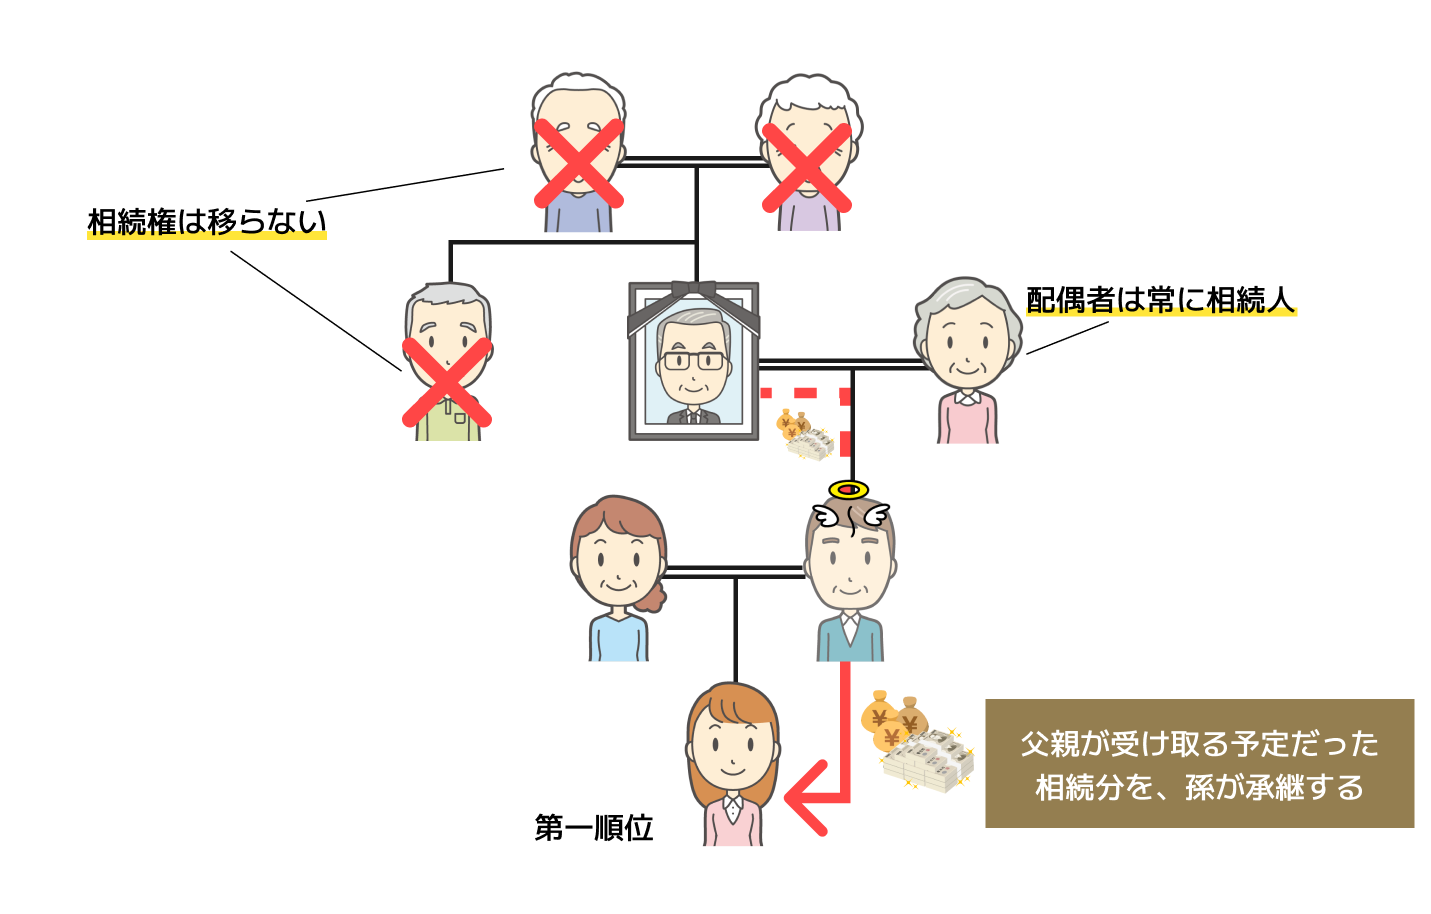
そのため、親が亡くなっている家庭では、自分が相続人になる可能性があることを認識しておく必要があります。
親が相続欠格・相続廃除になった場合
親が生存していても、代襲相続が発生する場合があります。
それが相続欠格または相続廃除です。
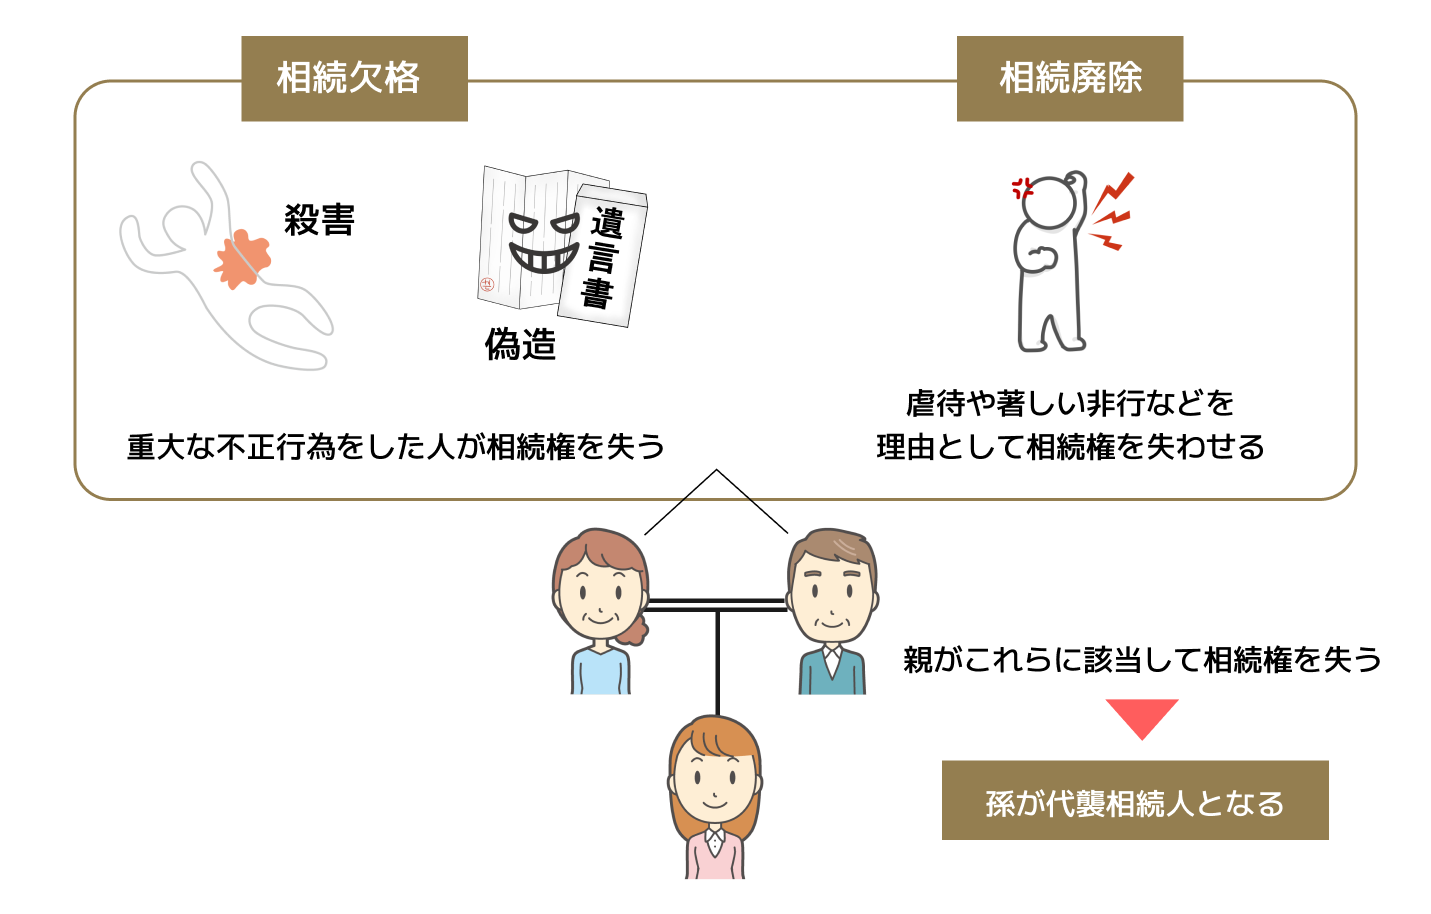
相続欠格とは、被相続人の殺害や遺言書の偽造など重大な不正行為をした人が相続権を失う制度です。
一方、相続廃除は被相続人への虐待や著しい非行などを理由として相続権を失わせる制度を指します。
親がこれらに該当して相続権を失った場合、その子である孫が代襲相続人となります。
親が生きているからといって、必ずしも孫が相続人になれないわけではありません。
孫も亡くなっている場合はひ孫が再代襲相続する
代襲相続は孫の代で終わるとは限りません。
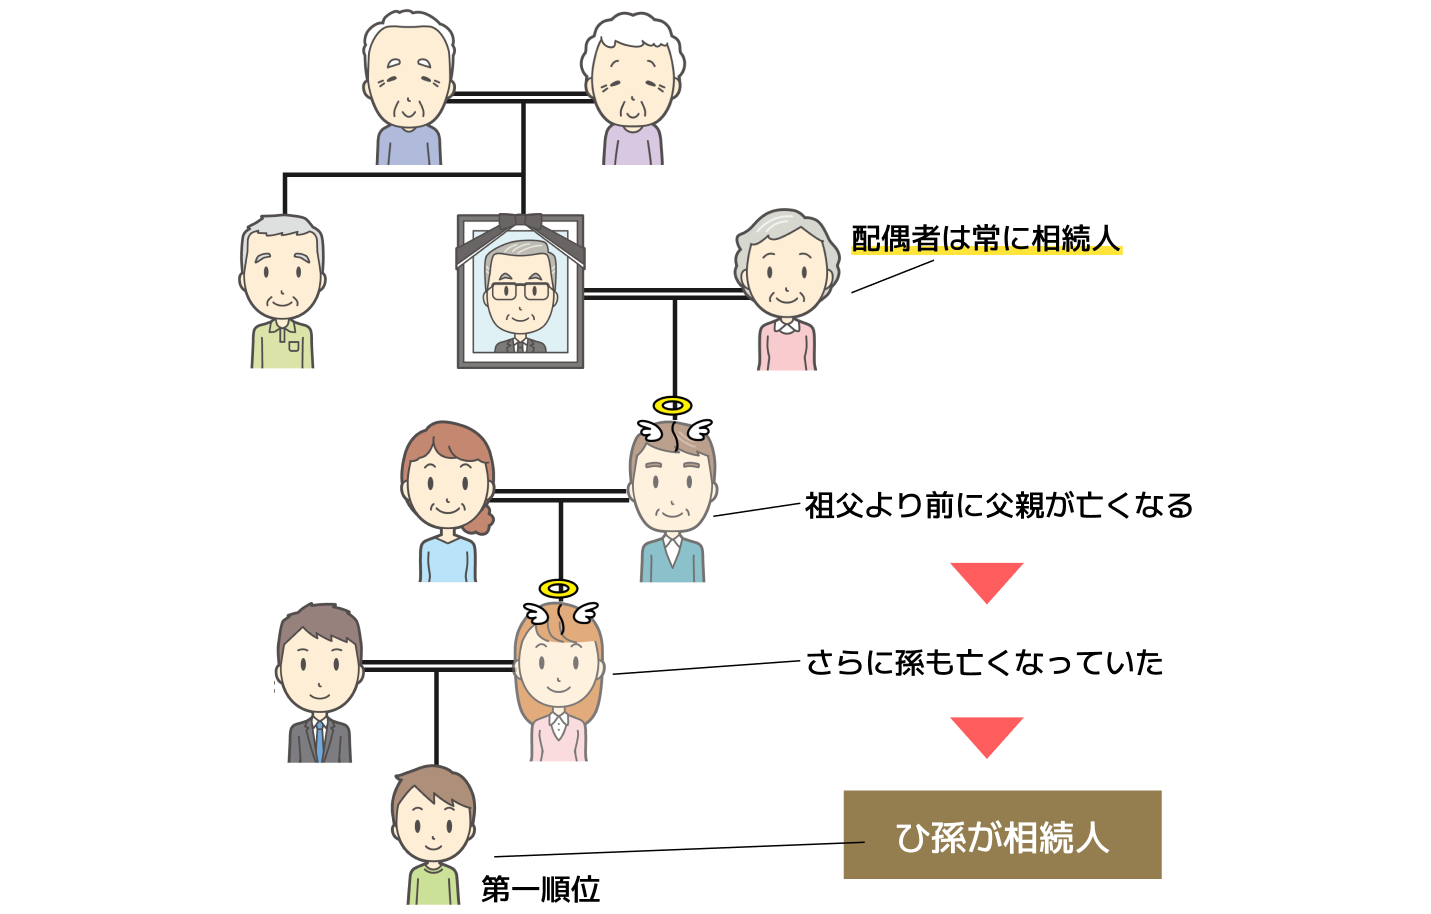
孫も相続開始前に亡くなっている場合は、その子であるひ孫がさらに相続権を引き継ぎます。これを再代襲相続といいます。
例えば、祖父より前に父親が亡くなり、その後さらに孫も亡くなっていた場合には、ひ孫が相続人になります。
なお、被相続人の子の系統では再代襲相続が認められています。一方で、兄弟姉妹の代襲相続では甥や姪までに限られ、再代襲は認められていません。
そのため、代襲相続が複数世代に及ぶケースでは、家系図を確認しながら相続人を確定することが重要です。
【図解】孫が相続するときの法定相続分
孫の法定相続分は、代襲相続によって相続人になる場合と、養子縁組によって相続人になる場合で、計算方法が異なります。
養子縁組では孫自身を法律上の子の人数に含めて計算し、代襲相続では親の法定相続分を基に計算します。
また、法定相続分はあくまで法律上の目安であり、必ずその割合で分けなければならないわけではありません。
ここでは、孫が相続人になった場合の法定相続分について、具体例で確認します。
養子縁組では、孫自身を法律上の子の人数に含める
祖父母と養子縁組をした孫は、法律上は子として扱われます。そのため、相続が発生した際は実子と同じ順位・同じ割合で相続することが可能です。
例えば、祖父に配偶者である祖母と、存命の実子である父・叔母がいて、さらに孫1人を養子にしていた場合です。
この場合、法律上の子は父・叔母・養子となった孫の3人です。祖母の法定相続分は2分の1で、残りの2分の1を3人で均等に分けます。
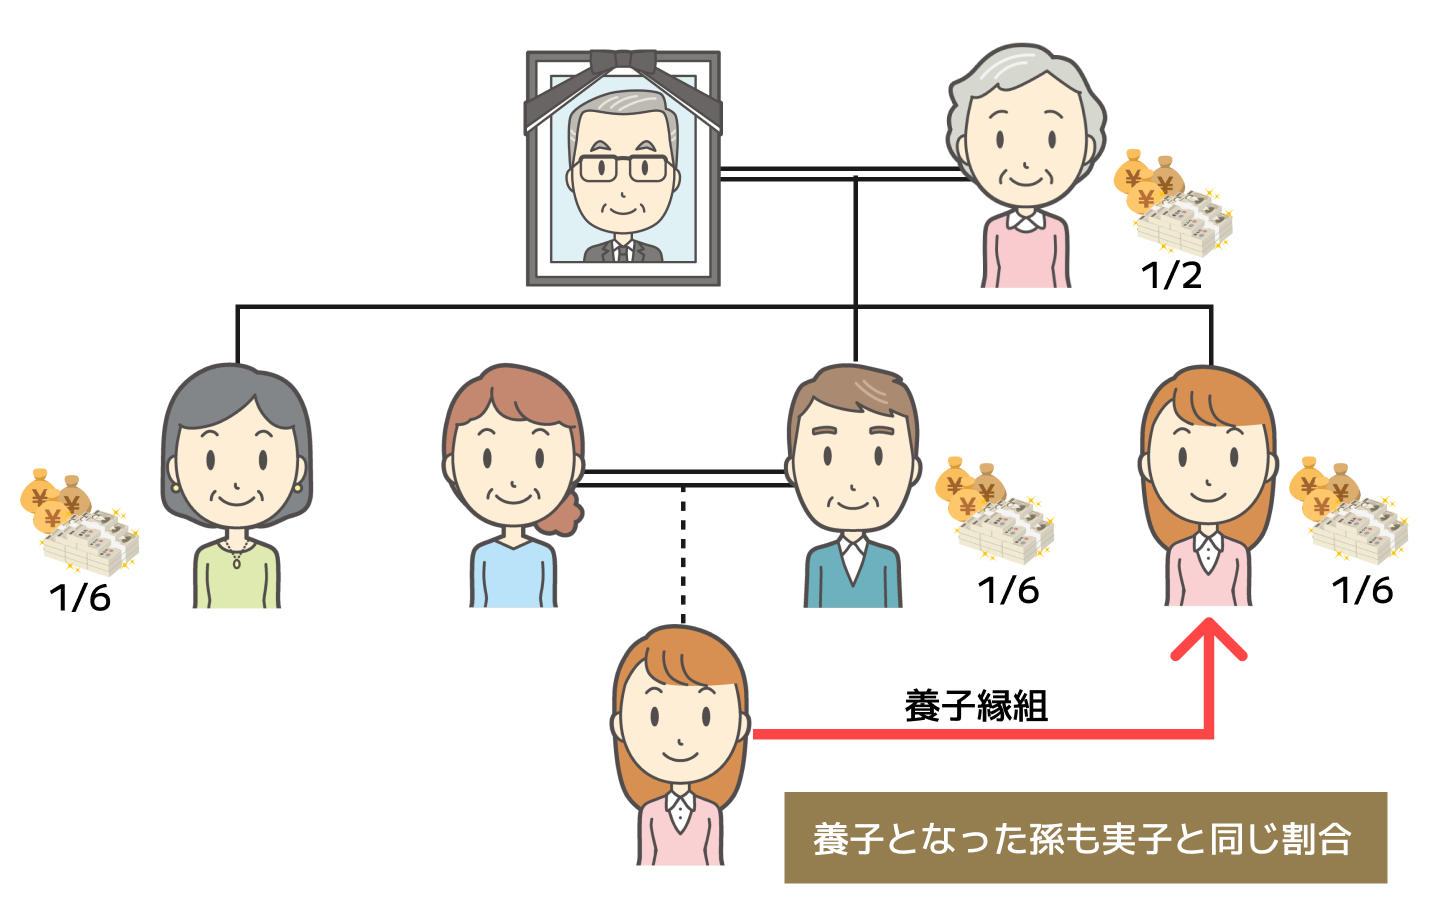
この例では、父が存命でも、養子となった孫自身に6分の1の法定相続分があります。
代襲相続では、親の法定相続分を孫が引き継ぐ
代襲相続する孫は、親が受け取るはずだった法定相続分を引き継ぎます。同じ親を代襲する孫が複数いる場合は、その親の法定相続分を均等に分けます。
例えば、祖父に配偶者である祖母と、子である父・叔母がいる家族を考えます。父が祖父より先に亡くなっている場合、父の子である孫が代襲相続します。
父が存命であれば、祖母の法定相続分は2分の1、父と叔母はそれぞれ4分の1です。父を代襲する孫の人数によって、次のようになります。
| 相続人 | 父を代襲する孫が1人の場合 | 父を代襲する孫が2人の場合 |
|---|---|---|
| 祖母 | 2分の1 | 2分の1 |
| 叔母 | 4分の1 | 4分の1 |
| 孫 | 4分の1 | それぞれ8分の1 |
孫が1人なら、父の4分の1をそのまま引き継ぐため、叔母と同じ割合になります。
孫が2人なら、父の4分の1を2人で分けるため、それぞれ8分の1になります。孫が3人なら、父の4分の1を3人で分けるため、それぞれ12分の1になります。
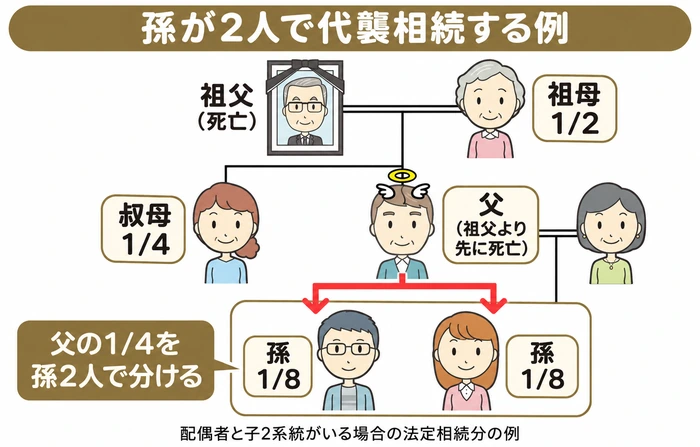
なお、複数の親の系統で代襲相続が発生する場合も、孫全員で一律に分けるのではなく、それぞれが代襲する親の法定相続分を基に計算します。
法定相続分どおりに分けなければならないわけではない
法定相続分は、遺産を分ける際の基準として民法で定められた割合ですが、必ずしもその割合に従う必要はありません。
相続手続きの現場では、「法定相続分どおりに分けなければならないのか」というご質問をいただくことがあります。
実際には、相続人全員が合意すれば、法定相続分と異なる割合で遺産を分けることも可能です。民法では、共同相続人は協議によって遺産を分割できると定められています。
孫が代襲相続や養子縁組によって相続人になった場合でも、まずは法定相続分を一つの目安として、他の相続人と十分に話し合うことが大切です。
例えば、特定の相続人が自宅を取得し、他の相続人が預貯金を多く受け取るといった分け方も、相続人全員が合意していれば問題ありません。
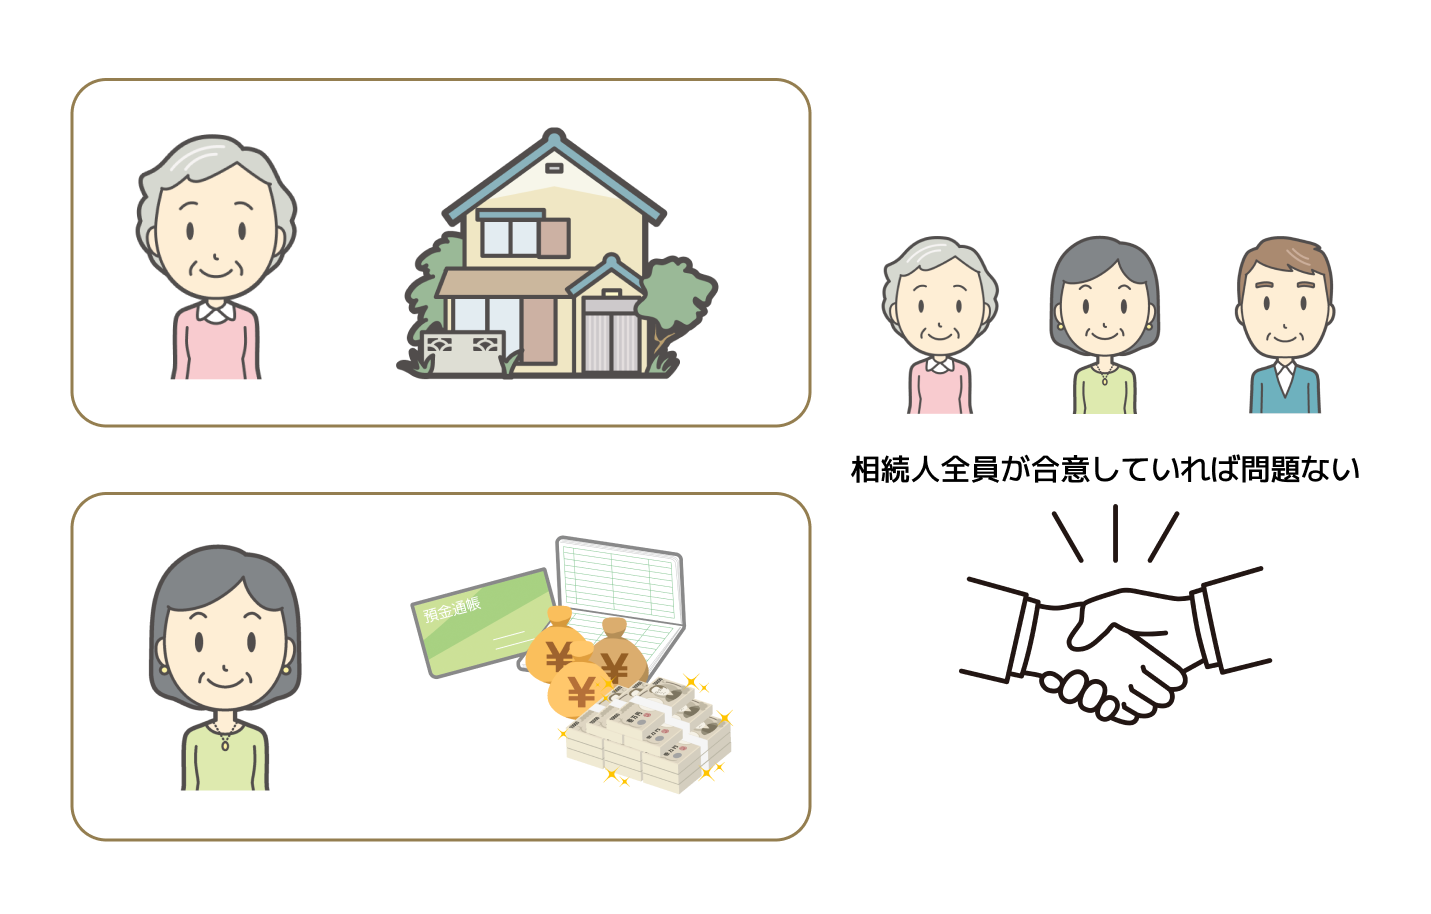
法定相続分はあくまで法律上の基準です。実際の遺産分割では、相続人全員が納得できる形で話し合いを進めることが大切です。
遺産分割協議については、こちらで解説しています。
孫の相続権を判断するときに確認したいケース
孫が祖父母の法定相続人になるかどうかは、法律上の要件に沿って判断します。
親が相続放棄をした場合、その放棄を理由とする代襲相続は発生しません。
遺言で財産を受け取る予定だった親が先に亡くなった場合も、その権利が自動的に孫へ引き継がれるわけではありません。
ここでは、親が相続放棄をした場合と、遺言で財産を受け取る予定だった親が先に亡くなった場合について、孫が財産を受け継げるかを判断する際の確認点を説明します。
親が相続放棄をした場合
親が相続放棄をすると、孫は代襲相続人になれません。相続放棄とは、プラスの財産だけでなく借金などの負債も含めて相続しない手続きです。
家庭裁判所で相続放棄が受理されると、その人は法律上、初めから相続人ではなかったものとして扱われます。
例えば、祖父が亡くなり父が相続放棄した場合でも、父の子である孫へ相続権が移ることはありません。
代襲相続は「死亡」や「相続欠格」「相続廃除」が原因で発生する制度であり、相続放棄は対象外です。
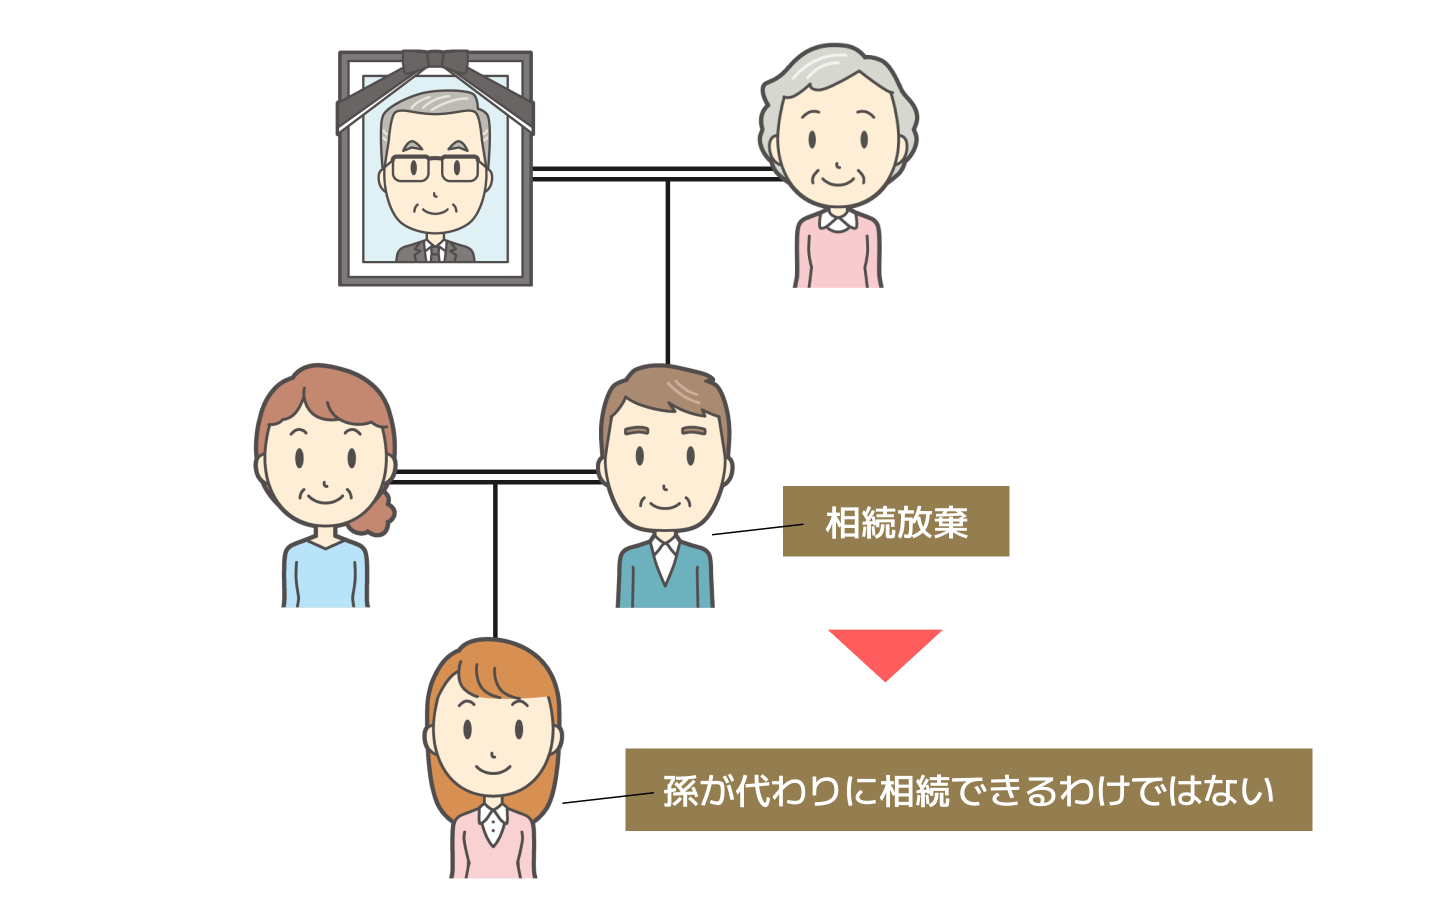
親への遺言の指定は、孫に自動的には引き継がれない
遺言に「長男に相続させる」「長男へ遺贈する」と書かれていても、長男が遺言者より先に亡くなっていた場合、その部分は原則として効力を生じません。
孫が親に代わって法定相続人になることと、遺言で親に指定された財産をそのまま取得できることは、分けて考える必要があります。
その財産について、ほかに有効な遺言の指定がなければ、原則として相続人に帰属します。孫も代襲相続人となる場合は、他の相続人とともに、遺産分割協議などで財産の分け方を決める立場になります。
子が先に亡くなった場合にも孫へその財産を残したいときは、「長男が遺言者より先に亡くなった場合は、長男の子である孫に相続させる」といった予備的な定めを遺言に記載する方法があります。
なお、遺言の文言や内容によっては例外的な解釈がされる場合もあるため、個別のケースでは専門家への確認が必要です。
孫が相続するときの相続税のポイント
孫が祖父母の財産を取得する場合、確認したいのが相続税の「2割加算」です。
対象になるかどうかは、法定相続人であるかだけでは決まりません。遺贈で財産を受け取る場合、代襲相続人になる場合、養子として相続する場合に分けて確認します。
相続税の2割加算が適用されるケース
相続税の2割加算は、財産を取得した人と故人との関係に応じて、税額控除前の相続税額に20%を加算する制度です。
例えば、代襲相続人になっていない孫が、遺言による遺贈で財産を取得した場合は、原則として対象になります。
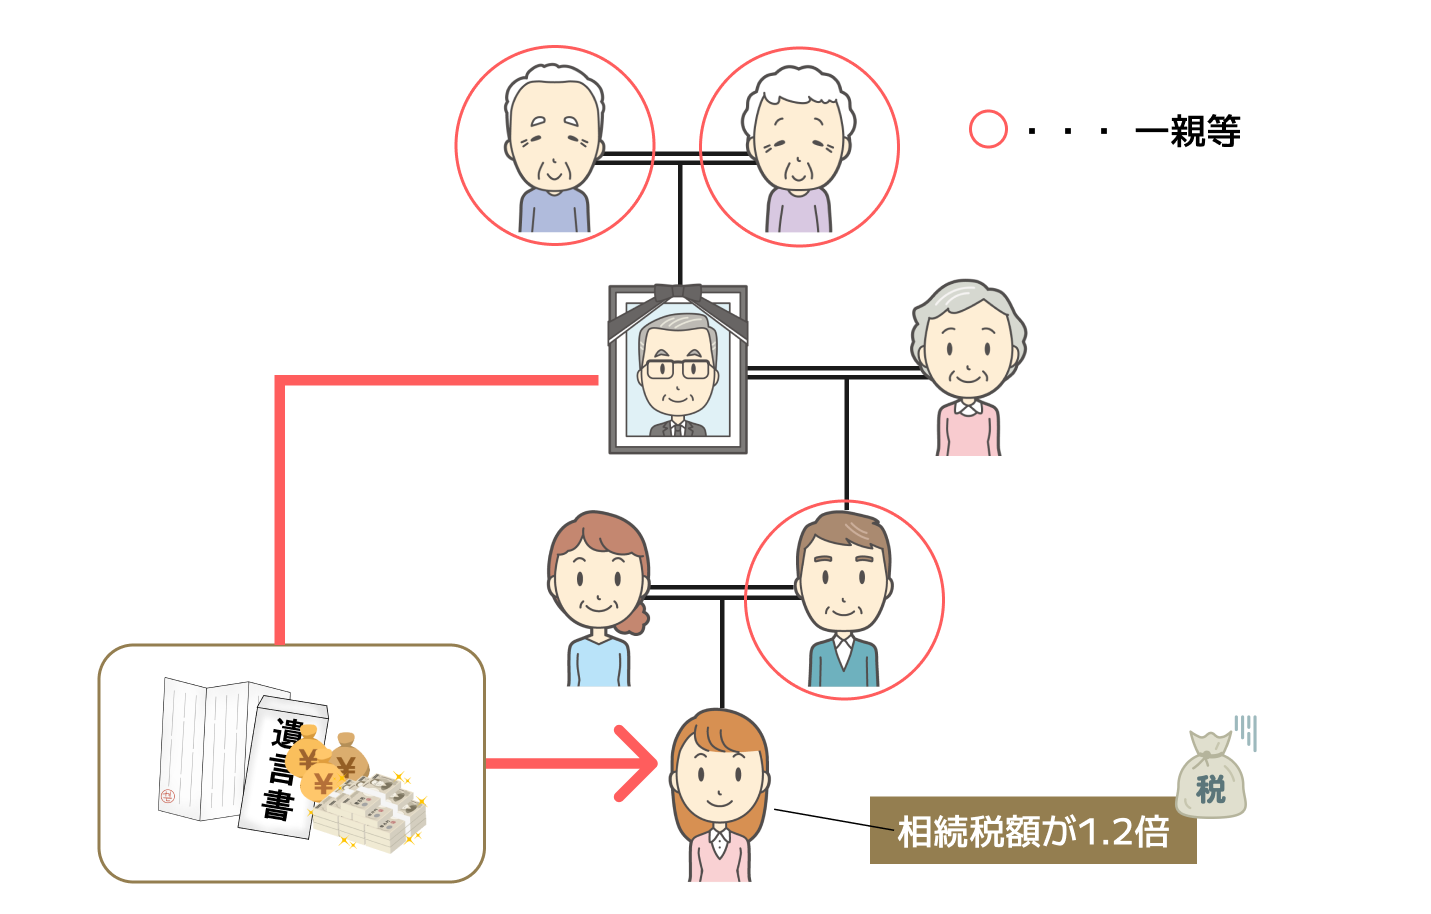
加算額は、孫について計算した税額控除前の相続税額を基に、次のように計算します。
加算額=税額控除前の相続税額×20%
例えば、税額控除前の相続税額が100万円なら、加算額は20万円です。合計120万円から、適用できる税額控除を差し引いて納付税額を計算します。
なお、遺産全体が基礎控除額以下などで相続税額が生じない場合は、2割加算による負担も生じません。
代襲相続人となった孫は2割加算の対象外
親が祖父母より先に亡くなっている場合などに、代襲相続人となった孫は、相続税の2割加算の対象外です。これは、相続税法が、代襲相続人となった孫などを加算対象から除いているためです。
代襲相続人となった孫は、遺言による遺贈で財産を取得した場合も、2割加算の対象にはなりません。そのため、財産の取得方法とあわせて、孫が代襲相続人となっているかを確認します。
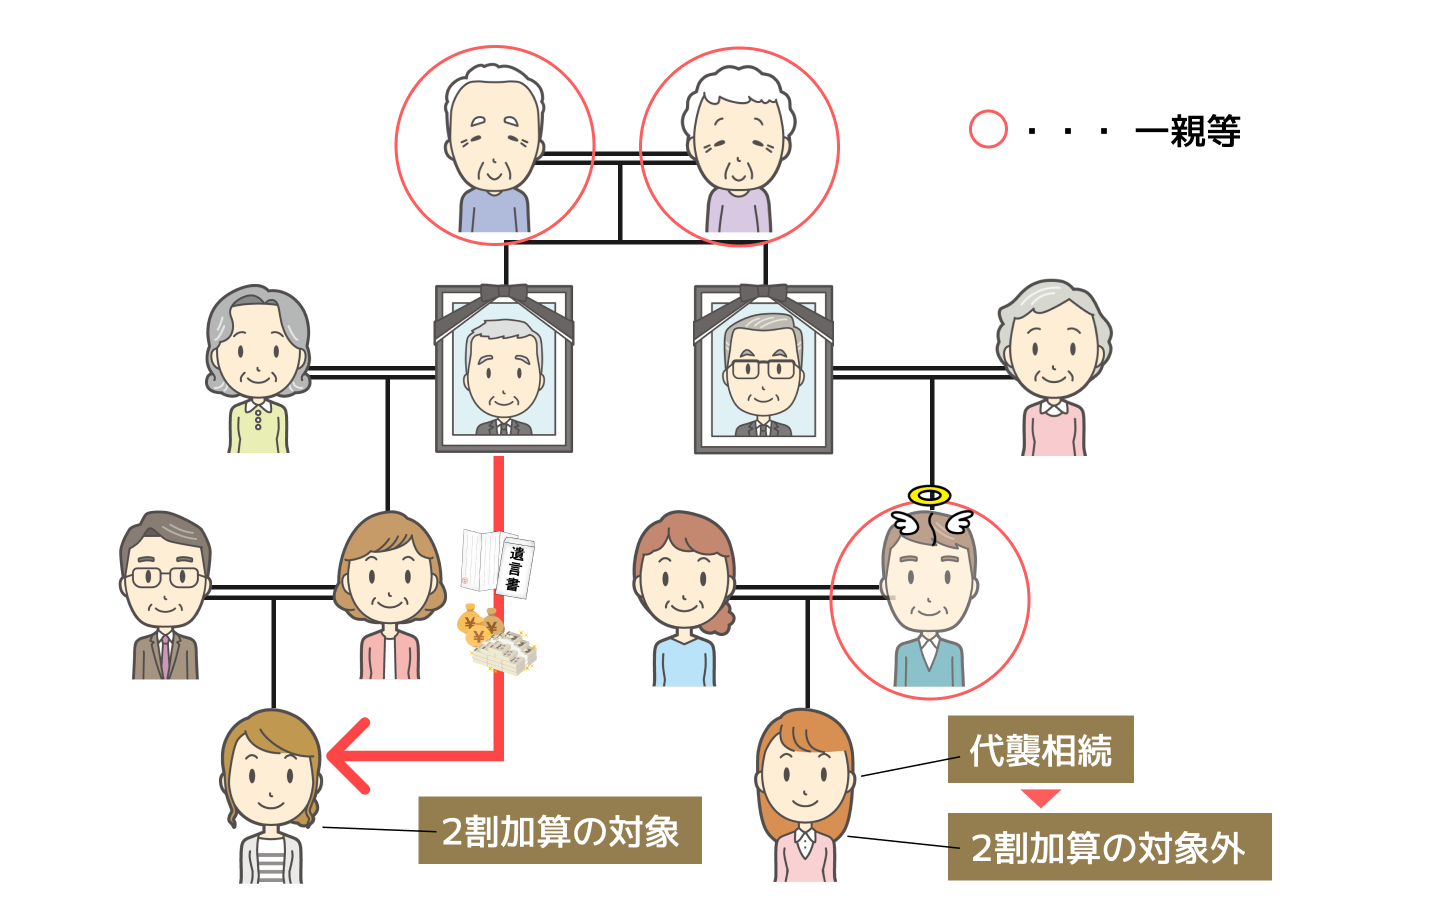
養子となった孫は、代襲相続人にもなっているかを確認する
養子は通常、法律上の子として相続税の2割加算の対象外となります。ただし、故人の孫が養子になっている場合は、原則として2割加算の対象です。
例えば、父が存命で、孫が祖父の養子として相続人になっている場合、その孫は原則として対象になります。
一方、孫が祖父の養子であると同時に、祖父より先に亡くなった父の代襲相続人にもなっている場合は、2割加算の対象外です。
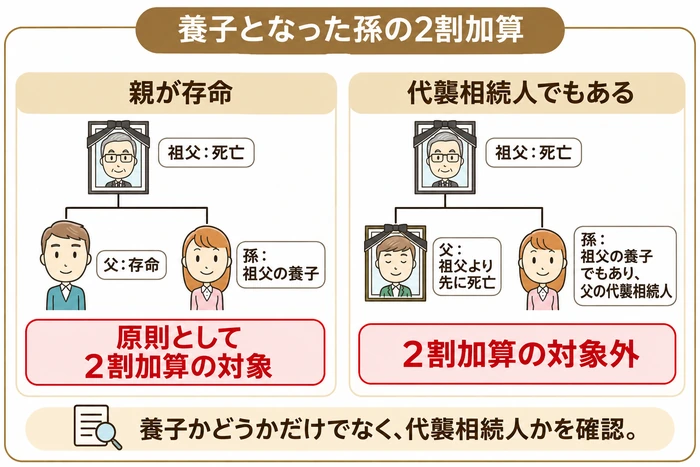
孫を養子にする場合は、法律上の子として相続人になることと、相続税の2割加算の扱いを分けて整理することが大切です。
詳しくは、国税庁の「相続税額の2割加算」をご覧ください。
孫が相続するときに確認したいこと
孫が財産を受け継ぐときは、相続人の範囲や財産・負債の内容、遺留分、未成年者の代理手続きなどを確認します。
相続が始まっている場合と、生前に財産を残す準備をする場合では、確認する内容が異なります。ご自身の状況に合わせて整理することが大切です。
相続人と財産の情報を共有する
遺産分割の話し合いを進める際は、誰が相続人になるのか、どのような財産があるのかを共有します。
孫が代襲相続人や養子として相続人になる場合も、他の相続人とともに手続きを進めます。遺言書がある場合は、その内容を確認したうえで、遺産分割協議が必要な財産を整理します。
戸籍や財産目録など、確認した情報を基に話し合うことで、共通の前提を持って手続きを進めやすくなります。
預貯金や不動産とあわせて、負債も確認する
代襲相続や養子縁組によって孫が相続人になる場合は、預貯金や不動産だけでなく、借入金や未払金などの債務も相続の対象となります。
財産と負債の両方を調べ、内容を把握したうえで、相続するかどうかを判断します。状況に応じて、相続放棄や限定承認を検討する方法もあります。
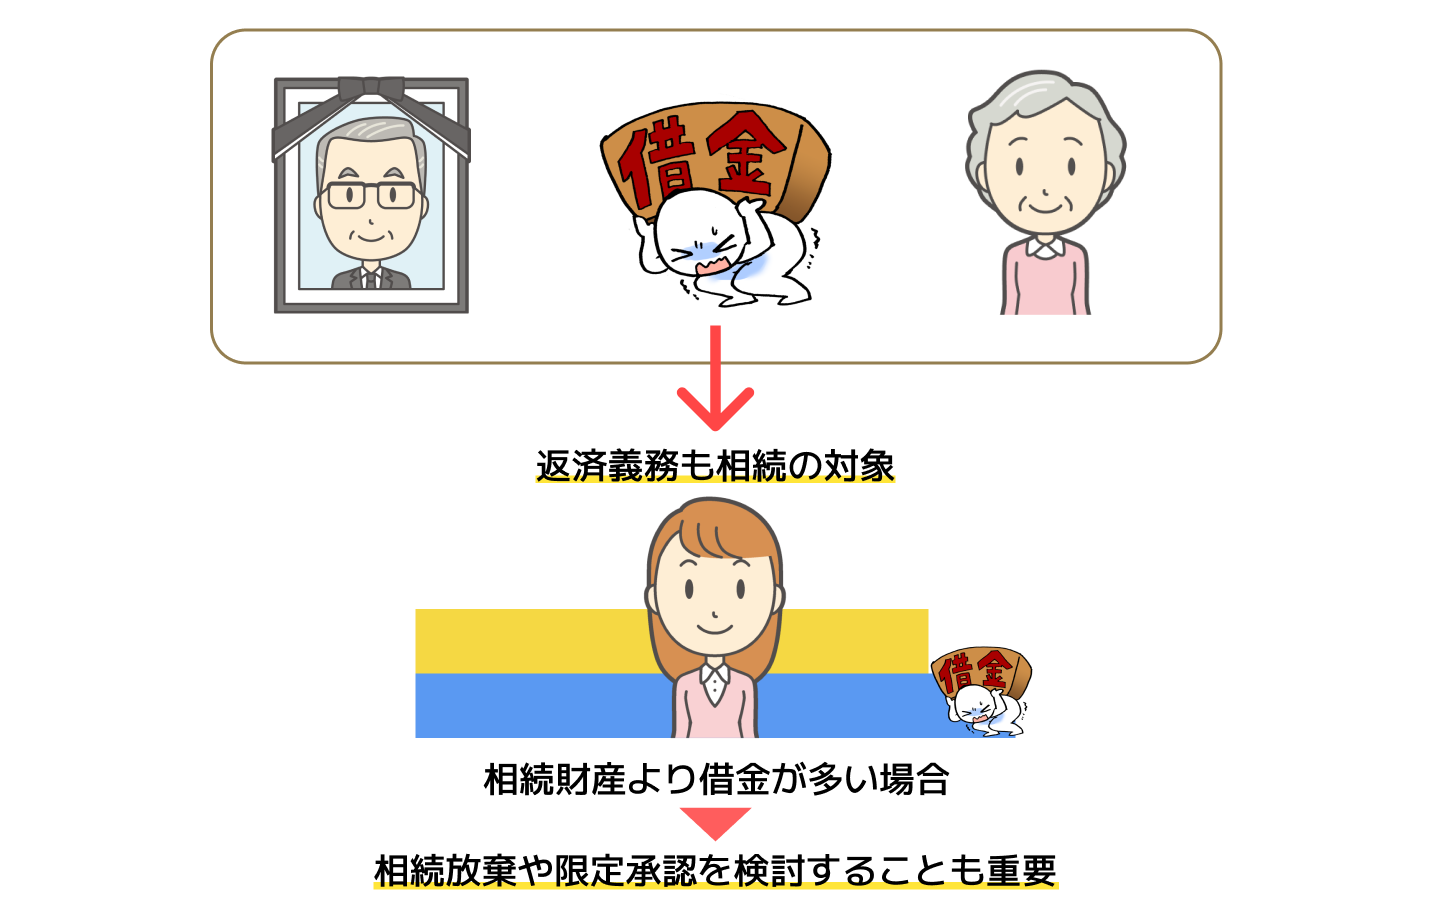
相続放棄や限定承認には期限や要件があるため、財産調査とあわせて手続きの条件を確認します。
財産を残す内容と、他の相続人の遺留分を確認する
遺留分とは、一定の相続人に法律上保障された最低限の取り分です。
孫へ財産を残す際に、配偶者や子など、遺留分を持つ相続人がいる場合は、その人に残る財産もあわせて確認します。
遺贈などによって遺留分が侵害された場合、財産を取得した孫が、遺留分侵害額に相当する金銭の支払いを求められることがあります。
遺言書を作成する際は、孫に残したい財産と、他の相続人の遺留分との関係を整理しておくと、承継内容を検討しやすくなります。
未成年の孫については、手続きを代理する人を確認する
未成年の孫が相続人になる場合は、親権者などの法定代理人が代理して手続きを進めるのが通常です。
ただし、親権者と孫がともに相続人として遺産分割協議をする場合は、双方の利害が関係するため、孫のために特別代理人を選任する手続きが必要になります。
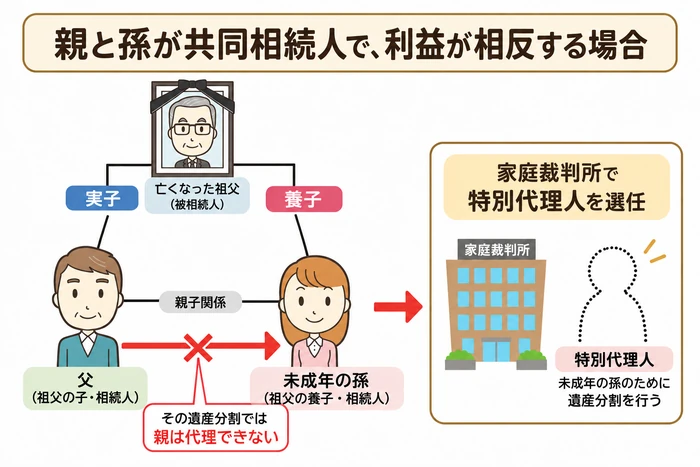
同じ親権者の下にいる未成年の兄弟姉妹が相続人となる場合も、子同士の利害が関係するため、その親が全員を代理して遺産分割協議をすることはできません。
相続人の年齢や親権者との関係、行う手続きに応じて、家庭裁判所への特別代理人選任の申立てが必要かを確認します。
未成年者が相続人になる場合の手続きについては、こちらで解説しています。
生前に準備する場合は、財産と希望する承継内容を整理する
孫へ財産を残したい場合は、財産や負債の一覧を作り、誰に何を残したいかを整理しておく方法があります。
財産の種類や所在をまとめた財産目録は、遺言書の内容を検討したり、相続後の財産確認を進めたりする際の資料になります。
家族に伝えておきたい内容や書類の保管場所も整理し、財産や家族関係に変化があったときに見直すと、状況に合った準備につながります。
孫へ財産を残す主な方法
孫が法定相続人にならない場合でも、遺言による遺贈、生前贈与、生命保険などによって財産を渡す方法があります。
方法によって、財産を渡す時期や手続き、税金の扱いが異なります。非課税制度を利用する場合は、制度ごとの対象者や用途、適用期限も確認します。
養子縁組によって孫を相続人にする方法については、前の章で説明したとおりです。ここでは、それ以外の主な方法を紹介します。
遺言書で孫へ財産を渡す
法定相続人ではない孫にも、有効な遺言によって財産を残すことができます。この場合、遺言によって財産を譲る「遺贈」に当たります。
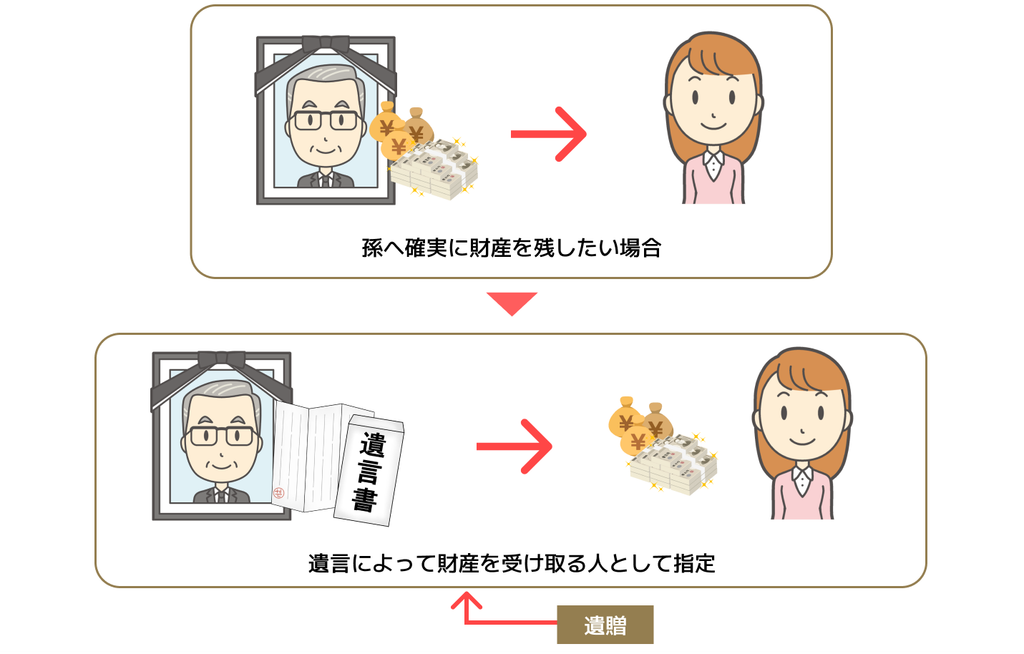
遺言では、自宅や預貯金などの対象財産を指定したり、遺産の一定割合を指定したりできます。誰に何を残すのかが分かるよう、孫の氏名や対象財産を具体的に記載します。
遺留分と、遺言書の作成方式を確認する
遺留分を持つ相続人がいる場合は、その人に残る財産も含めて、遺言の内容を検討します。
自筆証書遺言には、財産目録を除く本文・日付・氏名を本人が手書きし、押印するなどの方式が定められています。作成する方式に応じて、必要な記載事項を確認します。
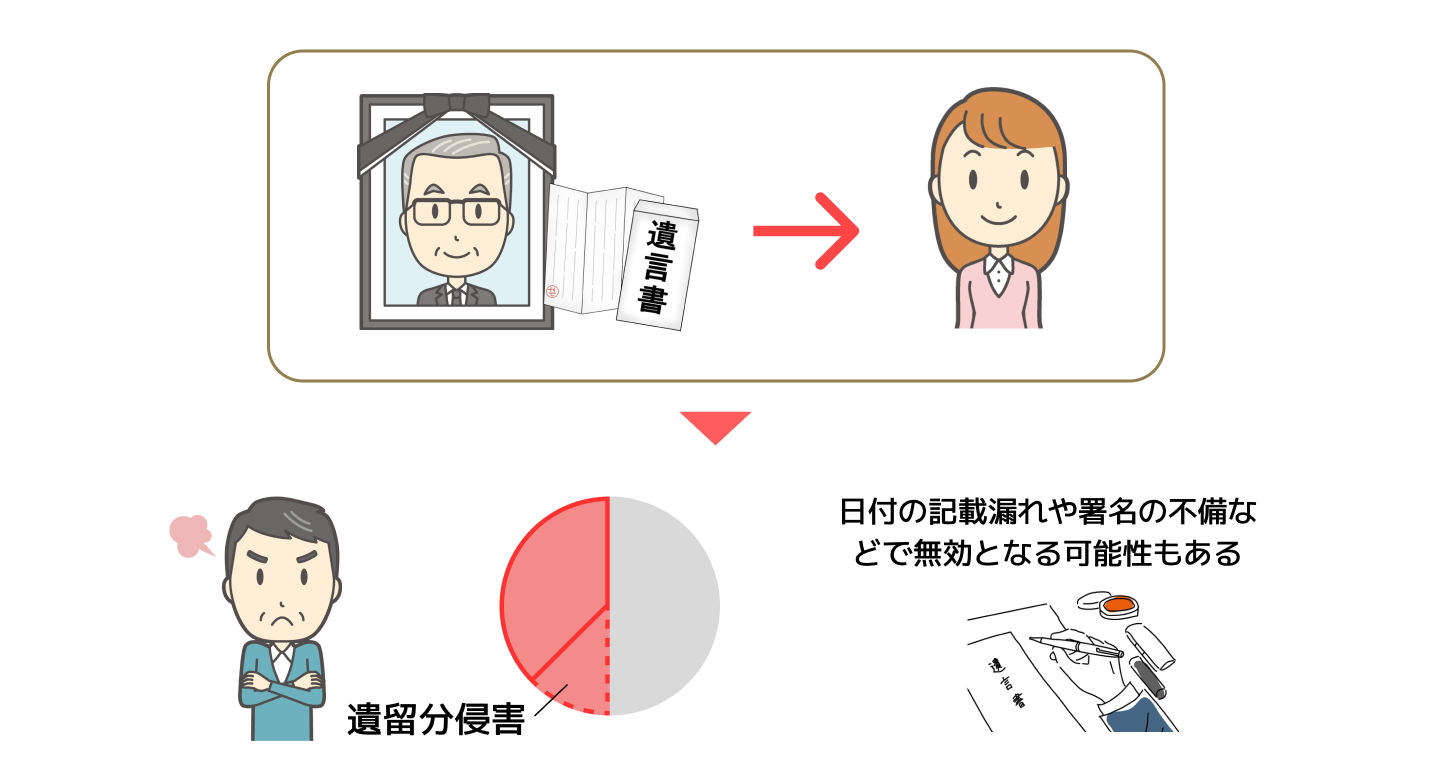
公証人が関与して作成する公正証書遺言も選択肢の一つです。遺言書の種類によって、作成方法や保管方法、死亡後の手続きが異なります。
遺言書については、こちらで解説しています。
生前贈与で財産を渡す
生前贈与は、祖父母が生きている間に、孫と贈与の内容を取り決めて財産を渡す方法です。
贈与税の暦年課税では、孫がその年の1月1日から12月31日までに受けた贈与の合計額から、基礎控除110万円を差し引いて計算します。
基礎控除は贈与者ごとではなく、贈与を受ける孫ごとに年間110万円です。祖父母や父母など複数の人から贈与を受けた場合も、暦年課税の対象となる贈与を合計して判断します。
毎年の贈与については、その都度合意して行う場合と、最初から複数年にわたる給付を約束する場合で、税務上の扱いが異なります。
例えば、「毎年100万円を10年間渡す」と約束した場合は、定期的に給付を受ける権利の贈与として課税されることがあります。
相続や遺贈などで祖父母の財産を取得する場合には、一定期間内の生前贈与が相続税の計算に加算されることもあります。
贈与額だけでなく、課税方法や相続時の取得内容もあわせて整理します。
詳しくは、国税庁の「贈与税がかかる場合」をご覧ください。
孫の教育費を必要な都度支援する
孫の学費や教育費を、必要な都度援助する方法もあります。
祖父母などの扶養義務者から、通常必要と認められる教育費を、必要な都度、直接その支払いに充てるために受け取る場合は、贈与税はかかりません。将来の教育費としてまとめて受け取り、預金として残す場合などは、同じ扱いにはなりません。
なお、「教育資金の一括贈与の非課税制度」は、新たな資金を拠出できる期間が2026年3月31日で終了しました。同年4月1日以降の拠出には、この特例を利用できません。
期限までに所定の手続きを済ませて拠出した資金は、教育資金管理契約の終了時まで、引き続き特例の適用を受けられます。非課税限度額は受贈者1人につき1,500万円で、そのうち学校等以外に支払う対象費用は500万円が上限です。
既に利用している場合は、対象となる費用や領収書等の提出方法、契約終了時などの残額の扱いを、契約先の金融機関で確認します。
詳しくは、文部科学省の「教育資金の一括贈与に係る贈与税非課税措置」と、国税庁の「贈与税がかからない場合」をご覧ください。
結婚・子育て資金の一括贈与を利用する
結婚や子育ての費用を援助する方法として、一定の要件を満たす一括贈与を非課税とする制度があります。
非課税限度額は受贈者1人につき1,000万円で、そのうち結婚に関する費用は300万円が上限です。
対象には、要件を満たす挙式費用や新居の家賃・引越費用、妊娠・出産・育児に関する費用などが含まれます。
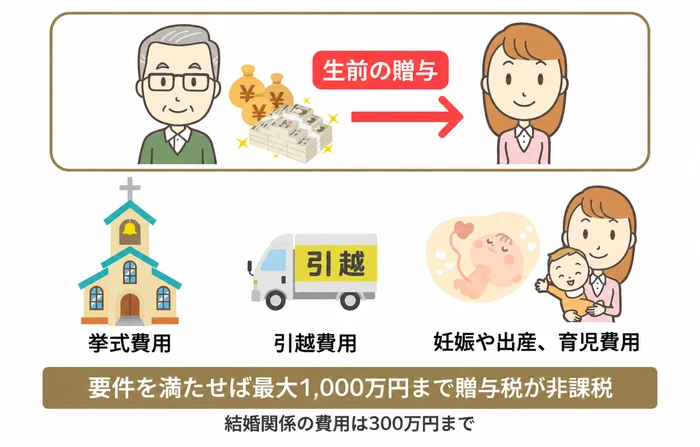
主な条件は、金融機関との管理契約を締結する日に孫が18歳以上50歳未満であることや、贈与を受ける年の前年の合計所得金額が1,000万円以下であることです。金融機関を通じた申告など、所定の手続きも必要です。
現在の適用期限は2027年3月31日です。利用を検討する場合は、対象費用や支払時期、必要書類を取扱金融機関の案内で確認します。
贈与者が亡くなった場合や契約が終了した場合には、残額について相続税や贈与税がかかることがあります。
詳しくは、国税庁の「直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税」をご覧ください。
参考:国税庁:直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税
生命保険の死亡保険金受取人を孫に指定する
孫を死亡保険金の受取人に指定する方法もあります。指定できる範囲や手続きは、保険会社や商品によって異なります。
有効に指定された受取人が取得する死亡保険金は、原則として受取人自身の財産となり、遺産分割とは別に請求します。
税金の扱いは、被保険者・実際の保険料負担者・受取人の組合せによって異なります。亡くなった祖父母が保険料を負担していた部分は、相続税の課税対象になります。
相続人が受け取る死亡保険金には、相続人全体で「500万円×法定相続人の数」という非課税限度額があります。代襲相続や養子縁組によって孫が相続人になっている場合は、適用対象になり得ます。
一方、相続人ではない孫や、相続放棄をした孫が受け取る死亡保険金には、この非課税枠は適用されません。
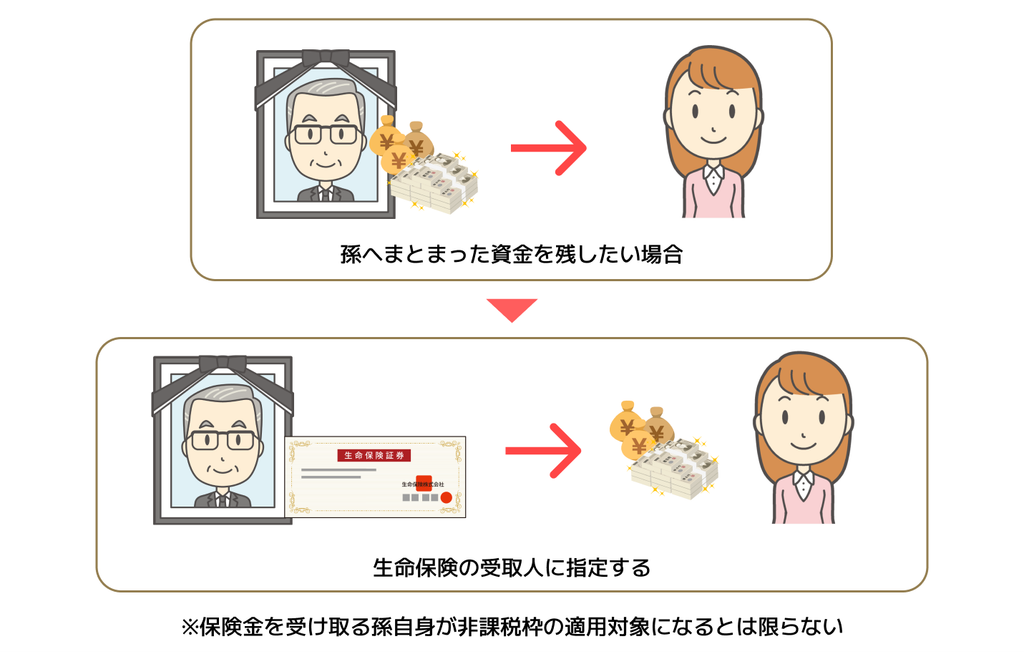
受取人の指定とあわせて、保険料の負担状況や孫の相続上の立場を確認します。
詳しくは、国税庁の「相続税の課税対象になる死亡保険金」をご覧ください。
まとめ|孫が相続人になる条件と、財産を受け継ぐ方法を整理する
孫が祖父母の法定相続人になるのは、祖父母と養子縁組をしている場合と、親に代わる代襲相続が発生する場合です。
法定相続分は、養子縁組では孫自身を法律上の子の人数に含め、代襲相続では親が受け取るはずだった相続分を基に計算します。相続税の2割加算についても、孫が代襲相続人となっているかなどによって扱いが異なります。
親が相続放棄をしても、それを理由とする代襲相続は発生しません。遺言で親に指定された財産も、その親が先に亡くなったからといって、自動的に孫へ引き継がれるわけではありません。
相続が始まっている場合は、戸籍や遺言書で孫の立場を確認し、財産と負債の内容、必要な手続きを整理します。未成年の孫が相続人になる場合は、手続きを代理する人についても確認が必要です。
法定相続人にならない孫にも、遺贈や生前贈与、生命保険などで財産を残す方法があります。生前に準備する場合は、誰に何を残したいかを整理し、それぞれの方法の条件や税金の扱いを踏まえて検討できます。