亡くなった方が生命保険に加入していたか、どの保険会社と契約していたか分からない場合でも、最初から多くの保険会社へ問い合わせる必要はありません。
手元の資料や支払い履歴から手がかりを探し、保険会社の候補が分かればその会社へ確認します。
契約先を特定できない場合は、生命保険協会の「生命保険契約照会制度」を利用する方法があります。
ただし、照会制度ですべての保険や共済を確認できるわけではありません。
この記事では、生命保険会社を調べる順番、照会制度の利用方法と対象範囲、結果が届いた後の進め方、相続手続きの後に保険が見つかった場合の考え方まで解説します。
生命保険会社がわからないときは3つの順番で確認する
亡くなった方が加入していた生命保険会社が分からない場合は、次の順番で確認します。
- 手元の資料や支払い履歴から手がかりを探す
保険証券や契約内容のお知らせ、生命保険料控除証明書、通帳・カード明細などを確認します。 - 保険会社の候補が分かったら、その会社へ確認する
書類や支払い履歴から会社名が分かった場合は、その保険会社へ故人の契約について問い合わせます。 - 契約先を特定できない場合は、生命保険契約照会制度を検討する
手元を調べても生命保険会社や契約の有無が分からない場合は、生命保険協会の「生命保険契約照会制度」を利用する方法があります。
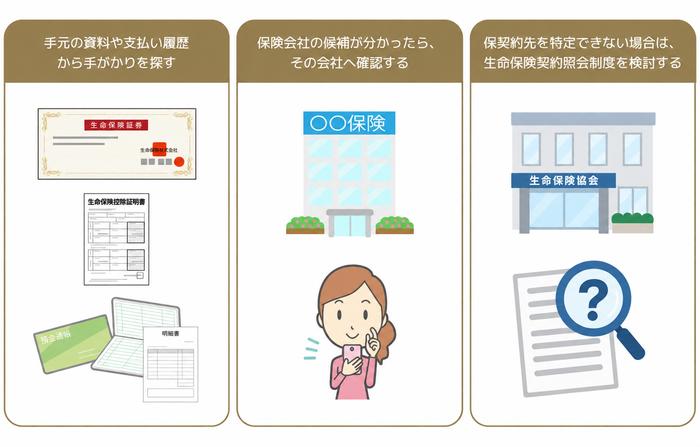
生命保険協会でも、照会制度を利用する前に、保険証券や保険会社からの通知物、預金通帳の保険料の口座振替履歴などを確認するよう案内しています。
生命保険会社を探すときに確認するもの
生命保険会社が分からない場合は、まず保険関係の書類、保険料の支払い記録、勤務先などに残る手がかりを確認します。
会社名や証券番号などが見つかったら控えておき、候補となる保険会社が分かった時点で、その会社へ契約の有無を問い合わせます。
資料が見つからないことだけで、生命保険に加入していなかったとは判断できません。
保険証券・契約内容のお知らせ・控除証明書
まず、保険証券、「ご契約内容のお知らせ」などの契約関係書類、生命保険料控除証明書が残っていないか確認します。
これらの書類から、保険会社名や契約者名、被保険者名、証券番号などが分かることがあります。見つかった情報は、保険会社へ問い合わせるときの手がかりとして控えておきます。
ただし、古い保険証券や通知が見つかっても、現在も契約が継続しているとは限りません。契約の有無や現在の状態は、記載されている保険会社へ確認します。
通帳・カード明細・郵送物・メール
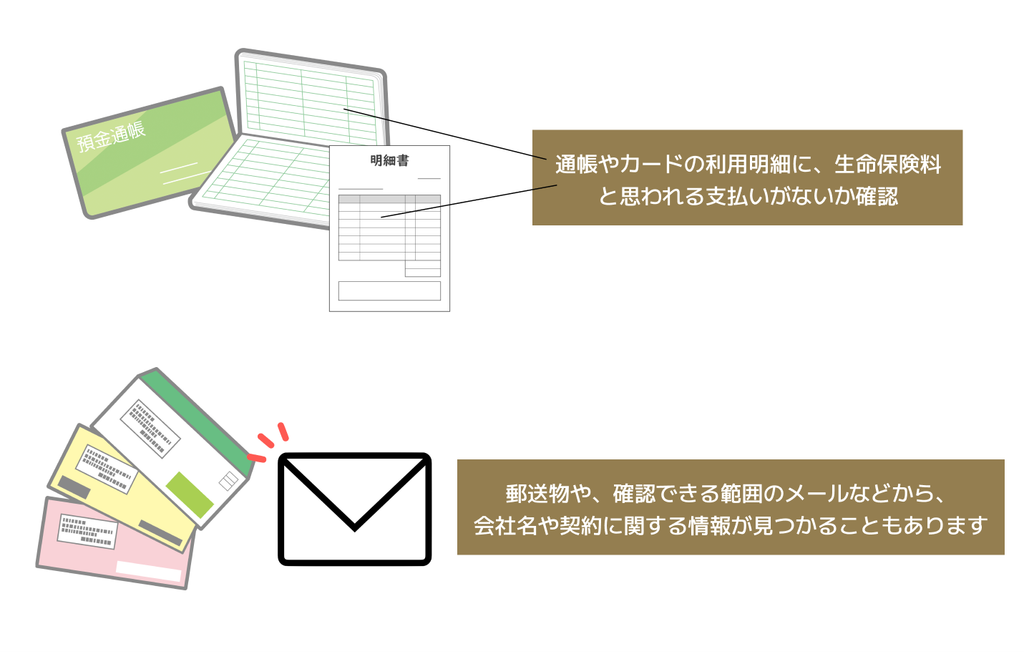
保険関係の書類が見つからない場合は、通帳やカードの利用明細に、生命保険料と思われる支払いがないか確認します。
保険会社からの郵送物や、確認できる範囲のメールなどから、会社名や契約に関する情報が見つかることもあります。
保険料の引き落としが見つからなくても、契約がないとは限りません。この段階では、利用していた可能性のある保険会社を見つけることを目的にします。
給与明細・勤務先・保険代理店など
会社員だった方は、給与明細や年末調整関係の書類に、保険料や団体保険などの記載がないか確認します。
給与天引きや勤務先の保険制度に手がかりがある場合は、勤務先の給与・福利厚生などの担当窓口へ確認する方法もあります。
生命保険文化センターも、給与天引きなどがないか勤務先の給与事務担当者へ確認する方法を案内しています。
また、利用していた保険代理店が分かる場合は、契約先を特定する手がかりになることがあります。
勤務先を通じた団体保険などは、契約によって確認先が異なります。
手元の資料に勤務先・団体名・金融機関名などが記載されている場合は、その情報をもとに該当する窓口を確認します。
生命保険契約照会制度を利用するか判断する
手元の資料などを確認しても生命保険会社や契約の有無を特定できない場合は、生命保険協会の「生命保険契約照会制度」を利用する方法があります。
利用する前に、誰が申請できるか、現在の申請方法、利用料、回答までの期間、照会で分かる範囲を確認します。対象外となる契約や、結果が届いた後の対応は後段で説明します。
生命保険契約照会制度では会員会社の契約の有無を調べられる
生命保険契約照会制度は、亡くなった方が契約者または被保険者となっている生命保険契約の有無を、生命保険協会が会員会社へ照会する制度です。
生命保険会社や契約の有無を自分では特定できない場合に利用を検討できます。
ただし、制度を利用しただけで保険金が支払われるわけではありません。
契約が見つかった後の内容確認や請求は、該当する生命保険会社で別途行います。
利用できる人と必要書類を確認する
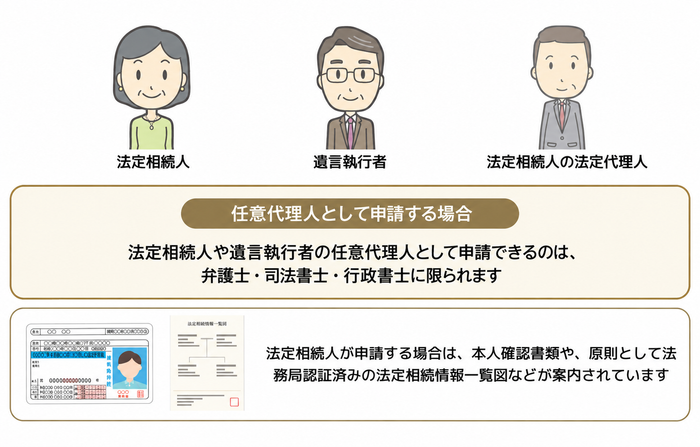
亡くなった方について照会できるのは、法定相続人、遺言執行者、法定相続人の法定代理人など、生命保険協会が定める要件に該当する方です。
法定相続人の範囲や順位は、「法定相続人は誰なのか?|法定相続人の順位」で詳しく説明しています。
法定相続人や遺言執行者の任意代理人として申請できるのは、弁護士・司法書士・行政書士に限られています。
必要書類は申請する方の立場によって異なります。たとえば法定相続人が申請する場合は、本人確認書類や、原則として法務局認証済みの法定相続情報一覧図などが案内されています。
申請前に、生命保険協会の「同意事項・照会者要件の確認」と必要書類の案内から、自分に必要な書類を確認します。
現在の申請方法・利用料・回答までの期間を確認する
生命保険契約照会制度は、WEB申請と書面申請を選べます。2026年10月現在、WEB申請も受け付けています。
照会対象者1人当たりの利用料と、申請方法は次のとおりです。
| 申請方法 | 利用料(税込) | 申請の進め方 |
|---|---|---|
| WEB申請 | 6,000円 | ユーザー登録後、マイページで必要事項を入力し、必要書類をアップロードする |
| 書面申請 | 7,000円 | 協会のフォームから申請書類を取り寄せ、記入後に必要書類とともに郵送する |
WEB申請の結果は、マイページでPDFをダウンロードして確認します。結果が用意されると、メールで通知されます。書面申請の結果は、原則として簡易書留で届きます。
利用規約では、必要な資料がすべて提出され、利用料の支払いが完了した日から、原則14営業日以内に、WEBでの結果表示または回答書の発送を行うと定められています。手引きでは、利用料の支払いから約3週間が目安とされています。
申請書類の取り寄せや不備の修正、郵便の配達には、別途時間がかかります。また、2026年10月23日確認時点では、書面申請が混み合い、通常より手続きに時間を要する旨が案内されています。
受付状況や申請書類は、生命保険協会の公式ページで確認できます。
参考:生命保険協会「生命保険契約照会制度利用規約」第5条・第6条・第10条・第12条
照会で分かるのは主に生命保険契約の有無
照会結果では、亡くなった方が契約者または被保険者となっている対象となる生命保険契約の有無を確認できます。
死亡を理由とする照会では、照会した方が保険金などを請求できると判断される契約について、その旨が回答される場合もあります。
ただし、照会結果だけですべての契約内容や保障額が分かるわけではありません。
契約が見つかった場合は、その保険会社へ契約内容や請求方法を確認します。具体的な進め方は、後段の「照会結果に応じて次の行動を決める」で説明します。
照会制度で確認できない保険・契約もある
生命保険契約照会制度で確認できるのは、生命保険協会の会員会社が取り扱う対象契約です。
すべての保険や共済、過去に契約していた生命保険まで確認できるわけではありません。
照会結果を見るときは、まず制度の対象範囲を確認し、対象外の契約について具体的な手がかりが残っている場合は、その窓口へ個別に確認します。
有効に継続している個人保険契約が主な調査対象
生命保険契約照会制度の調査対象は、基本的に生命保険協会の会員会社で有効に継続している個人保険契約です。
亡くなった方について照会する場合は、死亡日まで最低3年間さかのぼって調査されます。
これは制度の調査範囲についての説明であり、「死亡から3年以内に申請しなければならない」という意味ではありません。
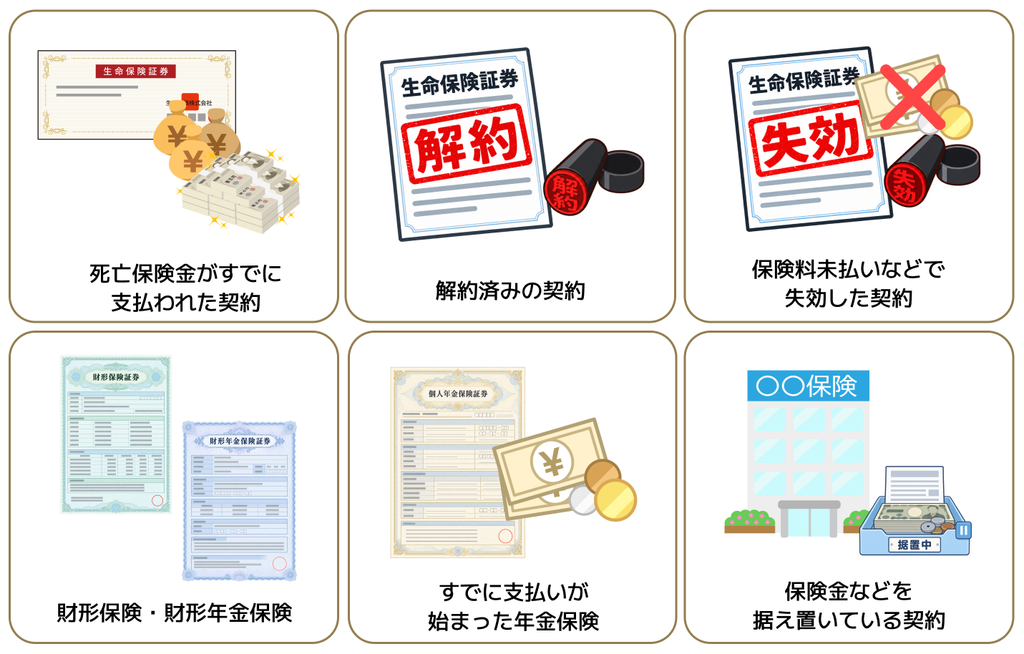
一方、たとえば次の契約は照会対象に含まれません。
- 死亡保険金がすでに支払われた契約
- 解約済みの契約
- 保険料未払いなどで失効した契約
- 財形保険・財形年金保険
- すでに支払いが始まった年金保険
- 保険金などを据え置いている契約
年金保険がすべて対象外という意味ではなく、すでに支払いが始まっている年金保険などが対象外です。詳しい範囲は、生命保険協会の最新の利用規約で確認します。
共済・団体保険などは別の窓口で確認する
生命保険契約照会制度は、生命保険協会の会員会社の個人保険契約を調べる制度です。
そのため、共済や勤務先を通じた団体保険などに具体的な手がかりがある場合は、それぞれの窓口へ確認します。
たとえば、共済の名称や掛金の記録、組合員証などが残っていれば、その共済の窓口へ問い合わせます。
勤務先の団体保険に関する書類があれば、勤務先や団体の担当窓口を確認します。
また、海外の保険会社との契約書や送金記録など、制度の対象外となる契約について具体的な手がかりがある場合は、資料に記載された契約先へ確認します。
手がかりがない状態で、対象外となる保険会社や共済を一つずつ探す必要はありません。
照会結果が届いたら、結果に応じて確認を進める
生命保険契約照会制度の結果が届いたら、契約が見つかったかどうかに応じて次の確認へ進みます。
契約が見つかった場合は該当する保険会社へ連絡し、「該当なし」の場合は、制度の対象外となる契約について具体的な手がかりが残っているかを確認します。
契約が見つかったら保険会社へ確認する
契約が見つかった場合は、照会結果に記載された保険会社へ連絡します。
生命保険契約照会制度で分かるのは契約の有無などであり、生命保険協会が契約内容の確認や保険金請求まで行うわけではありません。
契約内容、保険金などを請求できる方、必要書類、手続きの進め方は、該当する保険会社へ確認します。
照会を申し込んだ方と、実際に保険金などを請求できる方が同じとは限りません。
「該当なし」でも手がかりが残っている場合は個別に確認する
照会結果が「該当なし」でも、すべての保険や保障が存在しないことを意味するわけではありません。
生命保険契約照会制度には、対象となる会社や契約の範囲があります。
共済の記録、勤務先の団体保険に関する書類、海外の保険会社との契約書など、制度の対象外となる契約について具体的な手がかりが残っている場合は、その手がかりに対応する窓口へ確認します。
一方、対象外の契約があるかもしれないという理由だけで、すべての共済や海外の保険会社まで調べる必要はありません。
確認した範囲と残っている手がかりを記録する
確認した資料や問い合わせた窓口、日付、回答結果を簡単に記録しておくと、どこまで調べたかを整理できます。
特に、「該当なし」と「まだ回答を受けていないもの」は分けておくと、同じ確認を繰り返すのを防ぎやすくなります。
具体的な手がかりについて一通り確認できたら、現時点での調査はいったん区切ることができます。
後から新しい書類や記録が見つかった場合は、その手がかりに対応するところから改めて確認します。
相続手続きの後に保険が見つかった場合の考え方
相続手続きが済んだ後に生命保険が見つかっても、すべての手続きを最初からやり直すとは限りません。
まず、見つかったものが、受取人が指定された死亡保険金、亡くなった本人の未請求給付金、亡くなった方が持っていた生命保険契約上の権利のどれに当たるかを確認します。
契約者・被保険者・受取人・保険料を負担していた方によって、必要な請求や相続上・税務上の扱いが異なります。
受取人が指定された死亡保険金
特定の方が死亡保険金受取人に指定されている場合、死亡保険金は原則としてその受取人の固有財産となり、遺産分割の対象となる相続財産とは別に扱われます。
裁判所の案内でも、被相続人を被保険者とする死亡保険金は、原則として受取人の固有財産とされています。
参考:裁判所「申立書作成要領」
ただし、民事上の扱いと税金の扱いは別です。 亡くなった方が保険料の全部または一部を負担していた死亡保険金は、相続税法上、相続または遺贈によって取得したものとみなされ、相続税の課税対象になる場合があります。
死亡保険金にかかる税金は、被保険者・保険料負担者・受取人の組み合わせによって異なります。詳しい課税関係は、国税庁の案内でも確認できます。
死亡保険金と相続の関係を確認したい場合は、「生命保険の受取と相続」で説明しています。
亡くなった本人の未請求給付金
亡くなる前の入院や手術などについて、給付金が請求されないまま残っていることがあります。
死亡保険金とは異なり、誰が請求できるかや、相続財産としてどのように扱われるかは、契約内容や給付金の受取人などによって確認が必要です。
未請求の給付金が見つかった場合は、保険会社へ連絡し、対象となる給付金、受取人、請求できる方、必要書類を確認します。
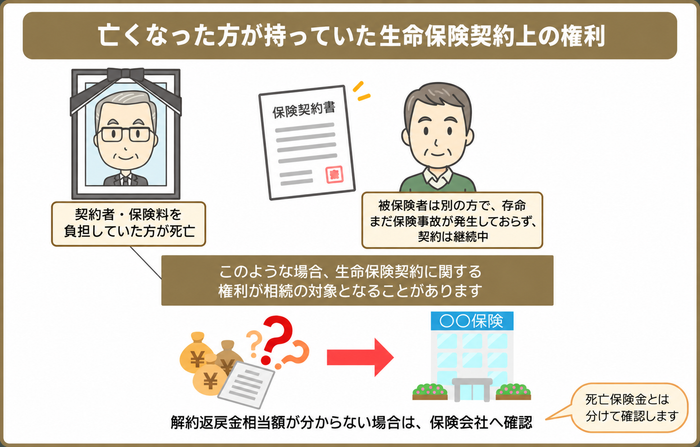
亡くなった方が持っていた生命保険契約上の権利
亡くなった方が保険契約者で、被保険者が別の方であるなど、死亡時点でも契約が続いている生命保険があります。
たとえば、被保険者ではない契約者が亡くなり、その方が保険料を負担していた場合、生命保険契約に関する権利が相続の対象となることがあります。
相続税上は、相続開始時にまだ保険事故が発生していない生命保険契約に関する権利を、原則としてその時点で解約した場合に受け取れる解約返戻金額を基に評価します。
解約返戻金相当額が分からない場合は、保険会社へ確認できます。
生命保険契約に関する権利の相続税上の取扱いは、国税庁でも確認できます。
後から保険が見つかった場合は、まず保険会社で契約内容や受取人、未請求の給付金、契約上の権利を確認します。
そのうえで、すでに行った遺産分割や相続税の申告に関係するものがあれば、その部分について追加の対応が必要かを確認します。
相続税を申告した後に課税価格や税額が変わることが分かった場合は、修正申告や更正の請求などが必要になることがあります。
ただし、生命保険が見つかっただけで必ず申告の訂正が必要になるわけではありません。
見つかった保険の内容と、すでに申告した内容を照らして判断します。
相続税についてはこちらの記事で解説しています。
相続税はかかるのか?~遺産相続にかかる税金と確定申告について
まとめ|生命保険会社がわからないときは手がかりから順に確認する
亡くなった方が加入していた生命保険会社が分からない場合は、まず保険証券や契約内容のお知らせ、通帳・カード明細、勤務先の記録などから手がかりを探します。
保険会社の候補が分かったら、その会社へ契約の有無を確認します。
手元を調べても契約先を特定できない場合は、生命保険協会の「生命保険契約照会制度」を利用する方法があります。
ただし、照会制度ですべての保険や共済を確認できるわけではありません。「該当なし」の場合でも、共済や団体保険などについて具体的な手がかりが残っていれば、その窓口へ個別に確認します。
相続手続きの後に生命保険が見つかった場合も、死亡保険金、未請求給付金、生命保険契約上の権利のどれに当たるかを確認し、必要な請求や相続上・税務上の対応を整理します。