内縁の妻は、長年一緒に暮らしていても、その関係だけでは法定相続人になりません。ただし、遺言による遺贈や生命保険などで、死亡後に財産を受け取れる場合があります。
すでに相手が亡くなっている場合は、遺言書や保険契約、相続人の有無を確認することが出発点です。これから財産を残したい場合は、遺言・生命保険・生前贈与などの準備が重要になります。
この記事では、内縁の妻と子どもの相続権、財産を受け取れる条件、生前対策と税金の注意点を解説します。遺族年金などの給付や、住まいで暮らし続けるための確認事項も整理しています。
長年同居していても内縁の妻は法定相続人にならない
婚姻届をしていない内縁の妻は、何十年同居していても、その事実だけで法定相続人にはなりません。
民法上、配偶者は常に相続人になりますが、ここでいう配偶者は法律上の婚姻関係にある人です。
国税庁の「相続人の範囲と法定相続分」でも、内縁関係の人は相続人に含まれないと説明されています。
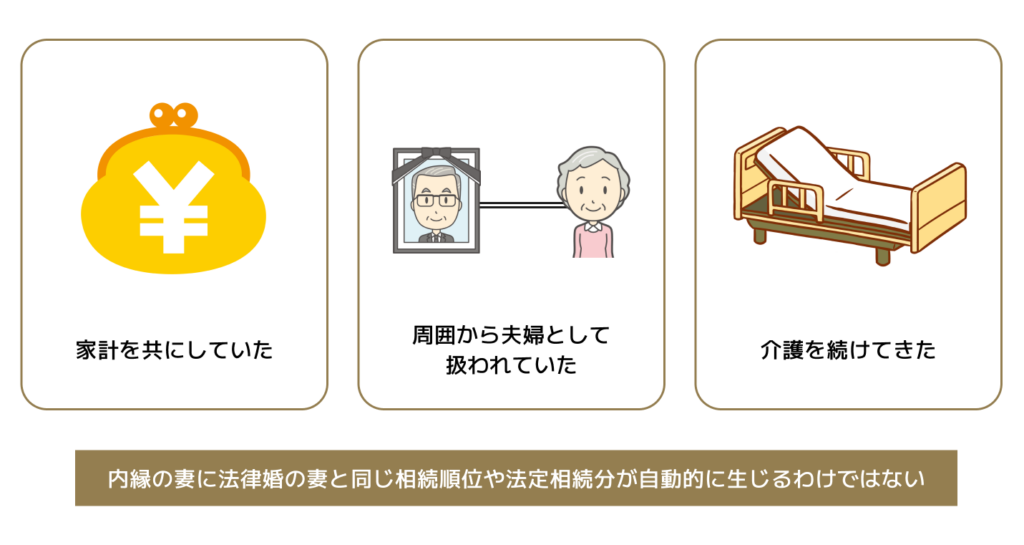
家計を共にしていたこと、周囲から夫婦として扱われていたこと、介護を続けてきたことがあっても、内縁の妻に法律婚の妻と同じ相続順位や法定相続分が自動的に生じるわけではありません。
ただし、内縁関係が公的年金や賃貸住宅など別の制度で保護される場合はあります。
また、内縁の妻本人に相続権がないことと、二人の間に生まれた子どもの相続権は分けて考える必要があります。
内縁の妻には遺留分や寄与分が認められない
介護や家業への貢献があっても、内縁の妻本人には、原則として遺留分・寄与分・特別寄与料は認められません。
遺留分は一定の相続人に保障される最低限の権利、寄与分は特別な貢献を相続額に反映させる制度です。 それぞれ対象者が法律で限定されているためです。
| 制度 | 対象となる人 | 内縁の妻 |
|---|---|---|
| 遺留分 | 兄弟姉妹以外の一定の相続人 | 法定相続人ではないため、本人の遺留分はない |
| 寄与分 | 被相続人の財産の維持・増加に特別の寄与をした共同相続人 | 共同相続人ではないため対象外 |
| 特別寄与料 | 無償の療養看護などで特別の寄与をした一定の親族 | 内縁関係だけでは親族要件を満たさない |
したがって、長年の介護や生活上の支援が当然に「相続分」へ置き換わるわけではありません。
ただし、内縁関係とは別に法律上の親族でもあるなど、別の資格を併せ持つ場合は結論が変わる可能性があります。
また、内縁の妻自身に遺留分がないことと、内縁の妻への遺贈が他の相続人の遺留分に関係することは別問題です。
認知された子どもの相続分は法律婚の子どもと同じ
認知によって父との法律上の親子関係が成立した子は、法律婚の夫婦の間に生まれた子と同じ順位・同じ法定相続分で相続します。
以前は、婚姻外で生まれた子の相続分を法律婚の子の2分の1とする規定がありましたが、2013年の民法改正により削除されました。
現在は、認知されていることを前提に、子の間で法定相続分の差はありません。
たとえば、父に法律婚の子が1人、認知した子が1人おり、配偶者がいない場合は、原則として2人の子が同じ割合で相続します。
実際の相続人は戸籍を収集して確定し、認知の時期や遺産分割済みかどうかも併せて確認します。
相続発生後に確認する|内縁の妻が財産を受け取れる3つのケース
相続が発生した後は、故人が生前に残した内容や既に成立している制度を確認します。
本記事で扱う主な3つは、次のとおりです。このほかにも、状況によって財産や給付を受け取れる場合があります。
- 遺言書に内縁の妻への遺贈があるか
- 生命保険の死亡保険金受取人に指定されているか
- 相続人がおらず、特別縁故者への財産分与を申し立てられる状況か
遺贈は遺言に基づく財産移転、死亡保険金は保険契約に基づく受取人の権利、特別縁故者への分与は家庭裁判所の手続です。
いずれも「内縁の妻が法定相続人になる」制度ではない点を区別して確認しましょう。
1.遺言書に内縁の妻への遺贈が記載されている
有効な遺言書に内縁の妻への遺贈が定められていれば、内縁の妻は法定相続人でなくても、指定された財産を受け取れる可能性があります。
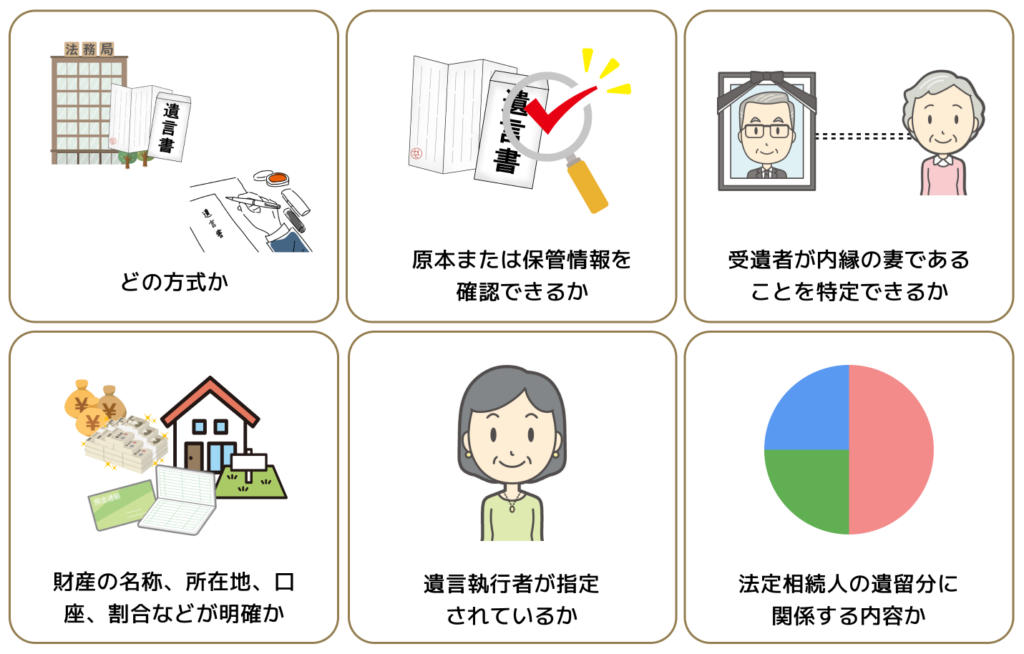
まず、遺言書があるという情報だけで判断せず、一例として次のような事項を確認します。
- 自筆証書遺言、公正証書遺言など、どの方式か
- 原本または保管情報を確認できるか
- 受遺者が内縁の妻であることを特定できるか
- 財産の名称、所在地、口座、割合などが明確か
- 遺言執行者が指定されているか
- 法定相続人の遺留分に関係する内容か
自筆証書遺言が法務局に保管されていない場合は、家庭裁判所の検認が必要になることがあります。
公正証書遺言や法務局保管の遺言には別の確認方法があるため、遺言の種類に応じて進めます。
遺言が見つかっても、方式不備、財産の特定、遺留分などが問題になれば、記載どおりに直ちに取得できるとは限りません。
遺贈の内容は「特定遺贈」と「包括遺贈」で異なる
遺言に「自宅を内縁の妻に遺贈する」と書かれている場合と、「全財産の2分の1を遺贈する」と書かれている場合では、遺贈の性質が異なります。
| 種類 | 内容 | 主な注意点 |
|---|---|---|
| 特定遺贈 | 自宅、特定口座など、対象財産を指定する | 対象財産の特定、名義変更、負担の有無を確認 |
| 包括遺贈 | 遺産の全部または一定割合を指定する | 包括受遺者は相続人と同一の権利義務を有するとされ、債務の扱いも確認が必要 |
包括遺贈では、積極財産だけを受け取れるとは限らず、指定割合に応じた権利義務が問題になります。
一方、特定遺贈でも、その財産にローンや担保、共有関係があれば別途整理が必要です。
遺贈の放棄方法や債務承継の範囲は類型と事情によって異なるため、遺言の文言を専門家に確認してから手続きを進めます。
法定相続人の遺留分に関係するか確認する
内縁の妻への遺贈が法定相続人の遺留分を侵害していても、遺贈が当然に無効になるわけではありません。
ただし、遺留分を持つ相続人から、内縁の妻に対して遺留分侵害額に相当する金銭を請求される可能性があります。
遺留分が認められるのは、相続人となる法律上の配偶者、子(代襲相続する孫などを含む)、父母・祖父母などの直系尊属です。兄弟姉妹や、その代わりに相続する甥・姪には遺留分がありません。
生前に遺言を作るときは、内縁の妻へ残す財産だけでなく、遺留分権利者に残る財産や、請求を受けた場合に支払える資金も確認します。
2.生命保険金の受取人に内縁の妻が指定されている
内縁の妻が死亡保険金の受取人として有効に指定されていれば、法定相続人でなくても、保険契約に基づいて保険金を請求できます。
ただし、内縁の妻を受取人にできる条件や必要書類は、保険会社・商品・申込方法によって異なります。
相続発生後は、次の順に確認します。
- 加入している保険会社と保険証券・契約内容
- 契約者、被保険者、死亡保険金受取人
- 実際に保険料を負担していた人
- 受取人変更が最後に反映されているか
- 死亡診断書、戸籍、本人確認書類などの請求書類
- 請求期限、免責事由、告知内容など契約上の条件
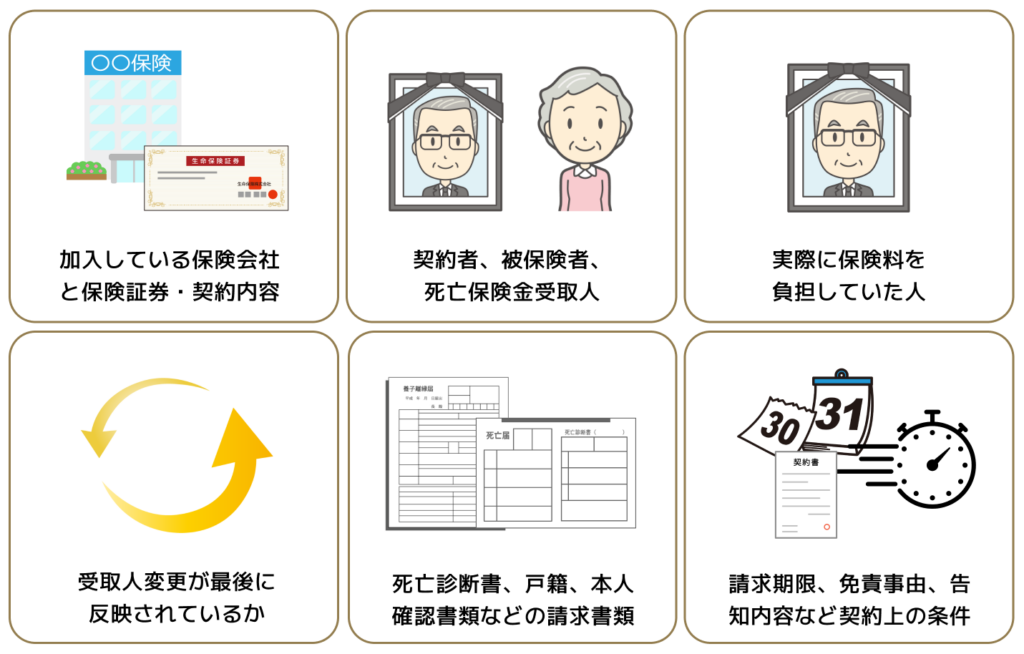
保険証券が見当たらない場合も、預金口座の保険料引落し、郵便物、勤務先の団体保険などを確認できることがあります。
税金の種類は契約関係によって変わるため、受取手続と税務確認を分けて進めましょう。
死亡保険金は原則として受取人自身の財産になる
指定受取人が取得する死亡保険金請求権は、原則として保険契約に基づく受取人自身の権利です。
そのため、通常の相続財産のように遺産分割協議で分けるものとは異なります。
一方、民法上の位置づけと税法上の扱いは同じではありません。
| 区分 | 一般的な扱い |
|---|---|
| 民法・保険契約 | 指定受取人の固有の請求権で、原則として遺産分割の対象外 |
| 相続税 | 故人が保険料を負担していた部分は、みなし相続財産として課税対象になり得る |
したがって、「相続財産ではないから税金もかからない」とは限りません。
生命保険金が遺産分割の対象となるかどうかと、税金の扱いとの違いについては、こちらでも解説しています。
また、当事者関係や保険金額が特殊な事案では法的評価が争われることもあるため、相続人との対立がある場合は、判例の結論を内縁の妻へそのまま当てはめず弁護士に確認してください。
3.相続人がおらず特別縁故者として認められた場合
遺言や保険の指定がなくても、法定相続人がいない場合には、内縁の妻が特別縁故者として残余財産の全部または一部の分与を受けられる可能性があります。
ただし、内縁の妻が故人の財産を「相続する」制度ではなく、家庭裁判所の判断による財産分与です。
一般的な流れは次のとおりです。
- 相続人の存否が明らかでない場合などに、家庭裁判所が相続財産清算人を選任する
- 清算人が債権者・受遺者への支払いなどを行う
- 公告期間内に相続人として権利を主張する人が現れないことを確認する
- 残余財産がある場合、特別縁故者が家庭裁判所へ財産分与を申し立てる
- 家庭裁判所が相当と認める範囲で、全部または一部を分与する
申立人には、故人と生計を同じくしていた人、療養看護に努めた人、その他特別の縁故があった人が含まれます。内縁の妻は候補になり得ますが、相続人不存在の確定や清算を経るため、死亡直後にすぐ利用できる制度ではありません。
財産分与を受けるには家庭裁判所への申立てが必要
特別縁故者への財産分与を受けるには、被相続人の最後の住所地を管轄する家庭裁判所へ申立てが必要です。申立期間は、死亡日から一律に数えるのではなく、相続人を捜索するための公告で定められた期間の満了後3か月以内です。
確認する順序は次のとおりです。
- 相続財産清算人が選任されているか
- 相続人捜索の公告期間がいつ満了したか
- 申立期間の末日と申立先
- 申立書、住民票、故人との関係を示す資料
- 裁判所や清算人から求められる追加資料
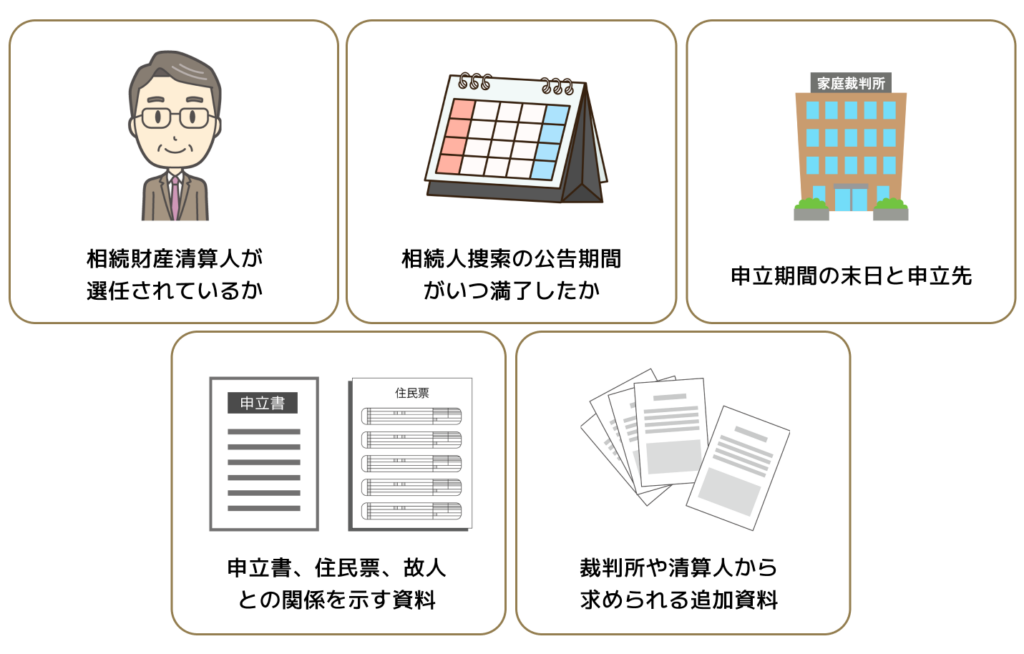
裁判所や清算人から申立期間を必ず知らせてもらえるとは限りません。
官報や事件の進行を確認し、期間が分からないときは選任した家庭裁判所へ問い合わせる必要があります。
申立期間・申立先・必要書類の基本事項は、裁判所の「特別縁故者に対する相続財産分与」に掲載されています。郵便料などは裁判所によって異なるため、申立先の案内も併せて確認します。
申し立てても財産分与が認められるとは限らない
長年同居していたという事実があっても、申立てをすれば必ず財産分与が認められるわけではありません。
家庭裁判所が、故人との生活関係、療養看護、経済的な結び付き、残っている財産などを踏まえ、「相当」と認めるかを判断します。
結果は、残余財産の全部が分与される場合だけでなく、一部のみの分与や不認容もあり得ます。同居年数だけで結論が決まる全国一律の基準はありません。
申立てでは、住民票、生活費の負担が分かる記録、介護・通院の資料、手紙や第三者の説明など、関係性を客観的に示す資料が重要になります。
特別縁故者制度を生前対策の代わりに期待するのではなく、財産を残したい意思があるなら遺言などを準備する方が現実的です。
内縁の妻に財産を残すために生前に行う3つの対策
内縁の妻へ財産を残す確実性を高めるには、遺言、生命保険、生前贈与を、財産の種類と生活状況に応じて組み合わせます。
どれか1つがすべての家庭に適する万能策ではありません。
| 方法 | 効力が生じる時期 | 向く目的 | 主な注意点 |
|---|---|---|---|
| 遺言による遺贈 | 死亡後 | 自宅、預金、割合を指定して残す | 方式、遺留分、執行手続 |
| 生命保険 | 死亡後 | 当面の生活費を現金で準備する | 受取人指定、保険料負担、税金 |
| 生前贈与 | 生前 | 今のうちに財産を移す | 贈与税、証拠、本人の生活資金 |
一例として自宅は遺言、死亡直後の生活費は保険、余裕資金は生前贈与というように目的を分けると整理しやすくなります。作成後も、財産額、家族関係、受取人、税制が変われば見直しが必要です。
1.公正証書遺言で遺贈の内容を定める
内縁の妻へ財産を遺贈する意思を明確に残す方法として、公正証書遺言は有力な選択肢です。
公証人が関与し、原本が公証役場に保管されるため、形式不備や紛失・改ざんのリスクを抑えやすく、死亡後に存在を確認しやすい利点があります。
作成時は、次の内容を具体化します。
- 内縁の妻を氏名・生年月日・住所などで特定する
- 自宅、預金、株式など遺贈する財産を特定する
- 「全財産の何分の何」など割合で残す場合の範囲を決める
- 内縁の妻が先に亡くなった場合などの予備的な定めを検討する
- 遺言執行者を指定する
- 法定相続人の遺留分と、税金・登記費用を確認する
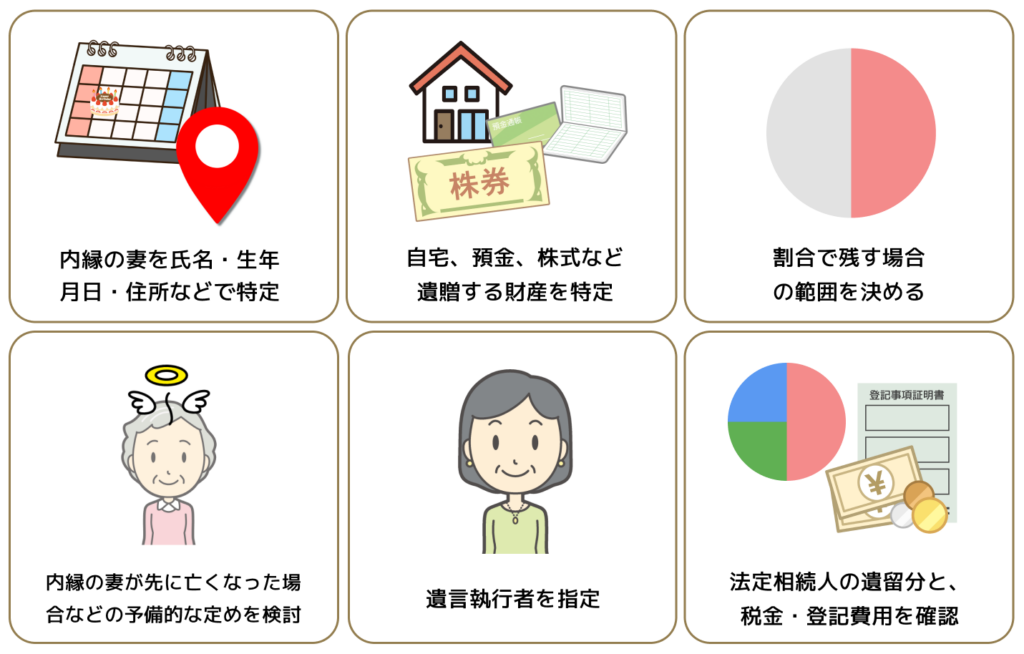
遺贈は公正証書遺言でなければできないわけではなく、方式を満たした自筆証書遺言も利用できます。
公正証書遺言でも内容の解釈や遺留分をめぐる問題がゼロになるわけではありません。財産や家族関係が変わったときは、古い内容のままにせず定期的に見直しが必要です。
遺言の種類や公正証書遺言の作成手続については、日本公証人連合会の「遺言に関するQ&A」で確認できます。
遺贈の手続きを担う遺言執行者を指定する
遺言執行者を指定しておくと、遺贈の履行や財産管理など、遺言を実現する担当者を明確にできます。
相続人と内縁の妻の間で連絡が取りにくい場合や、不動産・複数口座がある場合は特に重要です。
遺言執行者を決める際は、次を確認します。
- 遺言で氏名や指定方法を明記する
- 財産目録、通帳、権利証、連絡先を確認できる状態にする
- 手続きを継続して担える年齢・健康・距離・負担か
- 相続人と利害が対立しやすくないか
- 不動産や複雑な財産がある場合は専門家指定を検討する
内縁の妻自身を指定できる場合もありますが、常に最適とは限りません。遺言内容と必要な手続に応じ、適切な人を選びます。
2.生命保険の受取人に指定して生活資金を準備する
内縁の妻を死亡保険金受取人に指定できれば、死亡後の当面の生活費を、遺産分割とは別の保険請求によって準備できます。
家賃・住宅費、日常生活費など、すぐに必要になる現金を確保する目的に向く方法です。契約時・見直し時には、次の4者関係を確認します。
| 項目 | 確認内容 |
|---|---|
| 契約者 | 契約変更などの権限を持つ人 |
| 被保険者 | 死亡保障の対象となる人 |
| 受取人 | 内縁の妻として有効に登録されているか |
| 保険料負担者 | 実際に誰の資金で支払っているか |
さらに、必要保障額、保険料を無理なく払い続けられるか、請求に必要な書類、税金の種類も確認します。
加入できるか、いつ支払われるか、どのような場合でも保険金が出るかは契約ごとに異なります。住所や関係性が変わったときは、受取人指定が古いままになっていないか見直しましょう。
内縁の妻を指定できるか保険会社の条件を確認する
事実婚であれば、どの生命保険でも内縁の妻を受取人に指定できるとは限りません。保険会社・商品・申込方法によって、指定できる範囲、必要書類、審査の有無が異なります。
申込前に、保険会社へ一例として次のような質問します。
□ 内縁の配偶者を死亡保険金受取人に指定できるか
□ 戸籍上の配偶者がいないことの確認が必要か
□ 同居や生計同一を何の書類で確認するか
□ 住民票が別住所・別世帯の場合に追加資料が必要か
□ 契約後の受取人変更にも同じ条件があるか
□ 関係性が変わった場合の届出が必要か
「同居○年以上なら必ず指定できる」などの共通基準はありません。公式サイトの一般案内だけで決めず、申込み予定の契約について個別に確認します。
保険金額と他の財産とのバランスを考える
保険金額に一律の正解や法定上限はありません。内縁の妻が死亡後に必要とする資金と、遺言で渡す財産、既存資産、税負担、保険料を払い続けられるかを一緒に検討します。
| 検討項目 | 確認する内容 |
| 生活資金 | 収入が安定するまでの生活費 |
| 葬送・住居費 | 葬儀、引越し、家賃、住宅維持費 |
| 既存資産 | 本人名義の預金、収入、他の給付 |
| 税金 | 保険料負担者等によって変わる税目と納税資金 |
| 財産全体 | 遺贈する財産、法定相続人に残る財産、家族関係 |
| 継続性 | 今後も無理なく保険料を支払えるか |
保険金額の大小だけで受取人指定の効力が決まるわけではありません。
共同相続人が受取人となった判例上の例外を、相続人ではない内縁の妻へそのまま一般化せず、財産全体の設計として定期的に見直します。
3.生前贈与で生きている間に財産を渡す
生前贈与は、生きている間に内縁の妻へ財産を移せる方法です。
本人が受領を確認でき、死亡後の遺言執行を待たずに財産を渡せる一方、贈与税や本人の老後資金への影響を考える必要があります。
| メリット | デメリット |
|---|---|
| 生前に移転を完了できる 現金などを段階的に渡せる 本人の意思を説明しやすい 生活支援に使える | 贈与者と受贈者の合意が必要 贈与税の申告・納税が必要になる場合がある 贈与後は原則として自由に取り戻せない 遺留分や相続税計算に影響する贈与もある |
対象財産、金額、時期、渡し方を決め、実際に引き渡した記録を残します。
自宅など生活の基盤を贈与すると、本人が使えなくなる、管理費や税負担が移るといった問題もあります。
「年間110万円以下に分ければすべて解決する」と考えず、継続贈与の設計や相続との関係を税理士等に確認してください。
贈与契約書を作成して贈与の事実を残す
贈与は当事者の合意によって成立するため、契約書がなければ必ず無効というわけではありません。
ただし、死亡後に「預けただけ」「名義を借りただけ」と争われないよう、合意と実行を説明できる資料を残すことが重要です。
贈与契約書には、一例として次のような事項を記載します。
贈与契約書 記載事項
□ 契約日
□ 贈与者・受贈者の氏名、住所
□ 現金、不動産など対象財産
□ 贈与の方法と実行日
□ 引渡しや名義変更の方法
□ 当事者の署名等
現金は受贈者本人の口座へ振り込み、受贈者が通帳・印鑑・暗証番号を管理するなど、実態も契約書と一致させます。
契約書だけで税務上の贈与が必ず認められるわけではないため、振込記録や名義変更書類と一緒に保管します。
贈与税の申告が必要か確認する
暦年課税では、受け取る人がその年に受けた対象となる贈与の合計が110万円以下なら、贈与税はかからず、申告も不要です。複数の人から受け取った場合は合計して判断します。
詳しくは、国税庁「贈与税がかかる場合」の「暦年課税」をご覧ください。
ただし、贈与した人が亡くなった後、その人から遺贈などで財産を受け取ると、贈与税がかからなかった贈与でも、相続税の計算に加わることがあります。
対象となる期間や条件は、国税庁「贈与財産の加算と税額控除(暦年課税)」で確認できます。
内縁の妻が財産を受け取る場合の税金の注意点
内縁の妻が財産を受け取れたとしても、法律婚の配偶者と同じ税制上の優遇を利用できるとは限りません。
税金は「何を、どの方法で、誰の負担により取得したか」で変わります。
| 取得方法 | 主に確認する税金 |
| 遺言による遺贈 | 相続税、財産が不動産なら不動産取得税・登録免許税 |
| 死亡保険金 | 保険料負担者等により相続税・所得税・贈与税 |
| 生前贈与 | 贈与税 |
| 不動産の取得・登記 | 地方税と登録免許税 |
相続税がかかるかは遺産全体、各種控除、取得者の関係などから計算します。受取額だけでなく、納税資金と手続費用まで含めて確認してください。
遺贈によって取得した財産には相続税がかかる場合がある
内縁の妻が遺言によって財産を取得した場合、その財産は相続税の課税価格に含まれます。
ただし、遺贈を受けた人全員に必ず相続税が発生するわけではありません。
相続税の申告要否は、おおむね次の順に確認します。
- 故人の預金、不動産、有価証券、みなし相続財産などを把握する
- 債務や葬式費用など、控除できる項目を確認する
- 遺産全体が相続税の基礎控除額を超えるか判定する
- 各取得者の取得内容に応じて税額を計算する
- 内縁の妻に利用できない控除や2割加算を反映する
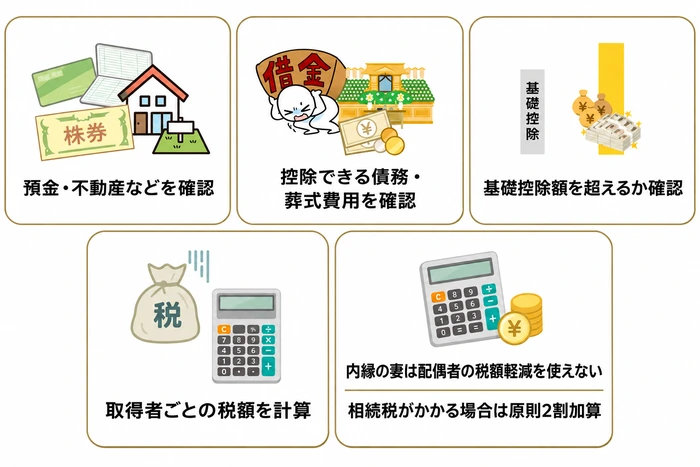
内縁の妻が受け取る財産が少額でも、遺産全体が大きければ申告が必要になることがあります。
反対に、遺産全体が基礎控除額以下であれば、遺贈があっても相続税が生じない場合があります。財産評価や債務控除には個別判断があるため、資料をまとめて確認します。
不動産の遺贈では不動産取得税と登録免許税にも注意する
自宅などの不動産を内縁の妻へ遺贈するときは、相続税だけでなく、不動産取得税と所有権移転登記の登録免許税も確認します。
一般に、不動産取得税は、包括遺贈や相続人への特定遺贈では非課税とされる一方、相続人ではない内縁の妻への特定遺贈は課税対象となります。
登録免許税は、受遺者が相続人かどうかによって税率が異なります。相続人ではない内縁の妻への遺贈による所有権移転登記は、包括遺贈・特定遺贈のいずれも、原則として不動産の価額の2%です。
そのため、「自宅を内縁の妻に遺贈する」という目的が同じでも、遺言の書き方によって負担や手続が異なる可能性があります。
不動産の固定資産評価額、共有持分、担保、住宅ローンも確認し、遺言作成時は税理士と司法書士へ連携して確認することが大切です。
配偶者の税額軽減は利用できず相続税は原則2割加算される
内縁の妻は相続税法上の「配偶者」には当たらないため、法律婚の配偶者が利用できる配偶者の税額軽減は利用できません。
また、遺贈などにより相続税が生じる場合、原則として相続税額の2割加算の対象になります。
- 財産の価格そのものに20%を掛ける制度ではない
- 各人について計算した相続税額に20%を加算する
- 遺産全体が基礎控除額以下などで相続税額が0円なら、2割加算も生じない
- 「長年夫婦同然に暮らした」ことだけで配偶者軽減の対象にはならない
配偶者の税額軽減は大きな優遇であるため、法律婚の配偶者と同じ感覚で受取額を決めると、納税資金が不足する可能性があります。
遺贈する財産の評価額と、現金で納税できるかを生前に試算しておくことが重要です。
内縁関係の人が配偶者の税額軽減の対象に含まれないことは、国税庁の「相続税法基本通達19の2-2(内縁関係にある者)」に示されています。
参考:国税庁:相続税法基本通達19の2-2(内縁関係にある者)
また、2割加算の対象者と計算方法は「相続税額の2割加算」で確認できます。
死亡保険金の相続税非課税枠は利用できない
死亡保険金には、相続人が受け取る場合に「500万円×法定相続人の数」までの非課税限度額があります。
しかし、法定相続人ではない内縁の妻が受け取る死亡保険金には、この非課税枠を利用できません。
非課税限度額
500万円×法定相続人の数
※内縁の妻は法定相続人ではないため、内縁の妻が取得した保険金には適用されません。
死亡保険金の非課税限度額と対象者については、国税庁の「相続税の課税対象になる死亡保険金」に説明があります。相続人以外の人が受け取った死亡保険金には、この非課税の適用はありません。
ただし、受け取った死亡保険金の全額に必ず相続税がかかるという意味ではありません。
故人が保険料を負担していた場合は相続税の課税価格に算入し、遺産全体の基礎控除や債務控除などを含めて申告要否と税額を判定します。
また、故人以外が保険料を負担していた場合は、所得税や贈与税が問題になるため、契約内容を確認する必要があります。
保険契約の形によって所得税や贈与税がかかる場合がある
死亡保険金の税目は、保険証券上の「契約者」だけでなく、実際の保険料負担者、被保険者、受取人の組合せで判断します。代表例は次のとおりです。
| 保険料負担者 | 被保険者 | 受取人 | 主に問題となる税金 |
| 故人 | 故人 | 内縁の妻 | 相続税 |
| 内縁の妻 | 故人 | 内縁の妻 | 所得税 (一時所得となるのが一般的) |
| 第三者 | 故人 | 内縁の妻 | 贈与税 |
名義と実際の支払者が異なる場合は、誰の口座・資金で保険料を負担していたかを確認します。途中で負担者が変わっている契約では、負担割合の整理が必要になることもあります。
死亡保険金は、保険料負担者・被保険者・受取人の組合せによって相続税、所得税または贈与税の扱いが異なります。
また、相続人以外が受け取る死亡保険金には、相続税の生命保険金非課税枠は適用されません。
死亡保険金の契約関係による税金の違いは、国税庁の「死亡保険金を受け取ったとき」でも確認できます。
具体的な税額や申告方法は、保険証券、払込履歴、受取金額を税理士へ示して確認してください。
内縁の妻がいる場合に確認したい給付と住まい
内縁の妻に法定相続権がなくても、生活を支える給付や住まいに関する保護を利用できる場合があります。これらは相続財産とは別の制度として確認します。
| 制度・問題 | 主な確認先 |
| 遺族年金・未支給年金 | 日本年金機構、年金事務所 |
| 死亡退職金・弔慰金 | 故人の勤務先、退職金規程 |
| 賃貸住宅の居住継続 | 賃貸借契約、賃貸人、必要に応じ弁護士 |
| 持ち家の居住 | 遺言、登記名義、相続人、司法書士・弁護士 |
| 税金 | 税務署、税理士 |
「相続人ではないから対象外」と決めつけず、制度ごとの受給者・承継者の定義を確認することが大切です。一方、事実婚であれば自動的に認められるわけでもありません。
一定の要件を満たせば遺族年金を受給できる
公的年金では、婚姻届をしていない事実婚関係の配偶者が「配偶者」に含まれ、遺族年金の対象になり得る制度があります。ただし、内縁の妻であれば必ず受給できるわけではありません。
主に確認する項目は次のとおりです。
□ 故人が国民年金・厚生年金のどの制度に加入していたか
□ 保険料納付など故人側の要件を満たすか
□ 請求者が制度上の遺族の範囲に入るか
□ 故人によって生計を維持されていたか
□ 遺族基礎年金では子の有無などの要件を満たすか
□ 他の遺族や自身の年金との関係
遺族基礎年金と遺族厚生年金では、対象者・子の有無・加入要件などが異なります。
事実婚関係の認定も個別に行われるため、故人の年金番号や加入記録を用意し、年金事務所または日本年金機構へ確認してください。
遺族基礎年金・遺族厚生年金の受給要件は、日本年金機構の「遺族年金」で確認できます。
参考:日本年金機構「遺族年金」
事実婚関係と生計維持関係を証明する必要がある
遺族年金などを請求するときは、事実婚関係と、生計同一・生計維持の関係を資料で説明する必要があります。住民票の続柄だけで必ず認定されるわけではなく、複数の資料を総合して確認されます。
- 事実婚関係および生計同一関係に関する申立書
- 同一住所や続柄が分かる住民票
- 健康保険の被扶養者記録
- 家賃、公共料金、生活費の負担が分かる記録
- 第三者による証明
- 仕送り、定期送金、通帳など経済的援助の資料
別住所・別世帯で暮らしていた場合は、その理由や日常的な交流、経済的な結び付きを追加で説明することがあります。必要書類は個別事情で変わるため、提出前に年金事務所へ確認します。
事実婚関係などを申し立てる際の様式は、日本年金機構の「生計同一関係・事実婚関係に関する申立をするとき」に掲載されています。遺族年金・未支給年金などに使用する「様式7」や、証明書類に関する案内を確認できます。
参考:日本年金機構:生計同一関係・事実婚関係に関する申立をするとき
未支給年金を請求できる場合がある
故人が年金を受けていた場合、まだ受け取っていない年金や、死亡後に振り込まれた年金のうち死亡した月分までの年金は、一定の遺族が「未支給年金」として請求できます。
故人と生計を同じくしていた事実婚の配偶者も、要件を満たせば請求対象になり得ます。
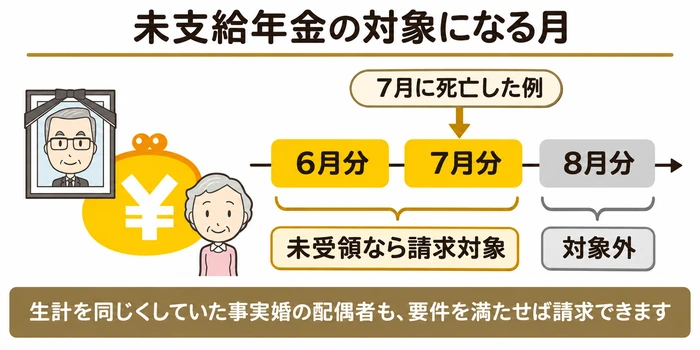
未支給年金は、故人の預金などを相続する手続ではなく、法律で定められた遺族自身の請求です。
日本年金機構に故人のマイナンバーが収録されている場合、年金受給権者死亡届は原則として省略できます。ただし、未支給年金を受け取るには、別途請求手続きが必要です。
請求できる遺族の順位や、事実婚の配偶者が提出する書類は、日本年金機構の「年金を受けている方が亡くなったとき」で確認できます。
勤務先の規程によっては死亡退職金を受け取れる
故人の勤務先に死亡退職金や弔慰金の制度がある場合、内縁の妻が受取人に含まれる可能性があります。
ただし、受給者と順位は法律上の相続順位ではなく、勤務先の就業規則、退職金規程、共済規程などで定められることがあります。
□ 死亡退職金・弔慰金制度の有無
□ 受取人の範囲と順位
□ 規程上、事実婚の配偶者を含むか
□ 事実婚や生計同一を示す必要書類
□ 請求期限と支払時期
□ 会社貸付金、社宅、未払給与など他の精算
□ 税務上の支払内容と支払調書
「会社員だったから当然に内縁の妻が受け取れる」とは限りません。
賃貸住宅は相続人の有無によって居住継続の扱いが異なる
賃貸住宅に住んでいた場合、内縁の妻が住み続けられるかは、故人に相続人がいるかどうかで扱いが異なります。
故人に相続人がいない場合
居住用の賃貸住宅を借りていた人が相続人なく亡くなり、死亡当時、事実上の夫婦として同居していた人がいる場合、その同居者は、借地借家法36条により賃借人の権利義務を引き継ぎます。
ただし、同居者が、故人に相続人がいないことを知った後1か月以内に、賃貸人へ引き継がない意思を表示した場合は、この限りではありません。
制度の根拠は、e-Gov法令検索の「借地借家法」第36条(居住用建物の賃貸借の承継)で確認できます。
故人に相続人がいる場合
賃借権は原則として相続の対象となるため、内縁の妻が法定相続人として当然に承継するわけではありません。相続人、賃貸人、契約内容との調整が必要です。
いずれの場合も、無断で名義を変更したり、すぐ退去すると決めたりせず、賃貸人へ死亡と同居状況を伝え、契約書、家賃の支払状況、相続人の有無を確認します。居住継続をめぐり意見が対立する場合は弁護士へ相談してください。
持ち家での居住を確保するには遺言書などによる対策が必要
故人名義の持ち家に住んでいた内縁の妻は、法律婚の配偶者を対象とする配偶者居住権を当然には取得できません。
遺言も別の権利もなければ、自宅は法定相続人が相続し、内縁の妻が住み続けられるかは相続人との調整に左右されます。
- 遺言で自宅または持分を内縁の妻へ遺贈する
- 共有名義にする場合の持分と負担を明確にする
- 賃貸借や使用貸借など、居住の根拠を文書化する
- 住宅ローン、担保、管理費、固定資産税の負担を確認する
- 遺留分侵害額請求や相続税、不動産取得税、登録免許税を試算する
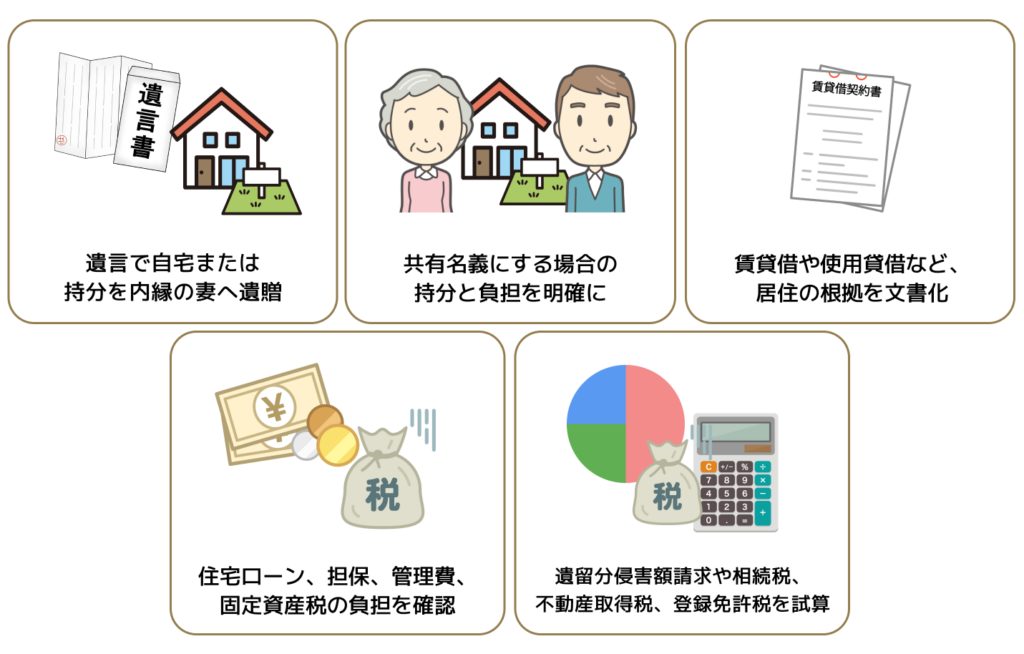
遺言があっても、ローンや共有者、遺留分、税金の問題が残れば、終身居住が必ず確保されるわけではありません。
相続発生後は登記名義と遺言の有無を確認し、居住を継続したい意思を相続人へ早めに伝えます。生前なら、遺言・契約・資金計画を司法書士、弁護士、税理士と役割分担して整えます。
まとめ|内縁の妻がいる場合に、死亡後と生前に確認すること
内縁の妻は、長年一緒に暮らしていても、内縁関係だけでは法定相続人になりません。財産を受け取れるか、これから財産を残すにはどうすればよいかは、次のように分けて考えます。
自宅を残すなら遺言、死亡後の生活費を用意するなら生命保険、生きている間に財産を渡すなら生前贈与が選択肢です。残したい財産や時期に合わせて、ほかの相続人の遺留分、税金や手続きの費用も確認します。
まず、遺言書と生命保険の受取人、相続人の有無を確認しましょう。相続人がいない場合は、特別縁故者として財産分与を申し立てられるかも確認します。遺族年金などの給付や今の家に住み続けられるかは、財産の受け取りとは別に確認します。


