家族が亡くなり、相続手続きを進めることになったとき、
- 税理士には何を頼めるの?
- 相続税の申告は必ず必要なの?
- 税理士に依頼すると費用はいくらかかるの?
と疑問に思う方も多いのではないでしょうか。
相続手続きには、戸籍謄本の収集、預貯金の解約、不動産の名義変更、相続税の申告など、さまざまなものがあります。
これらの手続きは、内容によって依頼する専門家が異なります。
その中でも、相続税の申告や税額計算、相続財産の税務上の評価を専門とするのが税理士です。
相続税は、相続したすべての人にかかるわけではありません。しかし、相続財産の金額や内容によっては申告が必要となり、複雑な税額計算や税務上の判断が求められます。
この記事では、相続における税理士の役割や依頼できる手続き、相続税の申告が必要になるケース、費用、注意点について詳しく解説します。
遺産相続が発生!手続きは誰に頼む?– 自分で行う・専門家に個別依頼・一括代行の3つの方法を比較 –
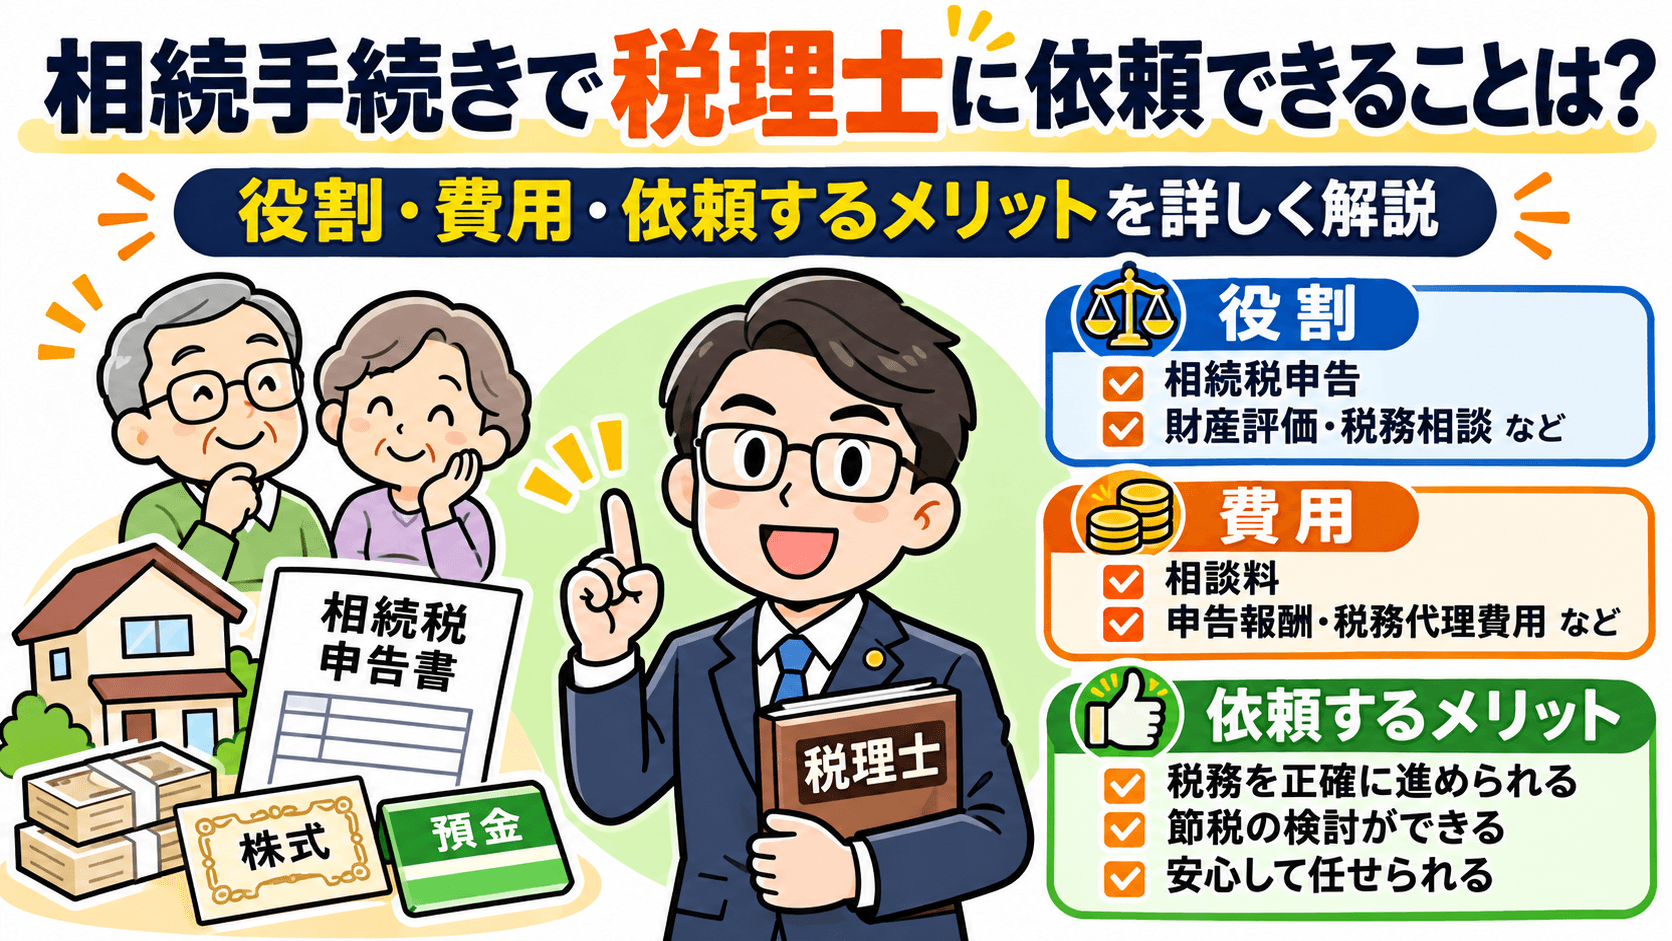
相続における税理士の役割とは?
税理士は、税務相談や税務書類の作成、税務申告の代理などを専門とする国家資格者です。
相続においては、亡くなった方の財産を調査・評価し、相続税の申告が必要かどうかを判断したり、税額を計算して申告書を作成したりすることが代表的な業務です。
例えば、次のような場合には税理士への相談が適しています。
- 亡くなった親が多額の預貯金を残していた
- 相続財産に高額な土地や建物などの不動産がある
- 株式や投資信託など、複数の財産を相続する
- 相続税がかかるのか判断できない
- 相続税の控除や特例を利用できるか確認したい
- 相続税の申告期限が近づいている
相続税の計算は、財産の金額を単純に合計するだけではありません。
不動産や株式などを税法上のルールに従って評価し、債務や葬式費用、一定の生前贈与なども確認する必要があります。
税理士は、こうした税務上の確認や計算を行い、適切な申告をサポートします。
税理士に依頼できる相続手続き
税理士に依頼できる代表的な相続手続きをご紹介します。
相続税の申告が必要かどうかの確認
税理士に依頼できる重要な業務の一つが、相続税の申告要否の確認です。
相続税には「基礎控除」という制度があり、相続財産などの課税価格の合計額が基礎控除額以下であれば、原則として相続税はかかりません。
基礎控除額は、次の計算式で求められます。
3,000万円 +(600万円 × 法定相続人の数)
例えば、法定相続人が配偶者と子ども2人の合計3人であれば、基礎控除額は4,800万円です。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
実際に計算してみましょう
まずは、預貯金・不動産・有価証券など、相続財産全体のプラスの財産評価額を合計し、相続税の基礎控除額を超えるかどうかを確認します。
① 明らかに基礎控除額以下の場合
相続財産の合計額が明らかに基礎控除額以下であれば、原則として相続税の申告は不要です。
その場合は、相続人の皆さまで遺産分割について話し合い、それぞれの財産を引き継いでいただきます。
相続によって財産を取得したこと自体について、所得税の確定申告も必要ありません。
② 基礎控除額を超える場合・判断が難しい場合
相続財産の合計額が基礎控除額を超える場合や、超えるかどうか判断が難しい場合は、相続税の申告が必要になる可能性があります。
不動産の評価や非課税財産、債務・葬式費用なども考慮し、慎重に確認する必要があります。
③ 小規模宅地等の特例を利用する場合の注意点
この特例を利用することで土地の評価額が減額され、相続財産が基礎控除額以下になる場合があります。
しかし、小規模宅地等の特例は、原則として相続税の申告を行わなければ適用を受けることができません。
そのため、特例を適用すれば相続税がゼロになる場合でも、申告が必要となる点にご注意ください。
自営業や会社経営をされている方の中には、会社の資金繰りなどの事情から、役員報酬を実際には受け取らず、帳簿上だけで処理しているケースがあります。
例えば、会計上は社長に役員報酬を支払ったことになっていても、実際には社長がお金を受け取っていない場合です。
このような場合、会計処理によっては、会社の帳簿に「役員借入金」や「未払役員報酬」として金額が残っていることがあります。
会社側では借入金や未払金であっても、社長個人から見ると、会社に対する貸付金や未収金という財産になります。
そのため、社長が亡くなった場合、これらの債権も原則として相続財産に含まれます。
「会社にはお金がないから、相続財産にはならない」という考えは危険です。
会社を経営されている方や、過去に会社を経営されていた方は、相続が発生する前に、役員借入金や未払金の残高を必ず確認しておきましょう。
「相続税がかからないこと」と「相続税の申告が不要であること」は必ずしも同じではありません
相続税の申告が必要かどうかは、単純に財産の合計額だけで判断するのではなく、財産評価や各種特例の適用も含めて確認することが大切です。
相続財産には、一定の生前贈与や死亡保険金、債務なども関係するため、正確な判断には税務上の確認が必要です。
また、基礎控除の範囲内であっても、適用する税制上の措置などによって申告の要否が異なる場合があります。
「うちは相続税がかからないと思うけれど、本当に大丈夫だろうか」と不安な場合も、税理士に相談することで確認できます。
相続財産の調査・税務上の評価
相続税の申告では、亡くなった方が所有していた財産を把握し、それぞれの財産を税務上のルールに従って評価する必要があります。
対象となる財産には、主に次のようなものがあります。
- 現金・預貯金
- 土地・建物などの不動産
- 株式・投資信託などの有価証券
- 貸付金などの債権
- 金(ゴールド)・貴金属・骨董品など
- 一定の死亡保険金や死亡退職金
特に注意したいのが、不動産の評価です。
相続税の計算では、土地について路線価方式や倍率方式などを用いて評価することがあります。
そのため、固定資産税評価額や実際の売却価格と、相続税を計算する際の評価額が異なることがあります。
また、土地の形状や利用状況、権利関係などによって評価方法が変わる場合もあります。
税理士は、必要な資料を確認し、相続税の計算に用いる財産評価を行います。
相続税額の計算
相続税の申告が必要な場合は、相続財産の評価額などを基に税額を計算します。
相続税は、各相続人が受け取った財産の金額に単純に税率を掛けるだけでは計算できません。
課税遺産総額を基に相続税の総額を計算し、その後、実際の財産取得割合や各種の税額控除などを考慮する必要があります。
税理士に依頼することで、法律に基づいた税額計算を進めてもらえます。
相続税の控除・特例の適用に関する相談
相続税には、一定の条件を満たすことで税負担を軽減できる制度があります。
代表的なものには、次のような制度があります。
配偶者の税額軽減
亡くなった方の配偶者が相続した財産について、原則として1億6,000万円または配偶者の法定相続分相当額のいずれか多い金額まで、相続税がかからない制度です。
小規模宅地等の特例
亡くなった方が住んでいた自宅の敷地や事業用の土地などについて、一定の要件を満たす場合に、相続税を計算する際の土地の評価額を減額できる制度です。
参考:相続した事業の用や居住の用の宅地等の価額の特例(国税庁ホームページ)
例えば、一定の要件を満たす自宅の敷地については、330㎡までの部分の評価額を80%減額できる場合があります。
これらの制度を適切に利用することで、相続税の負担が大きく変わる可能性があります。
ただし、適用には条件があり、特例によって納税額がゼロになる場合でも、相続税の申告が必要になることがあります。
税理士に相談することで、利用できる制度や必要な申告手続きを確認できます。
生命保険(死亡保険金)の非課税制度
故人が契約者、被保険者である生命保険金を受け取ったとき、一人当たり500万円までが非課税になります。
参考:相続税の課税対象になる死亡保険金(国税庁ホームページ)
相続税申告書の作成・税務署への提出
相続税の申告が必要な場合、相続税申告書を作成し、税務署へ提出します。
申告書には、相続財産の明細や財産評価額、相続税額などを記載するほか、適用する特例に応じた書類を添付する必要があります。
税理士は、依頼者に代わって申告書を作成し、税務署への提出を代理することができます。
相続税の申告と納税の期限は、いすれも、故人の死亡から10ヶ月以内です。
その日までに、相続税の申告書を提出し、その日までに、銀行窓口などから納税金額を納めます。
- 税金が勝手に天引きされることはありません。
- 申告内容を税務署が受理・判断してから、納税額が決定するわけではありません。
税理士が、納税するための納付書も作成しますので、ご相続人は、その納付書を使用して、ご自身の講座がある銀行窓口などで納税金額を納めます。
相続税の納税はいつ・どのように行う?納付方法や代表相続人がまとめて支払う場合の注意点
相続税の税務調査への対応
相続税の申告後、税務署による税務調査が行われる場合があります。
税務調査では、申告した財産の内容や評価額、過去の預貯金の動きなどについて確認されることがあります。
税理士は、税務調査に関する相談や、税務署への説明・対応をサポートできます。
なお、税務調査への対応が当初の申告報酬に含まれているかどうかは、税理士事務所によって異なります。
相続税の申告はどのような場合に必要?
相続税は、相続財産を受け取ったすべての人にかかる税金ではありません。
原則として、債務や葬式費用などを控除し、一定の生前贈与などを加算した正味の遺産額が、基礎控除額を超える場合に申告が必要となります。
例えば、法定相続人が3人で、正味の遺産額が6,000万円の場合、基礎控除額は4,800万円となるため、原則として相続税の申告が必要です。
一方、正味の遺産額が基礎控除額以下で、申告が必要となる特別な事情もなければ、相続税の申告は原則として不要です。
ただし、財産の評価方法や適用する制度によって、判断が変わる場合があります。
特に、不動産や株式などがある場合は、財産の金額を正確に把握することが重要です。
相続税の申告が必要かどうか判断できない場合は、税理士に相談しましょう。
相続税の申告期限は10か月以内
相続税の申告で特に注意したいのが、申告期限です。
相続税の申告と納税は、原則として亡くなったことを知った日の翌日から10か月以内に行う必要があります。
例えば、1月10日に亡くなったことをその日に知った場合、原則として同年11月10日が申告期限となります。
ただし、期限が土曜日・日曜日・祝日などに当たる場合には、原則としてその翌日が期限となります。
期限までに申告や納税ができなかった場合、加算税や延滞税が発生する可能性があります。
遺産分割がまとまっていなくても申告期限は延長されない
相続では、誰がどの財産を引き継ぐのか、相続人同士で話し合いが必要になることがあります。
しかし、遺産分割協議がまとまらない場合でも、原則として相続税の申告期限が延長されるわけではありません。
未分割のまま申告する場合には、利用できない特例があったり、後日、分割が成立した際に税額の調整が必要になったりすることがあります。
そのため、相続税が発生する可能性がある場合は、早い段階で税理士に相談することが大切です。
税理士に相続税の申告を依頼する場合の費用は?
税理士に相続税の申告を依頼する場合、税理士事務所へ支払う報酬が発生します。
税理士報酬は一律ではなく、事務所ごとに料金体系が異なります。
また、財産の総額や財産の種類、相続人の人数、手続きの複雑さなどによっても費用が変わります。
基本報酬
相続税申告書の作成や税額計算などに対する報酬です。
遺産総額に応じて報酬を設定している事務所や、業務内容ごとに料金を定めている事務所があります。
財産評価などの追加報酬
相続財産に複雑な土地や非上場株式などが含まれている場合、財産評価に追加の作業が必要になることがあります。
そのため、通常の申告報酬とは別に、追加料金が発生する場合があります。
その他の費用
必要書類の取得費用や郵送費などの実費が発生することがあります。
また、申告後の税務調査への対応などについて、別途報酬が必要になる場合もあります。
相続税申告の費用は事前に見積もりを確認する
税理士に依頼する際は、基本報酬だけでなく、追加費用が発生する条件も確認しておきましょう。
「相続財産の評価まで含まれているのか」「申告後の問い合わせにも対応してもらえるのか」などを確認しておくことが大切です。
なお、税理士に支払う報酬と、税務署に納める相続税は別のものです。
税理士に依頼するメリット
相続税の申告が必要かどうかを確認できる
相続税がかかるかどうかは、財産の金額だけでなく、法定相続人の人数や財産の評価方法などによって異なります。
税理士に相談することで、申告の要否を適切に判断しやすくなります。
控除や特例の適用漏れを防ぎやすい
相続税には、配偶者の税額軽減や小規模宅地等の特例など、さまざまな制度があります。
税理士に依頼すれば、適用条件を確認しながら申告できるため、利用可能な特例の見落としを防ぎやすくなります。
ただし、すべての相続で税額が軽減されるわけではありません。
財産評価や申告書作成の負担を軽減できる
相続税の申告では、財産に関する資料を収集し、評価額を算出して申告書を作成する必要があります。
特に、不動産や株式などの財産が多い場合には、相続人自身の負担が大きくなることがあります。
税理士に依頼することで、税務に関する作業を任せられるため、申告準備を進めやすくなります。
申告内容の不備を防ぎやすい
相続税の申告に誤りがあると、後から修正申告や追加納税などが必要になる場合があります。
税理士に依頼することで、専門的な確認を受けながら申告手続きを進めることができます。
税理士への依頼から相続税申告までの流れ
一般的には、次のような流れで手続きを進めます。
亡くなった方の財産や家族構成、遺言書の有無、相続税の申告期限などを伝えます。
戸籍や財産資料などを基に、相続人や財産の内容を確認します。
預貯金、不動産、株式などを税務上のルールに従って評価します。
財産の評価額や債務などを確認し、適用できる控除や特例を検討して税額を計算します。
必要な書類を作成し、所轄の税務署へ申告します。納税が必要な場合は、期限までに納付します。
実際の手続きや必要書類は、財産の内容や遺産分割の状況によって異なります。
税理士に依頼できない相続手続きは?
税理士は税務の専門家ですが、相続手続きのすべてを担当できるわけではありません。
特に、不動産の名義変更や相続人同士の紛争については、別の専門家への依頼が必要になることがあります。
不動産の名義変更は司法書士の専門分野
亡くなった方が所有していた土地や建物を相続した場合、相続登記が必要になります。
相続登記は司法書士が専門とする業務です。
税理士に相続税申告を依頼していても、不動産の名義変更は別途、司法書士に依頼するケースがあります。
相続人同士のトラブルは弁護士の専門分野
遺産の分け方をめぐって相続人同士が争っている場合、税理士が一方の相続人の代理人として相手方と交渉し、紛争を解決することはできません。
このような場合には、弁護士への相談が適しています。
預貯金の解約などは依頼範囲の確認が必要
税理士に相続税申告を依頼したからといって、銀行口座の解約や年金、公共料金などの手続きまで、すべて任せられるとは限りません。
税務に関する業務以外の対応範囲は、税理士事務所や契約内容によって異なります。
相続手続き全体をまとめて任せたい場合は?
相続税の申告が必要な場合には、税理士への依頼が適しています。
しかし、相続では税金以外にも、さまざまな手続きが必要になります。
例えば、次のようなものです。
- 市区町村役場での各種手続き
- 年金に関する手続き
- 銀行口座の解約・払戻し
- 株式や投資信託などの相続手続き
- クレジットカードの解約
- 電気・ガス・水道などの契約変更や解約
- 各種保険契約の確認や手続き
- 不動産の名義変更
税理士に相続税申告を依頼しても、こうした手続きを別途進めなければならない場合があります。
「相続税の申告だけでなく、相続に関する手続きを全体的に任せたい」という場合には、相続手続き一括代行サービスも選択肢となります。
一括代行サービスは、複数の相続手続きを一つの窓口でまとめて相談し、対応可能な事務手続きの代行や、手続き全体の進行管理を依頼できるサービスです。
相続税の申告が必要な場合には、税理士など適切な資格者と連携しながら手続きを進めることがあります。
ただし、一括代行サービスの事業者が自ら相続税の申告を代理できるわけではありません。
実際の税務申告は、税理士など法律上認められた資格者が担当します。
まとめ|相続税の申告は税理士、相続手続き全体の管理は一括代行も選択肢
税理士は、相続税の申告や財産評価、税額計算、税務相談を専門とする国家資格者です。
相続税が発生する場合には、財産を正確に評価し、必要な控除や特例を確認して、期限内に申告することが重要です。
また、相続税がかかるかどうかわからない場合にも、税理士に相談することで申告の要否を確認できます。
一方、相続手続きには、預貯金の解約や不動産の名義変更など、税務以外の業務も数多くあります。
相続税の申告を依頼したい場合は税理士へ、相続手続き全体の段取りや進行管理までまとめて任せたい場合は相続手続き一括代行サービスへ相談するというように、目的に合わせて依頼先を選ぶことが大切です。