家族が亡くなり、相続税の申告が必要になったとき、
- 相続税はいつまでに支払えばいいの?
- 税務署から納付書が送られてくるの?
- 相続人の代表者がまとめて納税してもいいの?
と疑問に思う方も多いのではないでしょうか。
相続税は、相続した財産に応じて課される税金ですが、申告書を提出すれば自動的に納税されるわけではありません。
また、税務署が申告内容を確認して納税額を決定することもありません。
相続税は、原則として相続人自身が税額を計算・申告し、期限までに納税する「申告納税方式」の税金です。
この記事では、相続税の申告・納税期限、具体的な納付方法、相続人ごとの負担、代表相続人がまとめて納税する場合の注意点について詳しく解説します。
相続税の申告と納税はいつまでに行う?
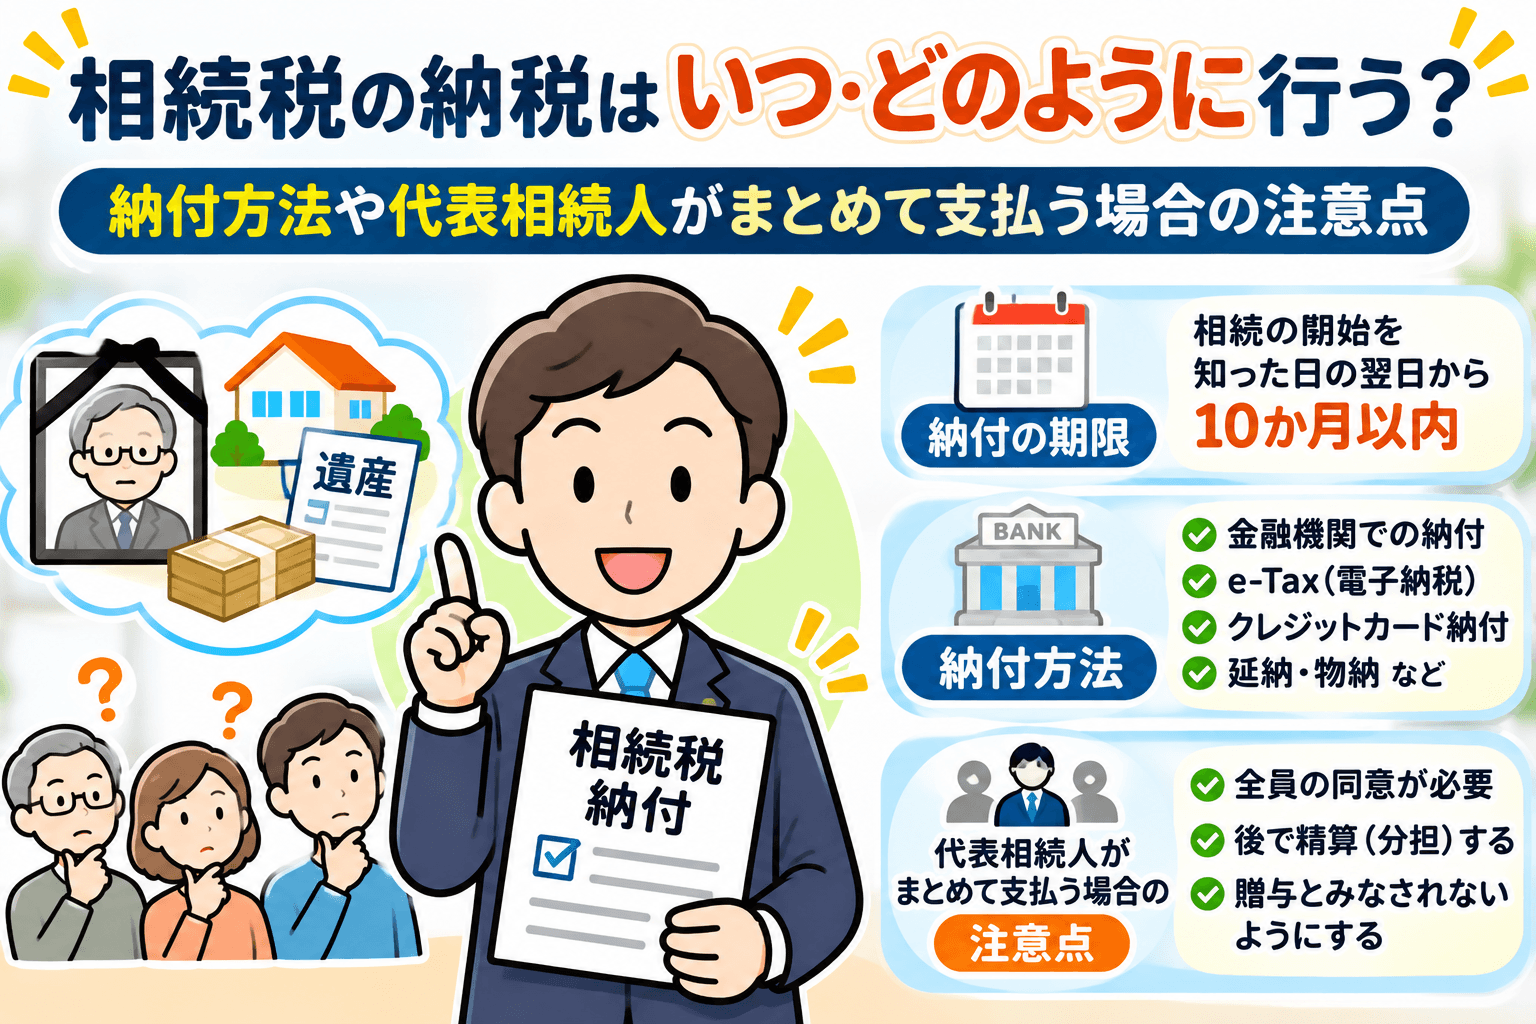
相続税の申告と納税の期限は、原則として、亡くなった方の死亡を知った日の翌日から10か月以内です。
通常は死亡日と死亡を知った日が同じため、「死亡から10か月以内」と説明されることが多くあります。
例えば、1月10日に亡くなり、その日に死亡を知った場合、原則として同年11月10日が申告・納税期限です。
ただし、期限が土曜日・日曜日・祝日などに当たる場合は、原則としてその翌日が期限となります。
期限までに必要となるのは、次の2つの手続きです。
- 相続税の申告:相続税申告書を税務署へ提出する
- 相続税の納税:計算された相続税額を納付する
この2つは別々の手続きですが、原則として期限は同じです。
相続税の申告書だけを提出し、納税を忘れてしまわないように注意しましょう。
相続税は自動的に引き落とされるわけではありません
相続税について、特に知っておきたいことがあります。
それは、相続税は銀行口座から勝手に引き落とされたり、相続した預貯金から自動的に天引きされたりするものではないということです。
例えば、亡くなった父親から預貯金3,000万円と不動産を相続し、相続税の納付額が200万円になったとします。
この場合、銀行から相続した預貯金を受け取るときに、相続税200万円が自動的に差し引かれることはありません。
相続人が別途、納税手続きを行う必要があります。
なお、事前に必要な登録を行ったうえで、e-Taxを利用して口座引落しを指示する「ダイレクト納付」という方法はあります。
税務署が納税額を決定するのではありません
相続税は「申告納税方式」という仕組みが採用されています。
これは、納税者が税法に基づいて税額を計算し、税務署に申告するとともに、自ら納税する制度です。
そのため、通常の相続税申告では、税務署から納税額が決定したという通知が届くのを待ってから納税するわけではありません。
例えば、税理士に相続税の申告を依頼した場合は、税理士が相続財産を評価し、各種控除や特例を考慮して相続税額を計算します。
そして、税理士が作成した納付書を使用して、銀行窓口などから納税します。
税務署への申告書の提出と、相続税の支払いは、どちらも期限までに行う必要があります。
なお、申告後に税務署が内容を確認し、必要に応じて税務調査や税額の更正などが行われる場合があります。
相続税は相続人ごとにそれぞれ納税するのが原則
相続税は、原則として、各相続人が自分に課された税額をそれぞれ納付します。
相続税は、まず相続財産全体をもとに相続税の総額を計算し、その後、各人が取得した課税価格の割合に応じて税額を負担します。
さらに、配偶者の税額軽減など、各相続人に適用される制度を考慮して納付税額を計算します。
そのため、単に遺産の取得割合だけで最終的な納税額が決まるわけではありません。
例えば、相続人が3人で、最終的な納付税額が次のようになったとします。
| 相続人 | 納付する相続税 |
|---|---|
| 長男 | 150万円 |
| 長女 | 100万円 |
| 二男 | 50万円 |
| 合計 | 300万円 |
この場合、原則として長男が150万円、長女が100万円、二男が50万円をそれぞれ納税します。
税理士に相続税申告を依頼している場合は、各相続人の税額に応じた納付書をそれぞれ用意してもらえることがあります。
なお、相続税には一定の連帯納付義務も定められていますが、通常の納税では、各人が自分の納付税額を期限までに納めることが基本となります。
納税は、各相続人ごとにそれぞれ行います
相続人が複数いるとき、各相続人は、それぞれが相続した割合に応じて、納税するべき相続税を負担します。
税理士が作成する相続税の納付書も、各相続人ごとに用意します。
代表相続人が全員分の相続税をまとめて納税することも可能
相続税は各相続人がそれぞれ納税するのが基本ですが、代表相続人がほかの相続人の分もまとめて納税することも可能です。
例えば、亡くなった父親の預貯金を長男が相続手続きの代表者として管理している場合を考えてみましょう。
相続人が長男・長女・二男の3人で、全員の相続税の合計額が300万円だったとします。
この場合、各相続人がそれぞれ金融機関の窓口で納税する代わりに、長男が管理している相続財産から全員の合計額300万円を納付する方法も考えられます。
ただし、代表相続人だからといって、ほかの相続人の財産を自由に使用できるわけではありません。
各相続人の同意を得たうえで、誰の税金をいくら支払ったのかを明確にしておくことが重要です。
また、納付する人が代表者であっても、税金の納付先や納税者の名義を正しく処理する必要があります。
代表相続人がまとめて納税することも可能です
遺産分割前で、代表相続人が故人の資産をいったん保管しているとき、その保管財産から、代表相続人が代表して、全員分の相続税を支払うことが可能です。
代表相続人は、相続税納税後の保管財産を、ほか相続人に分割することで、ほか相続人は、個別に納税しなくても良くなります。
遺産分割後に代表相続人がまとめて納税する場合は贈与税に注意
代表相続人がほかの相続人の相続税を支払う場合、特に注意したいのが贈与税です。
例えば、遺産分割が完了し、長男・長女・二男がそれぞれ自分の相続財産を受け取っているとします。
この状態で、長男が自分の資金を使って長女と二男の相続税まで支払い、その金額を返してもらわなかった場合、
長男がほかの相続人の納税義務を無償で負担したことになり、贈与税の対象となる可能性があります。
本来は長女や二男が支払うべき税金を長男が負担することで、長女や二男が経済的な利益を受けるためです。
一時的な立替払いなら必ず贈与になるわけではない
ただし、代表相続人がほかの相続人の相続税を支払ったからといって、必ず贈与税がかかるわけではありません。
例えば、長男が長女の相続税100万円を一時的に立て替え、その後、長女から100万円の返済を受けた場合です。
このように、実際に立替金として処理され、適切に精算されているのであれば、通常は長女が100万円の贈与を受けたことにはなりません。
重要なのは、誰の資金で、誰の税金を支払い、最終的に誰が負担したのかという点です。
贈与税の問題を防ぐために確認したいこと
代表相続人がまとめて納税する場合には、次の点を確認しておくことが大切です。
- 相続人全員が一括納付に同意しているか
- 各相続人が負担する相続税額はいくらか
- 納付する資金は誰に帰属するものか
- 立替払いの場合、いつ・どのように精算するか
- 納付や精算の記録が残っているか
特に、すでに遺産分割が完了している場合は、資金の移動によって贈与税の問題が生じないか、事前に税理士へ相談することをおすすめします。
なお、贈与税の問題は、単に遺産分割の前か後かだけで決まるわけではありません。
遺産分割前であっても、ほかの相続人の税金を無償で負担している場合には注意が必要です。
遺産分割後に代表相続人がまとめて納税するときは贈与税に注意
遺産分割の実行が終了し、各相続人がすでに自身の相続分を受領済みのとき、代表相続人が全員分をまとめて納税することは、相続税相当額について、代表相続人からほか相続人へ贈与されたとみなされる場合があります。
相続税はどのように納付する?
相続税の納付方法には、銀行などの金融機関の窓口で支払う方法や、インターネットを利用する方法などがあります。
銀行などの金融機関の窓口で納付する
一般的な方法の一つが、納付書を使用して銀行などの金融機関の窓口で納税する方法です。
税理士に相続税申告を依頼している場合、納付書の準備や記入をサポートしてもらえることがあります。
納付書には、納税者の氏名や納税額、税務署名などの必要事項を記載します。
相続人は、その納付書を使用し、対応する金融機関の窓口で納税します。
納付書は税務署などでも入手できます。
金融機関によって取扱いが異なることがあるため、利用する金融機関に事前に確認しておくと安心です。
インターネットバンキングなどで納付する
インターネットバンキングやATMなどを利用して、相続税を電子納税する方法もあります。
金融機関の窓口に出向く必要がないため、仕事などで忙しい方にも便利です。
利用には所定の手続きや利用可能な金融機関などの条件があります。
ダイレクト納付を利用する
ダイレクト納付とは、e-Taxを利用し、事前に届け出た預貯金口座から相続税を引き落として納付する方法です。
必要な事前手続きを済ませることで、即時または指定した期日に納付できます。
参考:相続税のダイレクト納付(e-Taxによる口座振替)による納税手続
クレジットカードで納付する
相続税は、国税のクレジットカード納付サービスを利用して納めることもできます。
ただし、納付税額に応じた決済手数料が発生するほか、利用できる金額には上限があります。
また、銀行や税務署の窓口でクレジットカードを使って納付することはできません。
納付方法の比較
| 納付方法 | 主な特徴 |
|---|---|
| 金融機関の窓口 | 納付書と現金を使って納める |
| インターネットバンキング等 | オンラインや対応ATMで納付 |
| ダイレクト納付 | 事前登録した口座から引落し |
| クレジットカード納付 | オンライン決済。手数料あり |
その他にも、
など、複数の納税方法があります。
納付方法によって利用条件が異なるため、税額や手続きの状況に合わせて選びましょう。
遺産分割が終わっていなくても相続税は納める必要がある
相続人同士で遺産分割協議がまとまらず、財産を誰が取得するのか決まっていない場合もあります。
しかし、遺産分割が終わっていないことを理由に、相続税の申告・納税期限が自動的に延長されるわけではありません。
申告期限までに遺産分割が成立していない場合には、原則として法定相続分などに従って財産を取得したものとして相続税を計算し、申告・納税を行います。
その後、遺産分割が成立してから、修正申告または更正請求をおこないます。
遺産分割成立前の状態では、配偶者の税額軽減や小規模宅地等の特例などについて、適用が制限される場合があります。
後日、遺産分割が成立した際には、一定の要件のもとで税額の調整や特例の適用を受けられる場合もあります。
そのため、申告期限までに遺産分割がまとまらない場合は、税理士に相談し、必要な対応を検討することが大切です。
相続税を期限までに納められない場合は?
相続財産の大部分が不動産で、現金や預貯金が少ない場合など、相続税を期限までに一括納付することが難しいケースもあります。
相続税は金銭で一括納付することが原則ですが、一定の条件を満たす場合には、特別な納税方法が認められています。
延納
延納とは、相続税を何年かに分けて納付する制度です。
相続税額が10万円を超え、金銭で一括納付することが困難であるなど、一定の条件を満たす必要があります。
また、原則として利子税がかかり、担保の提供が必要になる場合があります。
参考:相続税の延納
物納
物納とは、一定の要件のもとで、相続した財産そのものを国に納める制度です。
金銭での一括納付が困難で、延納によっても納付が難しい場合などに検討されます。
物納できる財産の種類や順位、管理・処分の適否などについて条件があります。
延納や物納を希望する場合は、原則として申告期限までに必要な申請を行う必要があります。
相続税を納める資金が不足している場合は、期限が近づく前に税理士や税務署へ相談しましょう。
参考:相続税の物納
相続税の納税は税理士に相談すると安心
相続税は、相続人自身で申告・納税することもできます。
しかし、相続財産の評価や税額計算、各種特例の適用などには、専門的な知識が必要になることがあります。
税理士に依頼すれば、相続税申告書の作成に加えて、各相続人の納付税額の確認や納税方法についても相談できます。
特に、代表相続人が全員分の相続税をまとめて支払う場合には、資金の管理方法や精算方法について、税務上の注意点を確認することが重要です。
また、相続税の申告以外にも、預貯金の解約や不動産の名義変更など、相続に関する手続きは多岐にわたります。
これらの手続きをまとめて進めたい場合には、必要に応じて税理士や司法書士などと連携する相続手続き一括代行サービスも選択肢となります。
まとめ|相続税は10か月以内に申告・納税!代表者による一括納付も可能
相続税の申告と納税は、原則として亡くなったことを知った日の翌日から10か月以内に行う必要があります。
相続税は自動的に天引きされるものではなく、税務署から納付額の決定通知が届くのを待つものでもありません。
税理士などのサポートを受けながら税額を計算し、各相続人が期限までに納税することが基本です。
また、相続人が複数いる場合には、代表相続人がまとめて納税することもできます。
ただし、代表相続人がほかの相続人の税金を負担する場合は、贈与税の問題が生じる可能性があるため、適切な資金管理と精算が重要になります。
「相続税の納税方法がわからない」「代表相続人がまとめて支払いたい」「納税に使う預貯金をどのように管理すればよいかわからない」という場合は、早めに税理士へ相談しましょう。
適切な準備を行い、申告と納税を期限内に済ませることが大切です。